动力煤突破千元关口,全球供需缺口持续放大丨盘中雷达


来源:数科
动力煤价格突破千元关口
据证券时报,煤炭市场淡季不淡,秦皇岛港动力煤价格突破千元/吨关口,同比上涨超40%。往年10月份是煤炭行业传统淡季,2026年市场却远超市场预期。Wind数据显示,截至10月10日,秦皇岛港5500大卡(山西产)动力煤平仓价报1003元/吨,而上年同期价格为约700元/吨,同比涨幅超过40%。供给端收缩而需求增长,是本轮煤价冲高的核心诱因。
另据中国煤炭运销协会数据显示,9月上旬重点监测煤炭企业销售量完成7017万吨,日均销量702万吨。日均销量比8月下旬增加22万吨,增长3.3%;同比增加29万吨,增长4.2%。2026年8月,全社会用电量达到10332亿千瓦时,同比增长1.7%;用电负荷创历史新高达到15.6亿千瓦,较上年最大负荷高4969万千瓦,共有7天超过上年最大负荷。
一、供需缺口推动煤价淡季创新高,全球动力煤价格创24个月新高
动力煤产业链涵盖上游煤炭开采、中游洗选运输和下游电力、建材、化工等应用。
(1)能源供需失衡具备中长期属性,极端天气影响动力煤供应
国盛证券认为,欧洲天然气价格走高使煤电成本优势重现,未来半年燃煤发电量或提升25%。欧洲早年大规模退出煤电,现存装机存在刚性技术上限,德国四季度煤电出力或将触顶,燃料替代空间有限。根据Veyt的评估,煤炭相对天然气的成本优势将延续至2027年甚至2028年3月,叠加德国河道低位、煤炭物流受阻,电厂库存已显现压力,能源供需失衡具备中长期属性。
招商证券研报指出,本轮厄尔尼诺已经对动力煤有了较具体的供应端影响,主要是印尼干旱限制煤炭河运。印尼矿业专家协会9月披露,7月以来Barito河枯水使煤炭运输受限,估计每月约370万—390万吨煤炭滞留。协会将其与厄尔尼诺造成的干燥天气联系起来,印尼气象局也确认厄尔尼诺正在加剧当地干燥状况。
兴业证券认为,供应库存偏低推动煤价上涨。9月保供政策以来产量环比有所恢复但同比仍偏低,社会库存低位当前产量不足以支撑冬季需求,煤价有望继续上行。重点监测企业煤炭库存总量年同比减少14.3%,全社会库存16006万吨年同比减少1185万吨。动力煤周日均销量周环比增加5.6%年同比增加12.8%。政策端参考2021年,核增产能是后续可能出台的政策。当前煤炭基本面健康,政策推动复产,关注产量和冬季需求。
(2)供需缺口持续放大,煤价突破千元供需偏紧格局延续
国盛证券指出,国庆假期全球动力煤价创24个月新高,供需缺口持续放大。ICE纽卡斯尔动力煤期货10月6日报152.95美元/吨环比上涨1.3%连续五个交易日上涨,近12个月累计涨幅43.2%。本轮煤价上涨核心驱动来自印尼煤炭出口收缩叠加印度、欧洲需求抬升。2026年前8月印尼煤炭出口下降9.3%至2.28亿吨,印度燃煤发电厂煤炭库存从4月5490万吨降至9月1860万吨同比下降23%,9月电力缺口5.6亿千瓦时创近两至三年新高。印度自四季度起将扩大海运动力煤进口,IEA预计2026年印度煤耗同比增4.2%总需求达13.53亿吨。欧洲天然气价格走高使煤电成本优势重现,煤炭相对天然气的成本优势将延续至2027年甚至2028年。建议关注相关标的。
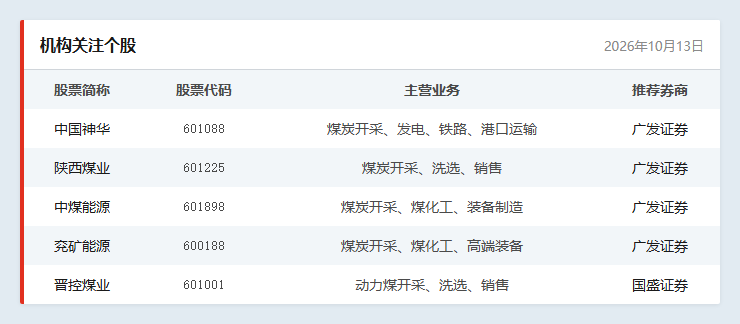
广发证券认为,煤价突破千元供需偏紧格局延续。CCI5500大卡动力煤指数报1003元/吨周环比上涨12元/吨,10月港口5500大卡年度长协煤价717元/吨月环比上涨13元/吨。供应恢复仍受安全监管约束,大秦线检修进一步制约供应,各环节库存维持中低位,冬储需求将逐步释放,预计动力煤价格维持高位震荡8月煤炭供给保持收缩趋势,需求整体偏弱,煤炭供需延续紧平衡。建议关注兼具价格上涨弹性与红利价值的龙头公司,以及低估值高弹性动力煤标的。
二、机构关注个股一览
参考研报来源:
广发证券-《煤炭行业:煤价突破千元,供需偏紧格局延续,估值具备优势-周报(2026年第38期)》-2026年10月11日
国盛证券-《煤炭开采行业:国庆假期全球动力煤价创24个月新高,供需缺口持续放大》-2026年10月11日
兴业证券-《煤炭行业:供应库存偏低推动煤价上涨-周报(10月第1周)》-2026年10月11日
本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。
(来源:数科 编辑:叶映橙)