AI科技龙头Q3财报日历一览,Q4半导体主线能否回归?


来源:数科
10月13日,三大指数大幅低开,A股芯片板块普跌。北方华创、中微公司、寒武纪、中芯国际等半导体龙头悉数飘绿,半导体设备ETF招商(561980)盘中跌幅扩大、溢价明显。
资金转向流入宽基类ETF,截至10月12日,科创创业50ETF招商(588300)连续7日获净申购累超1.10亿元。银河证券指出,当下A股技术面转弱且交易活跃度偏低,市场风险偏好正趋于谨慎。
海外方面,开盘韩国KOSPI指数跌幅扩大,SK海力士跌近5%,三星电子跌近4%。隔夜美股光通信、存储重挫,英伟达跌1.29%、SK海力士跌4.02%、美光科技跌3.88%。
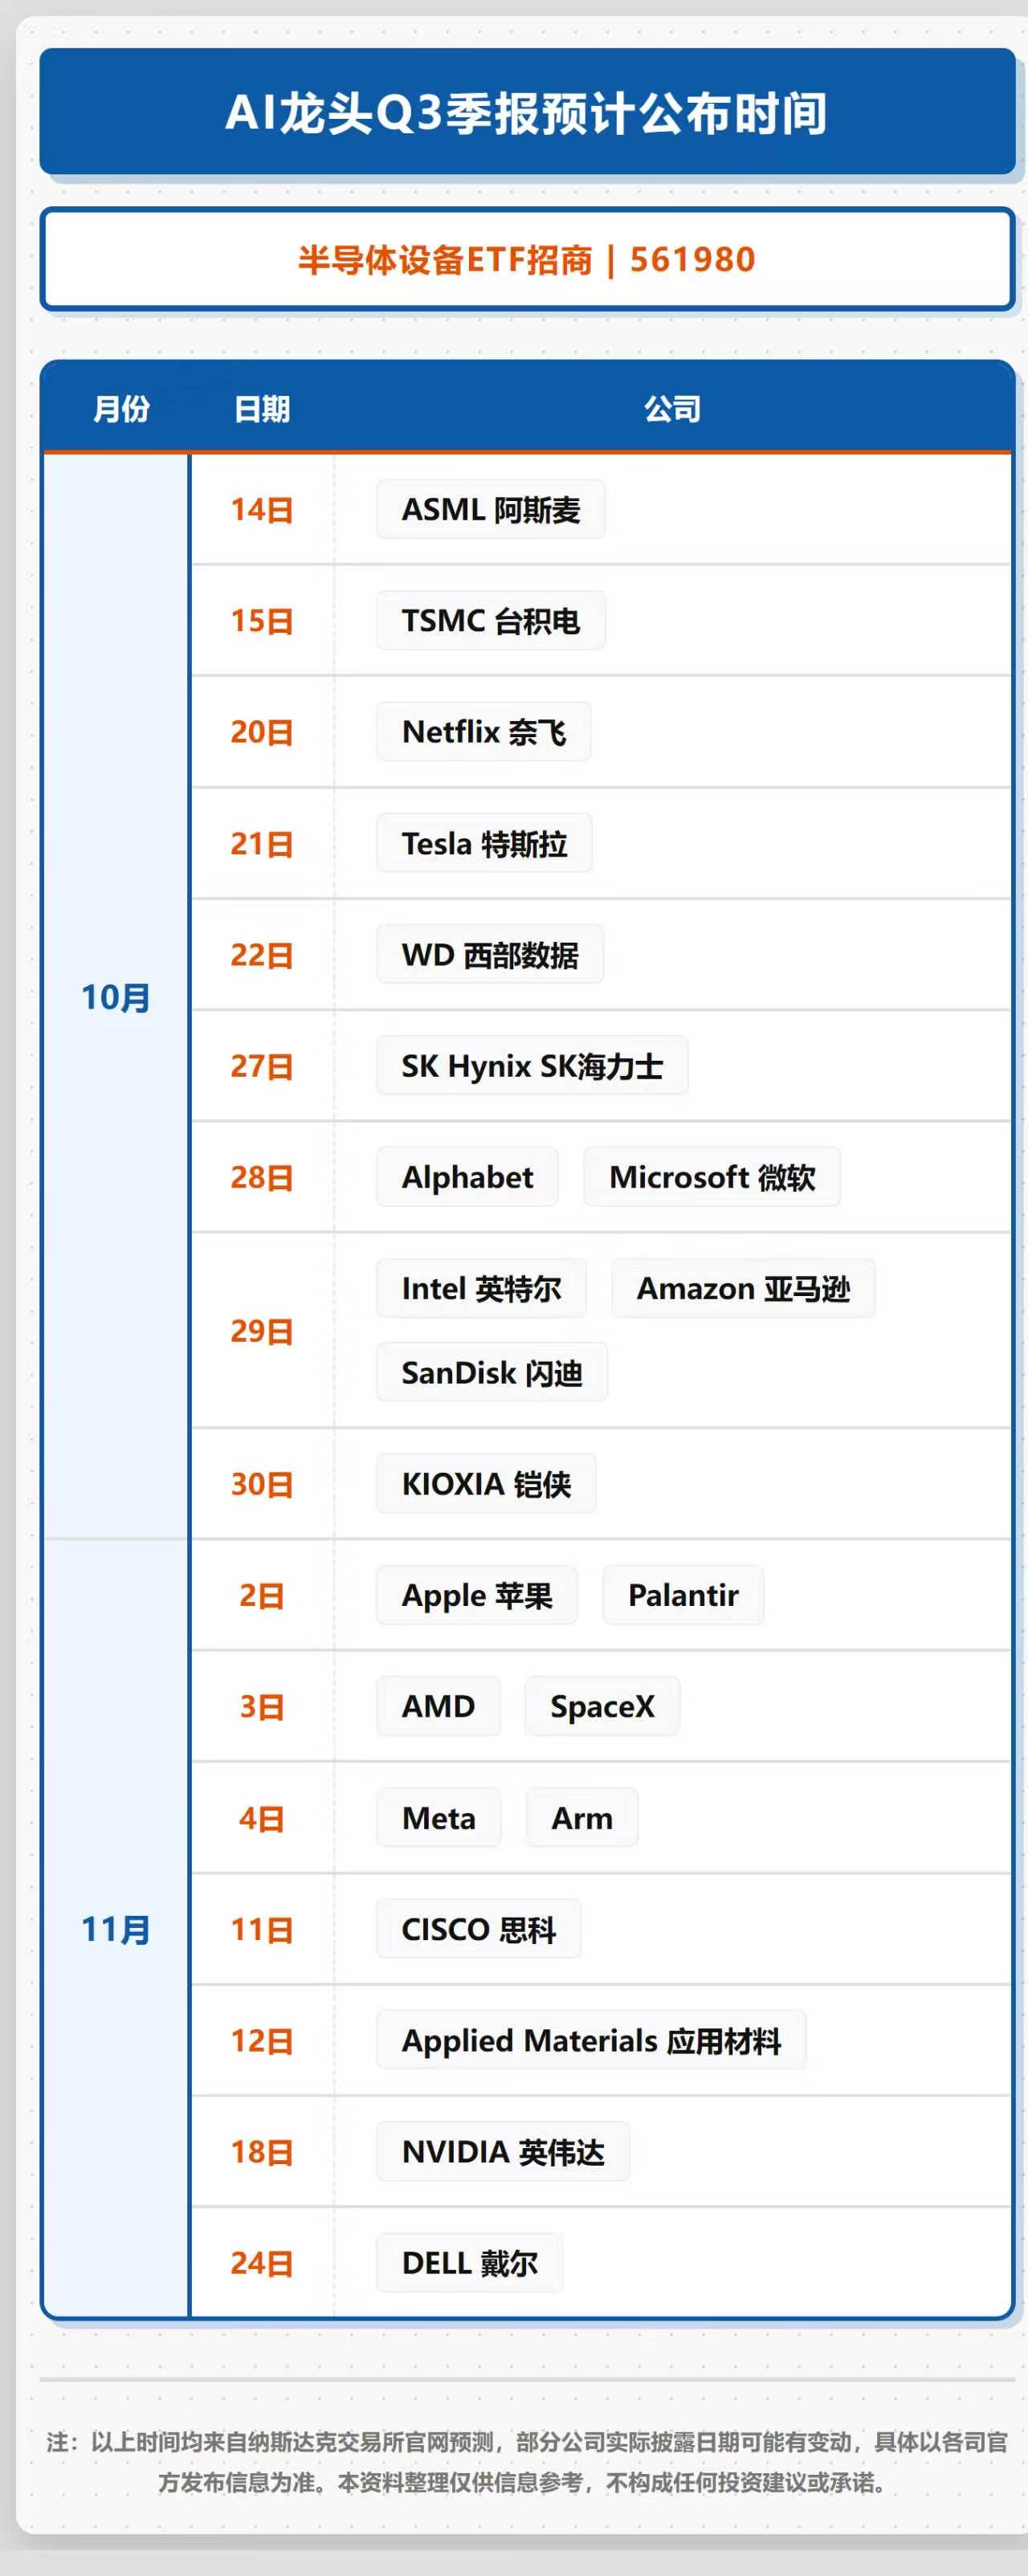
分析认为,10月14日起至11月,阿斯麦、海力士、闪迪、铠侠、英伟达等将陆续披露财报,市场观望氛围浓厚,业绩验证成为科技行情的主要制约因素。英特尔和博通CEO警告,对算力基础设施的需求仍将持续超过供应,但回报质疑下融资可能成为AI热潮的一大因素。
在此背景下,国投证券认为科技有望迎来产业催化下的业绩驱动行情。在美联储加息与美伊冲突可控预期内,只要AI科技后续盈利增长斜率超过贴现率上行的幅度,四季度AI科技行情回归概率在增大。
具体来说,10月下旬美股AI龙头将披露三季报及后续资本开支指引(10月下旬微软、11月AMD、英伟达财报)+10月底Anthropic上市。国内10月底A股三季报披露+DeepSeek筹备科创板上市,均是AI产业景气重要验证期。国投认为若届时长端利率随财政预期降温回落,那么AI科技大概率将迎来年内第二波行情。
国信证券也认为,AI科技依然是行业主线,或仍有第二波机会。海外北美云厂商26Q2四大CSP资本开支同比增长87%、全年指引上调至超7300亿美元,云业务收入增速达38.5%;国内华为发布昇腾960超节点、阿里发布自研AI芯片真武V900,算力硬件有望迎来M顶第二波行情。
具体方向上,银河证券分析指出,市场正进入“动量占优下的主线再聚焦阶段”:主导风格由波动率切换为动量,科技与制造行业的月末高分指数进一步聚焦半导体设备与芯片设计。
据悉,半导体设备ETF招商(561980)跟踪中证半导体产业指数,成份股中设备+材料类权重80%,芯片设计+晶圆制造20%,中微公司、北方华创、寒武纪、中芯国际、沪硅产业等前十大集中度高达80%。数据显示,截至10月12日,该ETF近10个交易日内9度净流入共1.74亿元,资金逢跌吸筹特征明显。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(来源:数科 编辑:唐铮玮)