超2万亿!A股分红迈上新台阶:从“一年一次”到“季季有回响”


21世纪经济报道记者 崔文静
截至2026年10月11日,Wind数据显示,以股权登记日计算,今年以来3723家A股上市公司合计现金分红金额已超2万亿元,全年分红总额有望再上新台阶。
更值得关注的是节奏之变。2026年中期分红实施或公告的公司已超过860家,金额约7117.5亿元,叠加一季报、三季报分红后,中期及季报分红合计约7300亿元。一年多次分红正从零星试点走向广泛普及,中期分红占全年比重已接近三成。
结构上,银行、石油石化、通信、非银金融四大行业贡献了七成以上的已实施分红,头部央企仍是“压舱石”。与此同时,传媒、食品饮料、医药生物、电子等成长行业龙头跻身每手分红前列。高分红主体持续扩容,A股派息已由6—7月“一峰独大”,转为6—7月、9—10月、12—1月三个高峰并立。
在政策引导、治理升级与长钱入市的多重推动下,分红正从“可选项”变为“必选项”,A股从“重融资”向“重回报”转型的路径愈发清晰。
分红规模再上台阶,央企龙头“压舱石”效应凸显
2026年以来超2万亿元的到账分红高度集中在5月至8月,由两部分构成:一是2025年年报分红在2026年上半年集中除权除息,规模约1.3万亿元,是绝对主力;二是2026年中期分红从7月起陆续落地,规模达数千亿元。Wind数据显示,2026年中期分红已实施或公告待实施的公司超过860家,金额约7117.5亿元,叠加季报分红后合计约7300亿元。
按2026年半年报(中期)分红口径,行业集中度依然极高。银行业以2665.9亿元遥遥领先,是第二名的2.6倍以上,六大行及股份制银行普遍维持30%以上分红率;石油石化约1025.2亿元,主要由“三桶油”贡献,分红率长期保持在50%至70%之间;通信约741.2亿元,中国移动一家中期分红即达544.26亿元;非银金融约673.2亿元,主要由中国平安等保险龙头贡献,广发证券等券商也批量实施中期分红。有色金属、煤炭、医药生物、电力设备、基础化工、交通运输位居其后。前四大行业合计占比约七成,折射出A股盈利与现金流高度集中于大型金融、能源、通信央企的现实。
公司层面,头部效应更为直观。按2026年以来累计分红总额排序,中国移动544.26亿元、工商银行538.53亿元、建设银行525.82亿元、中国石油475.9亿元、农业银行453.9亿元、中国海油386.5亿元、中国神华212.6亿元、中国平安177.5亿元、邮储银行159.7亿元,这九家公司分红均超150亿元,合计派现约3475亿元。它们均来自金融、能源、通信、煤炭等现金流稳定的行业,以央企和行业龙头为主,分红率普遍在30%以上,中国神华、中国海油更达60%至70%。
后续“弹药”同样充足。截至10月11日,已公告分红方案但尚未完成除权除息的公司约345家,待派发金额约4369.7亿元,相当一部分将在10月至11月集中到账。中国银行待派383.4亿元、交通银行待派148.5亿元,为金额最大的两笔分红,中国铝业47.3亿元、美的集团37.2亿元、中国船舶35.0亿元、云铝股份30.8亿元等紧随其后。在券商资深人士看来,逾4000亿元待实施规模,意味着2026年全年分红总额仍在上修通道中。
中期分红成“标准动作”,大手笔与高每手分红频现
时间线拉长,中期分红的崛起是近年来分红体系结构性变化的体现。2023年半年报分红仅约2042.2亿元,2024年约5035.79亿元,2025年约6338.60亿元,2026年中期及季报分红合计约7300亿元,连续三年站上新台阶并再创历史新高。
参与面同步扩大,中期分红公司数量再创历史新高,由2025年的852家增至2026年的867家。中期分红头部名单与全市场分红前十高度重合,中期分红已成为头部央企的“标准动作”,中国移动一家就超过544亿元,比不少行业整体的分红总和还要大。
行业覆盖也在拓宽。医药生物行业2026年中期分红规模约200亿元,排名超过电力设备,云南白药18.5亿元、丽珠集团9.1亿元等医药龙头密集实施中期分红,表明行业经历调整后现金流改善、回馈股东意愿增强。
从每手分红看,高回报不再是金融、能源央企的“专利”。吉比特每股派10元、每手达1000元,中期分红7.18亿元,每股分红从2022年的8.5元波动上行至2026年中期单次的10元;东鹏饮料每股派3元、每手300元,中期分红21.8亿元,全年分红从2022年的8.0亿元增至2025年的27.1亿元,四年增至原来的三倍多;宁德时代2026年拟中期分红64.9亿元(A+H预案口径),每股派现1.411元(含税),每手(100股)可获分红141.1元,公司全年现金分红规模从2022年的77.5亿元跃升至2025年预案合计361.0亿元(A+H口径),标志着新能源龙头步入现金流收获期。安井食品、亚翔集成、德业股份、德明利、东阿阿胶、迈瑞医疗等也跻身每手分红前列。
有券商资深人士指出,一批度过成长期、资本开支进入下行期的消费与制造龙头,正凭借高每股收益和高分红率跻身分红前列,分红金额与盈利增长同步,显示出分红能力的实质性增强。
从“一年一次”到“一年多次”,分红走向制度化与精细化
分红频次的变化最为直观。2025年已有1038家公司宣布两次及以上分红,其中16家年内分红达4次、近100家达3次。2026年趋势延续,截至10月11日,565家公司已实施中期分红。美的集团、福耀玻璃、成都银行等已将中期分红写入章程或股东回报规划。
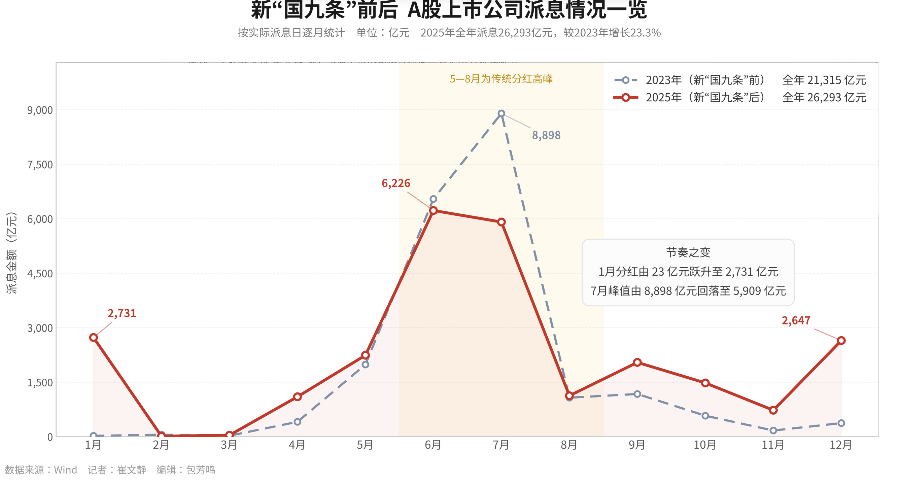
分红时点也在前移。2026年春节前,沪深北235家公司实施分红3488亿元,超过2025年春节前的3446亿元;其中2025年12月单月实施2647亿元,为2024年12月的3.7倍。银行是绝对主力,上市银行春节前分红达2434亿元,占比近七成,招商银行、兴业银行首次加入。
按月观察,新“国九条”前后A股派息曲线的形态已明显重塑。Wind数据显示,2023年上市公司派息高度集中于6月、7月两个月,合计15442.41亿元,占全年派息总额的72.5%;9月、10月合计1752.05亿元,占比8.2%;1月、12月合计仅397.74亿元,占比不足2%,全年呈典型的“一峰独大”格局。到2025年,节奏明显拉平:6月、7月合计派息12135.61亿元,占比降至46.2%,绝对额较2023年同期反而减少约3300亿元;9月、10月合计3525.17亿元,占比升至13.4%;1月、12月合计5377.74亿元,占比升至20.5%,规模为2023年的13.5倍。6—7月、9—10月以及年初年末三个派息高峰合计,已占全年派息的约八成,A股分红正从“一年一次集中派发”走向“全年多点、均衡回馈”。
连续分红“基本盘”扩大。超过3000家公司连续三年实施现金分红,连续五年分红的公司超过2000家。分红正从“一次性福利”转为可预期的长期安排。
制度支撑日趋完备。新“国九条”明确提出推动一年多次分红、预分红、春节前分红,并对长期不分红公司采取限制减持、风险警示等措施;2025年修订的现金分红监管指引简化中期分红决策程序,明确股东大会授权后应在2个月内完成派发;市值管理指引鼓励增加分红频次、提高分红率。中国结算自2025年1月起减半收取派息手续费。
受访的券商资深人士认为,分红放量源于基本面修复、政策引导与长线资金入市的“三力共振”,分红被纳入市值管理考核与信息披露评价后,“具备分红能力但长期不分红”的公司面临限制减持、评级下调等实质约束,分红已从自愿动作变为治理必答题。新“国九条”以来,上市公司累计分红与回购已超7万亿元,可持续的回报生态正在加速成型。
(作者:崔文静 编辑:包芳鸣)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。