IMF 预测 2026 年全球增长 3.1% AI 投资抵消部分能源冲击
来源:新华财经
IMF 预测 2026 年全球增长 3.1% AI 投资抵消部分能源冲击
IMF将2026年全球实际GDP增速上调0.1个百分点至3.1%,主要受人工智能(AI)投资强劲驱动。然而,全球增长分化加剧,仅32个经济体贡献了95%的增量,海湾国家深陷衰退,拉美地区增长预期遭下调。
新华财经北京10月13日电 国际货币 基金组织(IMF)2026年10月《世界经济展望》预测,2026年全球经济增速为3.1%,2027年回升至3.4%。受能源和食品价格驱动,2026年全球总体通胀率预计升至4.7%。尽管人工智能投资和供应链调整支撑了短期韧性,但全球增长分化加剧,未融入技术价值链的能源进口经济体面临严峻挑战,且各国政策调整空间正迅速收窄。
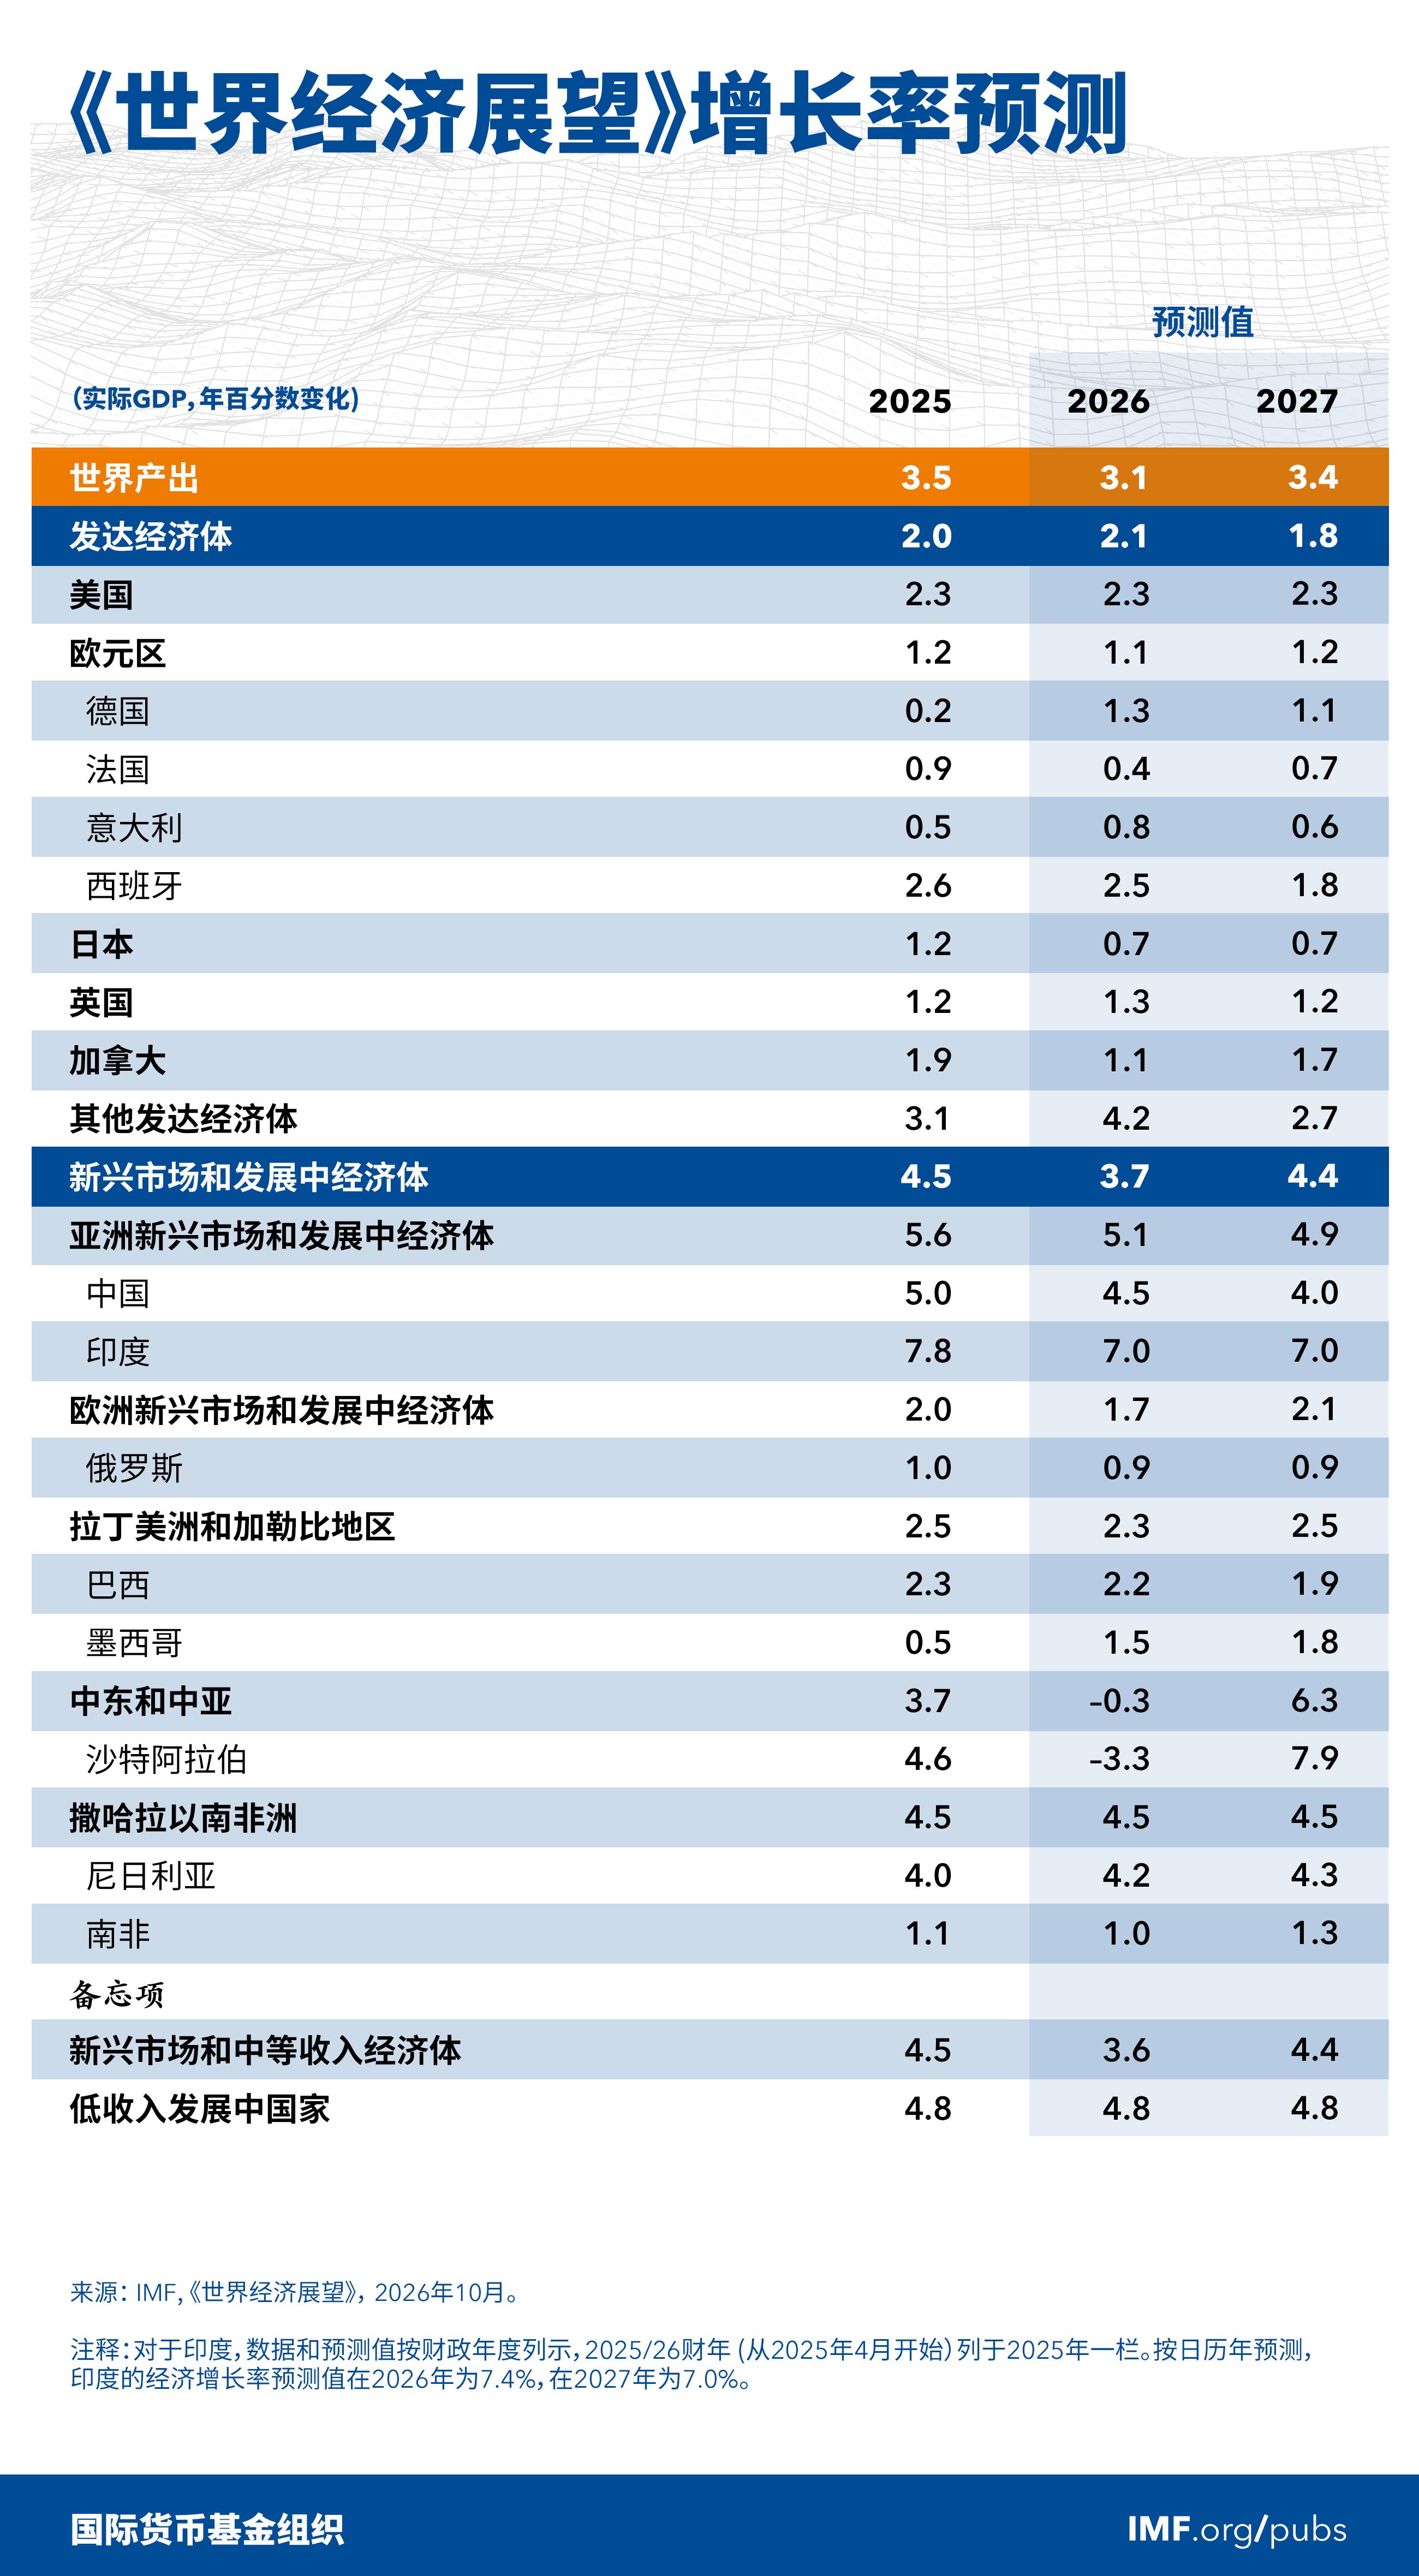
图片来源于IMF网站
全球增长韧性犹存 增速预期小幅调整
IMF在《世界经济展望》报告中指出,尽管中东战争旷日持久、贸易紧张局势持续,2026年上半年全球经济活动表现仍好于预期。报告预测,2026年全球经济增速为3.1%,与2026年4月预测值持平;2027年增速预计回升至3.4%,较4月预测小幅上调。
全球贸易增长面临阻力。受关税拖累、生产链调整及技术相关贸易强劲等因素综合影响,2026年全球贸易量增长预计将放缓,2027年趋于稳定。IMF强调,从历史标准看,中期增长前景依然乏力,且各国在人工智能就绪程度和能源结构稳健性方面的差异,进一步加剧了增长分化。
发达经济体与新兴市场表现分化明显。数据显示,2026 年发达经济体增速预计为 2.1%,其中美国为 2.3%,欧元区为 1.1%,英国为 1.3%。相比之下,新兴市场和发展中经济体 2026 年增速预计为 3.7%,2027 年为 4.4%。亚洲新兴市场和发展中经济体表现尤为突出,2026 年增速预计达 5.1%,其中印度为 7.0%,中国为 4.5%。
地缘政治风险对区域经济的影响呈现显著不对称性。数据显示,中东和中亚地区 2026 年增速预测值为 -0.3%,2027 年反弹至 6.3%。其中沙特阿拉伯 2026 年预计萎缩 3.3%,2027 年预计增长 7.9%。IMF 分析称,那些与技术价值链联系甚微的能源进口经济体面临的处境最为艰难,进口成本上升,汇率压力增大,实际收入减少。
拉丁美洲和加勒比地区增长预期亦受压制。该地区 2026 年增速预计为 2.3%,2027 年为 2.5%。具体到主要经济体,巴西 2026 年增速预计为 2.2%,2027 年为 1.9%;墨西哥 2026 年为 1.5%,2027 年为 1.8%。IMF 指出,AI 驱动的技术复苏对大多数拉美和加勒比经济体的能源冲击几乎没有抵消作用。能源冲击影响取决于大宗 商品出口国收益是否超过能源进口国损失,以及各国央行通胀目标是否可信。
通胀压力回升 政策空间收窄
通胀形势出现变化。IMF将2026年全球总体通胀率预期上调至4.7%,2027年回落至4.1%,该预期较此前累计上调0.7个百分点。报告明确指出,总体通胀率的暂时上升主要由能源和食品价格驱动,但预计向核心通胀的传导较为有限。
报告假设霍尔木兹海峡 2027 年 3 月复航、10 月前基本恢复战前,2026 年油价 96 美元/桶,2027 年 87 美元。若 2027 年一季度油价达 130 美元,2026 和 2027 年全球增长分别降 0.2 和 0.5 个百分点,2027 年通胀升至 5.2%。
韧性的双重支柱与日益扩大的分化
全球经济之所以能在多重冲击下保持稳定,主要得益于两大因素。一是供给端的灵活调整。能源供应路线改道、库存消耗、可再生能源替代及能源效率提升,有效缓解了能源市场冲击。报告称,若无这些调整,仅石油供应扰动就足以使2026年全球增长显著减缓。二是人工智能(AI)领域的强劲投资。技术周期为全球需求注入动力,支撑了国际贸易,其预期回报率上升也体现在股票估值中。
然而,这种韧性并不均衡。深度参与技术上行周期或位于冲突直接影响区域之外的能源出口国,受益于有利贸易条件,经济活动保持稳定甚至增强。相反,与技术价值链联系微弱、依赖能源进口的经济体处境最为艰难。这些国家面临进口成本上升、汇率承压、实际收入减少及财政空间受限等多重困境。许多低收入和脆弱国家属于此类,近期冲击导致各国之间及各国内部收入差距扩大的风险正在上升。
IMF经济顾问西尔瓦娜·滕雷罗(Silvana Tenreyro)在序言中指出,全球扩张高度依赖于少数特定技术和金融条件,相关收益主要由少数企业、行业和经济体享有。若不能提高供应能力并重建政策缓冲,全球经济的韧性可能很快达到极限。
技术周期双刃剑 下行风险主导
报告评估认为,全球经济风险偏向下行。若中东战事长期僵局或升级,可能导致能源和食品价格持续高企波动,再次引发通胀压力,恶化财政和国际收支状况。相比地缘政治风险驱动的价格上涨,实物供应扰动引发的价格上涨将产生更显著、持久的宏观 经济影响。此外,对AI盈利能力和生产率前景的重新评估,可能导致投资大幅减少和金融环境收紧,对融入技术供应链及持有科技股的经济体产生溢出效应。
上行风险同样存在。AI投资可能比预期更持久,生产率提升可能更快实现,新的贸易安排或提高可预见性,化石燃料价格上涨也可能加速能源安全投资。IMF认为,人工智能投资成为全球经济的重要变量,但也集中了风险。分析指出,若 AI 普及更快、投资加速,到 2029 年全球 GDP 或增 0.6%;若 AI 生产力未兑现、投资大降,美国 GDP 或降 0.8%,并溢出亚洲,到 2028 年全球产出降 1.1%、美国降 1.8%。
呼吁重建财政缓冲应对冲击 国际合作不可或缺
IMF指出,各国政策调整空间正迅速缩小。主要发达经济体借款成本大幅上升,公共债务居高不下,原本用于应对人口老龄化、气候变化和国家安全等长期需求的财政缓冲,已被消耗于缓解接连不断的短期冲击。融资成本上升与高债务水平相互作用,暴露出当前全球宏观 经济架构中的关键脆弱性。
能源市场的库存正在减少,这意味着地缘政治冲击更易通过价格波动和供应扰动迅速传导至实体经济。相比单纯的情绪驱动,实物供应中断引发的价格上涨将产生更为显著且持久的宏观 经济影响。在此背景下,继续透支财政空间进行普惠式纾困,将进一步削弱经济体抵御未来冲击的能力。
面对相互冲突的政策目标,IMF呼吁各国重建财政空间。政府应实施可信的财政调整计划,在增加收入的同时促进支出合理化。对于缓解能源和食品价格上涨的支持措施,IMF明确划定边界:必须是临时性的、有针对性的,且不应危及财政可持续性目标的实现。在生活成本危机期间,政府应保留价格信号的作用,主要依靠面向最脆弱群体的定向收入支持,而非扭曲市场的普遍补贴。
货币 政策需根据各国具体情况量身定制。对于未融入技术价值链、通胀处于或低于目标水平的能源进口国,维持审慎立场的理由最为充分;而对于面临技术价值链带来更大需求压力、通胀高于目标的经济体,则需进一步收紧政策以遏制持续的价格压力。IMF强调,无论采取何种立场,央行独立性对于实现价格稳定目标至关重要。
在结构性层面,IMF提出保障供给侧韧性的三大支柱。第一是技术多元化,包括扩大可再生能源来源以降低对单一能源的依赖;第二是贸易多元化,降低对单一供应方和购买方的依赖,IMF特别指出,对于大多数国家而言,推动生产回流并非可行方案,这种做法往往效率低下且可能加剧国内风险集中;第三是在能源、水、粮食等关键领域加强供应缓冲,通过结构性改革增强私人部门活力。
本期报告分析章节还探讨了财政框架的优化路径。关于企业所得税政策,IMF警告其全球影响取决于融资方式:通过举债实施的减税虽能在短期内提振国内经济活动,但会挤占其他领域的投资,并在长期制约公共投资和生产能力。这一权衡取舍在更依赖企业所得税收入的新兴市场和发展中经济体尤为突出。
在一个冲击频繁、相互关联紧密的世界,各国仅凭一己之力无法增强韧性。IMF强调,国际合作仍然是确保未来十年稳健增长和共享繁荣的关键。透明、可预见的贸易规则可帮助经济主体作出长期规划并加强投资;在能源安全和关键供应链方面的合作,可以在冲击发生时减轻调整带来的动荡。随着人工智能重塑生产和贸易,政策制定者必须通力合作,审慎利用技术转型带来的收益,并有效应对相关风险,确保创新成果有助于提高生活水平并使经济增长更加持久包容。
编辑:马萌伟
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115
分享至:
微信
微博
(来源:新华财经 编辑:李莹亮)