固态电池:风口已至,量产尚远
 2026-10-13 15:37
来源:米筐投资
9月28日,工信部带头,七个部委联合发了一份文件——《新型电池产业发展“十五五”规划》。
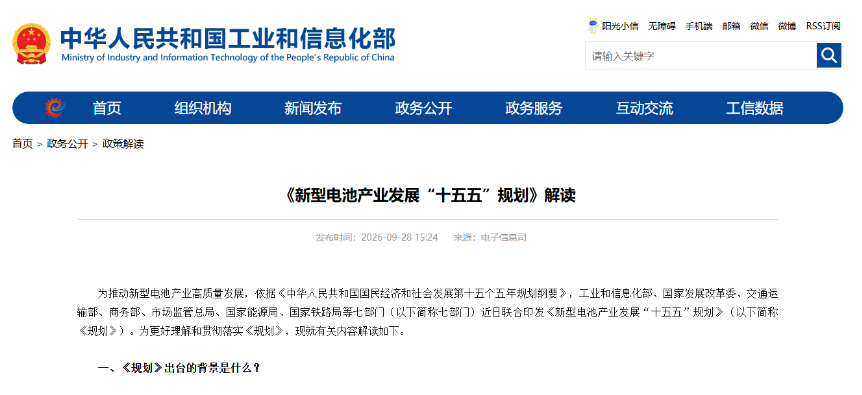
为什么这东西分量很重。
因为这是电池领域第一次有国家级专项规划。以前搞新能源,电池都是捎带脚提一嘴,这次是单独立项、七部门联署,写进了十五五产业规划里。
规划里最关键的一句话是:到2030年,全固态电池初步实现规模化应用。
注意,是初步,是规模化应用,不是全面普及。
但市场不管这些,文件一出,固态电池板块直接沸腾,上海洗霸、先导智能、纳科诺尔等股价短期涨幅超过30%,宁德时代单日成交额干到160亿。
固态电池,是不是真的要来了?
今天我们站在产业发展的角度,客观的、理性的把这件事掰开了讲一下。
国家到底怎么规划的
先说这份规划的底层逻辑。
七个部委(工信部、发改委、交通部、商务部、市监总局、能源局、铁路局)为什么要联合发这个文件?
因为电池这件事,已经不只是事关新能源汽车了,它还牵着储能、低空经济、机器人,甚至铁路运输等一系列产业未来的发展。
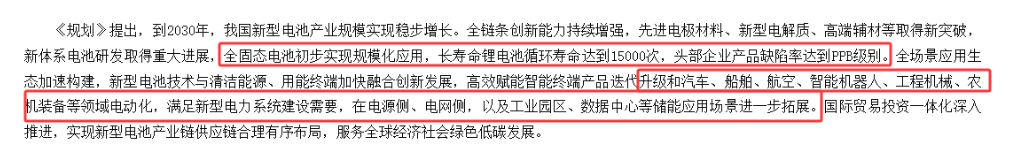
规划中定了几个硬指标,我挑跟固态电池直接相关的说,到2030年:
全固态电池初步实现规模化应用
长寿命锂电池循环寿命达到15000次
头部企业产品缺陷率达到PPB级(十亿分之一)
注意用词,初步实现规模化应用,翻译成大白话就是:2030年能看见真东西装上车就行,不是遍地都是。
规划里还专门点了固态电池的技术路线,发展高空气稳定性硫化物、卤化物等固态电解质。这句话也很重要,后面内容中我会反复提到。
还有一句:加快突破全固态电池产业化技术,重点是界面接触、高离子电导率、长循环寿命、工程化压力系统设计等。
说白了,国家知道卡在哪,也知道往哪使劲,但规划是规划,落地是落地。
产业现实真相是什么
现在的产业的真相是,市面上跑的尚未有装固态电池的车,而最接近固态电池的半固态电池也仅仅是刚刚开始装车。
什么叫半固态?
就是电解液从液态变成了凝胶或者半固体形态,但里面还是有液体。一般保留5%到20%的液态电解液。它跟传统锂电池的区别,更像是“稠了一点”,而不是彻底变了。
2025年,国内半固态电池装车量31.7GWh,同比涨了272%,听着很猛吧?但对照一下全年动力电池总装机量769.7GWh,渗透率只有4.1%。
就是你在路上跑100辆新能源车,其中大概4辆装的是半固态。而且这4辆还集中在高端车型,比如蔚来ET7的150kWh电池包、智己L6、岚图追光、广汽昊铂GT Ultra……基本都是30万以上的车。
为什么是这些高端车?
因为贵。半固态电池的成本比传统液态锂电池高出一大截,只有高端车能型扛得住。卫蓝新能源是半固态领域的龙头,跟蔚来深度绑定,市占率大概三成多。但即便如此,它的出货量跟宁德时代、比亚迪比,还是零头。
所以现在的真实情况是,半固态已经初步商业化了,但全固态还停留在实验室和中试线阶段。
这两个东西之间字面差距仅是一字,但产业层面的差距可能是5年,甚至更长。
全固态到底难在哪?
很多人以为固态电池就是把电解液换成固体,跟换个零件似的。其实不是,这东西从实验室走向量产,要过三道困难重重的关卡。
首先面对的第一道关是固-固界面,也就是两块石头怎么贴在一起。
液态电池为什么好用?因为电解液是液体,能像水一样渗进电极材料的每一个缝隙里,离子在里面跑起来畅通无阻。
固态电池呢?电解质是固体,电极也是固体。两块硬邦邦的东西贴在一起,接触面全是微观缝隙。就像两块石头压在一起,你看着贴紧了,其实中间全是空隙。离子要从这头跑到那头,就得穿过这些缝隙,一穿电阻就上去了,电池性能就下来了。
更麻烦的是,电池在充放电过程中,电极材料会膨胀收缩,一胀一缩,本来就不大的接触面更可能会直接开裂、脱落。这就是为什么全固态电池的实验室样品能量密度能做到500Wh/kg,但是量产一直没有攻克,良率根本上不去。
接下来需要面临的是第二道关,怎么克服硫化物的抗水抗氧和高成本。
现在性能最好的固态电解质路线是硫化物。它的离子电导率能追上液态电解液,是公认最有希望的路线。
但硫化物有个致命毛病,怕水,怕氧。
根据实验数据,硫化物电解质暴露在普通空气里,五分钟,电导率下降70%,还会生成有毒的硫化氢气体。这意味着生产全固态电池,整个车间必须保持极度干燥,露点要控制在零下60摄氏度以下。
传统锂电的产线,投资大概几个亿。全固态的产线,光这个超干车间和配套设备,投资就是传统产线的3到5倍。
而且硫化物电解质的成本有多高?前两年还是2000万元一吨,今年虽然降到了100万元以内,仍然是传统电解液成本的几十倍。
材料贵,设备贵,环境要求苛刻,这就导致全固态电池的材料成本目前是2到5元/Wh,而传统液态锂电池只要0.6到0.8元/Wh,差了三四倍。
最后是锂枝晶问题,这是液态、半固态、固态都要克服的问题。
全固态电池要用锂金属负极,能量密度才能上去。但锂金属有个毛病:充放电的时候,锂会不均匀地沉积,长出树枝一样的晶体,行业有个专有名词,叫锂枝晶,这些枝晶会刺穿电解质膜,导致正负极短路,电池直接报废。
液态电池里,枝晶问题靠隔膜还能挡一挡,当然一旦枝晶刺破了隔膜,电池就会自燃。固态电池里,电解质是固态的,本来想靠硬度来挡住枝晶,但硫化物路线偏偏就软,挡不住。而且为了维持固固接触,还得给电池加很大的压力,反而更容易催生枝晶。
这是一个死循环:不加压力,界面接触不好,电池不工作;加了压力,枝晶长得更快,电池容易死。
这三道坎叠在一起,就是为什么全世界喊了这么多年固态电池,至今没有一家真正实现大规模量产。
各家厂商现在进展如何?
接下来,我带大家看看全球主要玩家们的进度。
宁德时代是公认的领跑者。曾毓群亲自定了调:2027年量产全固态电池,能量密度500Wh/kg,15分钟快充到80%。目前宁德时代已经建成1GWh的全固态中试线,实验室样品能量密度500Wh/kg。目标是今年四季度把中试线良率干到90%以上。但宁德时代自己也泼了冷水:供应链成熟需要3年以上周期,2027年只是小规模量产,真正规模化要等到2030年前后。
丰田曾经是固态电池的旗手,跟出光兴产合作硫化物路线,喊了好多年。但今年2月,丰田正式宣布:原定2026年的量产计划,推迟到2028年。官方给的原因是从实验室到规模化量产之间有巨大的工程化鸿沟,贸然投产风险太大。
比亚迪的节奏很快,硫化物全固态单体能量密度做到了400Wh/kg,已经过了车规级全套安全验证。坪山2GWh中试线今年2月已经投产,璧山20GWh量产线在同步推进。比亚迪的规划很具体:2027年先在仰望品牌装1000辆示范车,2030年做到4万辆装车规模,2033年开放外供。
国轩高科的全固态实验线设计产能0.2GWh,良品率号称90%。但注意,这是实验线,不是量产线。
卫蓝、清陶这些玩家,目前的主力出货还是半固态。全固态都还在中试或者送样阶段。
剩下的三线梯队大多数公司还在讲故事,很多上市公司公告里写着布局固态电池,或者取得重要进展,你去翻具体内容,大概率就是实验室里捏了几个样品,离上车还差得远。
当前还是题材炒作
固态电池是不是未来?
毫无疑问肯定是的。它能量密度高、安全性好、快充性能强,是动力电池的终极方向之一,国家把它写进十五五规划,说明战略方向没问题。
但方向对,不代表现在就能赚大钱,更不代表相关公司的股价已经反映了真实价值。
站在产业角度,从半固态到固态,时间线大概是这样的:
2026年,半固态继续渗透,从高端车型往下打。真正量产的是半固态,不是全固态。
2027年,宁德时代、比亚迪可能会小批量全固态装车,注意是小批量,可能就是几千辆、几万辆的示范规模。这个阶段更多是技术验证和品牌秀,对业绩的贡献微乎其微。
2030年,规划说的初步规模化应用,这个时候才能看到全固态电池真正在市场上放量,但成本能不能降到跟液态电池有竞争力,还得打个问号。
所以现在的问题是:市场给固态电池板块的估值,已经跑到了2030年的预期,但产业现实还在2026年的门口。
中间这四年的差距,就是炒作和现实的距离。
国家规划是定方向,不是发令枪,真正的产业落地,永远比资本市场的想象慢半拍,甚至慢好几拍。
所以,炒作是炒作,产业是产业,这点要分清楚。
★ 声明:以上仅代表作者个人立场,仅供参考学习与交流之用。
(来源:米筐投资)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。