10年期美债收益率持稳于5.24%,静待CPI出炉
 2026-10-13 15:53
来源:英为财情Investing
10月9日周五,美国10年期国债收益率收于5.24%,较前一日的5.22%上行2个基点。债市持续承压,市场屏息等待一份备受瞩目的通胀报告 —— 它可能重塑美联储利率预期。
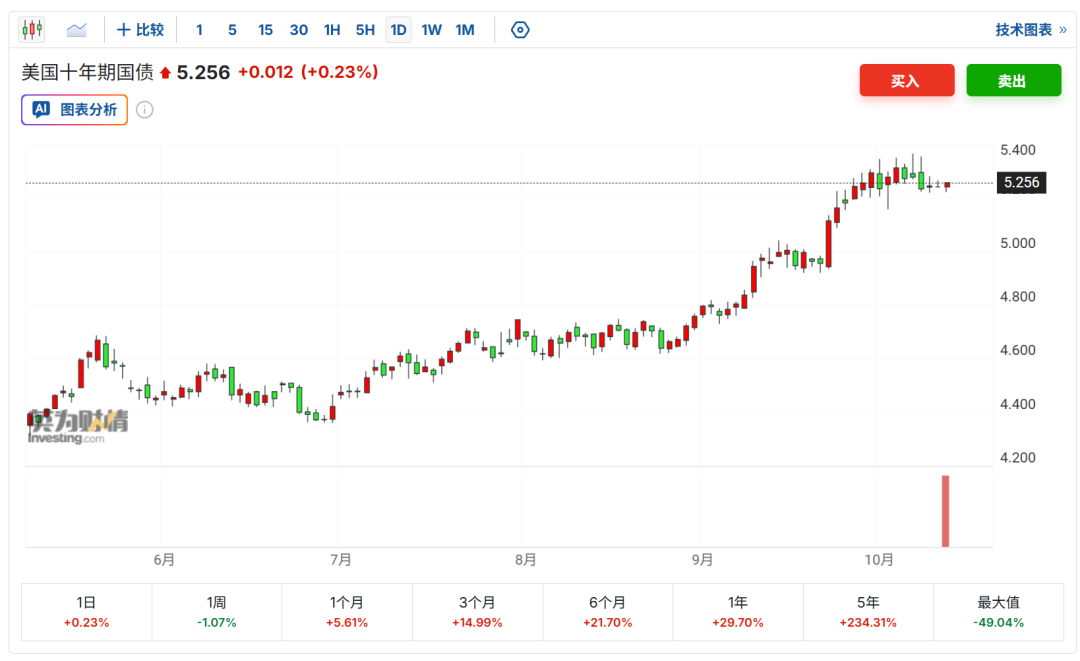
美国财政部公布的每日国债收益率曲线显示,10年期收益率仍低于周三的5.28%水平。此前一轮抛售曾将美债收益率推至二十余年高位。
需要说明的是,上述数据为每日固定期限平价收益率,基于美东时间下午3:30左右采集的市场报价得出,并非某只具体债券的成交价。
曲线分化:短端上行更快
此次变动凸显了美债收益率曲线上的分化。
对近期货币政策预期更为敏感的2年期美债收益率上行5个基点,从周四的4.75%升至4.80%;而同期10年期收益率仅上行2个基点。
由此,两个期限之间的利差从47个基点收窄至44个基点(基于财政部公布的每日数据计算)。
这3个基点的曲线扁平化,比单看10年期收益率小幅上行更有信息量。它表明:周五交易时段,短端借贷利率上行速度快于长端 —— 市场仍在持续评估通胀风险及美联储进一步收紧政策的可能性。
波动加剧:盘中曾触 5.365%
10年期收益率的历史走势也揭示了当前交易的剧烈程度。该基准收益率在 10月7日盘中触及5.365%高位,随后随着国债拍卖需求改善而回落。
10月9日的收盘价较盘中高点明显回落,意味着此前的债券抛售已有所缓和,但并未逆转9月以来收益率的整体上行趋势。
拍卖需求提供支撑
本周国债拍卖需求是一个重要亮点。周三的10年期国债票据投标倍数为2.77,周四的30年期国债投标倍数为2.54。
两场拍卖均获得债市参与者正面评价,表明尽管收益率高企,需求仍存。
美联储10月7日公布的9月FOMC会议纪要显示,在会前的间隔期内,受通胀持续和经济环境变化影响,市场隐含利率预期与美债收益率均有所上行。会议纪要为本轮重新定价提供了背景,但并不构成周五当日收益率波动的直接原因。
收益率上行的溢出效应
美债收益率走高之所以重要,并不局限于国债本身 —— 它直接影响房贷、企业借贷及其他信贷市场的融资环境。不过,10年期收益率的上行并不会机械地等比例传导至每一个借贷利率。
下一个大考:9月CPI
下一个考验在10月14日周三—— 美国劳工统计局将于美东时间上午8:30公布9月消费者价格指数(CPI)。
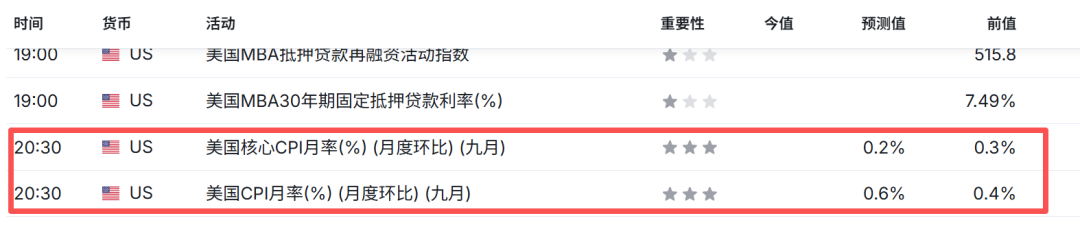
投资者将对比整体通胀和核心通胀与预期的差距,以判断价格压力是否支持进一步收紧政策,抑或为不那么紧缩的政策展望留出空间。
通胀数据强于预期可能重启收益率上行压力;数据偏弱则可能提振债券价格。但两种结果都非定局 —— 尤其当能源价格、国债供给担忧或风险偏好变化主导行情时。
当前核心问题在于:10年期收益率能否继续守在周三高点下方,而2年期收益率对政策预期变化的反应是否仍更为剧烈。周三的CPI报告,将是对这一关系的下一场大考。
Q3财报来袭,提前布局重磅财报预测数据!InvestingPro一站式查看(通过下方网址即刻订阅)
https://cn.investing.com/pro/pricing/plans
(来源:英为财情Investing)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。