LVMH时尚皮具卖不动了,中国市场走向成关键


21世纪经济报道记者 高江虹
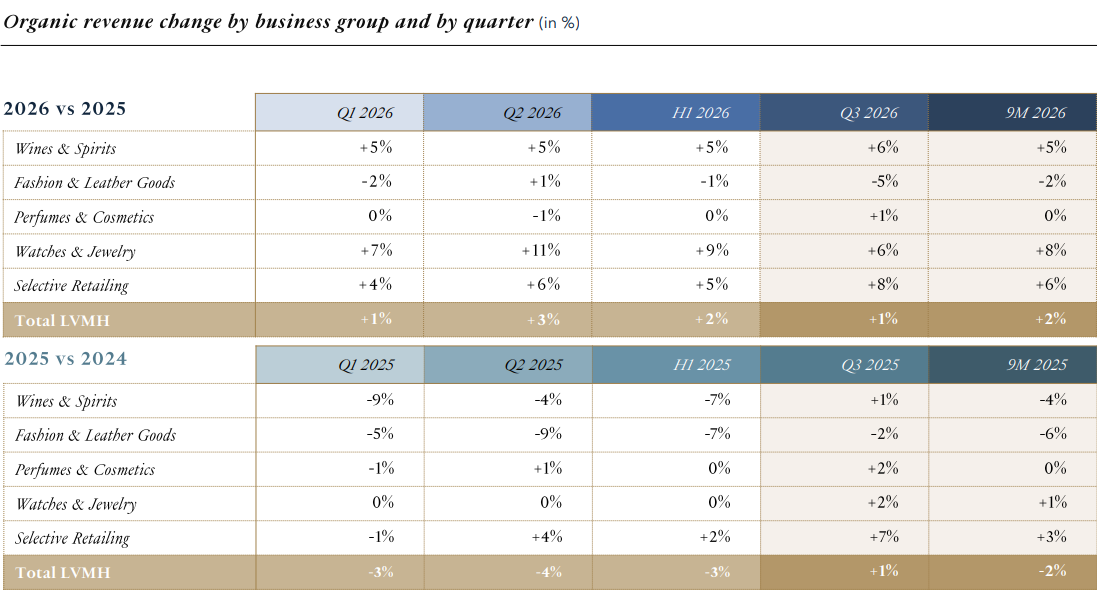
巴黎时间10月12日,LVMH发布2026年第三季度营收快报。当期,LVMH实现总营收185.04亿欧元,报告口径同比增长1.2%,有机营收同比增长1%,增速较二季度的3%明显回落;前三季度累计营收571.48亿欧元,有机增长2%。分板块看,葡萄酒烈酒、腕表珠宝、精品零售保持稳健增长,而时尚皮具板块再度陷入负增长,直接拖累集团整体表现。
作为LVMH集团利润引擎的时尚皮具板块,第三季度有机下滑5%,打破了市场此前刚萌生的复苏预期,成为这份财报最大的看点。北京时间10月13日凌晨,LVMH集团首席财务官塞西尔·卡巴尼斯(Cécile Cabanis)在财报电话会上表示,当前中国大陆市场需求走弱属于周期性现象,而非结构性转变。
要客研究院院长周婷则认为,这个下滑不是短期波动,而是全球高端消费底层逻辑切换带来的结构性信号。
三大板块撑住大盘
尽管整体增速放缓,葡萄酒烈酒、腕表珠宝与精品零售三大板块仍分别录得6%、6%、8%的有机增长,成为集团增长的主要支撑,并对冲时尚皮具业务的下滑拖累。
塞西尔·卡巴尼斯在电话会上直言,集团内部板块分化明显。她透露,时尚皮具是唯一有机增速为负的板块。
所幸这一季度其他业务拉动营收增长。葡萄酒烈酒板块三季度营收14.29亿欧元,有机增长6%,板块复苏态势持续。其中,干邑业务回暖,轩尼诗在包括中国大陆在内的亚洲市场出现复苏;香槟业务在欧洲消费场景带动下同步回暖。品牌在产品端持续推新,面向美国市场推出轩尼诗即饮鸡尾酒新品,拓展年轻消费群体。该板块长期具备强现金流与高毛利属性,在集团增长承压阶段起到稳定器作用。
腕表珠宝板块营收25.00亿欧元,有机增长6%,增长由高级珠宝业务拉动。蒂芙尼HardWear与Knot系列保持全球热销,宝格丽高级珠宝本季度也创下销售新高。卡巴尼斯在电话会中提到,硬奢品类的消费逻辑与皮具包袋存在差异,高净值客户更看重藏品属性,需求韧性更强。她表示,高端珠宝、顶级腕表的客群稳定性更高,区域波动带来的冲击相对更小。
精品零售板块营收40.70亿欧元,有机增长8%,是集团五大板块中增速最高的业务。丝芙兰为核心贡献者,凭借与Rhode及多个中国美妆品牌等的独家合作在全球扩张,持续新增门店,进入比利时、克罗地亚等新市场,市场份额在多国提升;丝芙兰依托独家品牌矩阵与全渠道运营能力,近年持续走出独立行情,摆脱对旅游客流的依赖。而DFS大部分资产已完成剥离,乐蓬马歇百货保持稳健增长。
香水化妆品板块营收20.08亿欧元,有机增长1%,由Dior香水与娇兰驱动。大众美妆赛道竞争加剧,板块增长相对平缓,仅依靠核心经典香氛与护肤系列维持基本盘。
卡巴尼斯在陈述中重申集团经营基调,坚持审慎定价策略,不会依靠大规模促销或大幅折扣刺激需求,维护品牌吸引力是核心要务;库存整体可控,坚持按需生产,避免过量备货。她还透露,资本开支会保持审慎,聚焦高产出旗舰门店,如首尔LV The Place与米兰Dior新店,并减少低效小店。资产层面,Marc Jacobs出售给WHP Global的交易已于9月1日完成,集团持续优化品牌资产组合,剥离低回报业务。
时尚皮具成唯一负增长
时尚皮具板块是本次财报的最大变量。该板块三季度营收82.45亿欧元,有机增速为-5%,前三季度累计有机增速-2%,为五大板块中唯一负增长。
记者翻阅LVMH历年各季度财报数据,发现时尚皮具板块自2024年三季度起进入下行通道,该季度有机增长为-5%,此后一直低迷,2025年第二季度甚至暴跌9%,直到今年第二季度短暂回正至1%,市场一度预期板块触底企稳,但今年第三季度再度转为负增长,复苏预期被打破。作为LVMH集团收入与利润占比最高的板块,时尚皮具板块的收益直接关乎整个集团的业绩表现。
实际上,这个板块内部品牌表现亦是明显分化。卡巴尼斯在电话会上透露,Loro Piana与Rimowa仍保持两位数增长,而Dior新创意系列销售表现亮眼,承受的压力小于LV。
卡巴尼斯将当前疲软定性为周期性现象而非结构性转变。她表示,中国消费者偏好正在变化,硬奢与高端烈酒需求韧性更强,时尚皮具赛道竞争加剧、消费意愿下降。“我们策略不变,不进行大范围打折,依靠产品更新与门店体验维持品牌吸引力,静待市场修复。”
但周婷更倾向于认为这是结构性改变。周婷认为,高端消费正在发生范式升级,消费重心从实物消费转向精神消费、从功能消费转向体验消费、从单纯购买产品转向购买服务。过去高净值人群愿意为包袋、成衣这类实物奢侈品大额买单,现在预算持续流向高级珠宝、收藏艺术品、文旅体验、沉浸式服务等具备精神价值的品类,传统箱包皮具的消费优先级自然被稀释。
同时,赛道竞争持续加剧。周婷指出,箱包、成衣是奢侈品行业门槛相对最低、入局品牌最多的赛道。消费走向个性化、多元化,市场品牌多极化已经成为大势,头部奢品曾经享有的绝对溢价红利被摊薄,LVMH这类巨头在这个赛道的相对市场份额持续下降。
在中国市场,周婷认为本土中式奢侈品牌正在强势崛起。依托本土文化叙事、工艺表达,新中式品牌直接分流了原本流向国际大牌成衣皮具的消费需求,对传统欧美奢牌形成实实在在的冲击。中国高端消费者的消费观念也已经迭代,从过去的炫耀式消费转向理性的悦己消费。“大家不再单纯为Logo买单,更加看重材质本身、工艺质感,同时将环保、健康、审美共鸣纳入消费决策体系。”周婷认为,单纯依靠品牌标识的传统时尚皮具,在国内市场的相对优势持续减弱。
周婷称,多重因素叠加,最终反映在财报上,就是时尚皮具板块的收入下滑。这个板块是LVMH的基本盘,它的承压,本质是传统Logo型实物奢侈品遇到了增长天花板。
西交利物浦大学副教授郭剑光则指出,时尚皮具5%的有机下滑,远高于市场一致预期的1.8%至2%,背后并非全区域同步走弱。美国、欧洲、日本市场仍保持正向增长,除日本外的亚洲市场单季下滑5%。
郭剑光认为,这份财报暴露了一个此前被掩盖的结构性矛盾。过去靠持续提价、大秀营销维持的品牌溢价叙事,在消费者不再为Logo买单的当下,已经无法对冲核心市场的需求收缩。
对比二季度时尚皮具1%的正增长,三季度的5%倒退说明行业弱复苏的判断完全不成立。郭剑光判断,奢侈品行业过去三年的调整已经从短期消费波动,演变为核心品牌增长模型失灵的中长期挑战。
中国市场走向成关键
不仅仅是专家的观点有变,财报发布后,多家国际机构观点亦出现多空分歧。
TD Cowen将目标价由510欧元下调至425欧元,认为时尚皮具5%的有机下滑显著低于预期,LV在中国大陆的包袋降温幅度超出预判,而皮具板块是集团利润核心,收入下滑将拖累全年盈利。Jefferies维持持有评级,目标价由440欧元下调至415欧元,核心忧虑在于皮具板块盈利弹性受损,该板块贡献集团绝大部分营业利润,并提示若中国需求持续走弱,明年上半年库存压力或上升。摩根大通维持中性评级,目标价由525欧元下调至500欧元,坦言此前预期皮具仅下滑2%,实际下滑5%,大幅低于预期,但美国、日本市场及硬奢、丝芙兰、烈酒业务托底集团基本面。
不过,伯恩斯坦维持跑赢大盘评级,欧洲老牌奢侈品券商Kepler Cheuvreux维持买入评级并将目标价微调至490欧元,认为中国消费者偏好向硬奢与烈酒转移,对LVMH品牌矩阵反而构成利好,品牌护城河并未削弱。Kepler Cheuvreux不认为中国市场进入长期结构性下行,建议逢低布局,耐心等待中国市场回暖。
机构间的一致判断是,本季度最大意外变量在于时尚皮具板块表现显著低于一致预期,增长高度依赖三大板块对冲,中国市场需求走向成为核心观测指标。时尚皮具板块能否率先企稳,将成为判断全球奢侈品周期拐点的关键信号。
周婷进一步指出,从集团整体看,第三季度整体有机增长1%,板块分化明显,时尚皮具承压,但腕表珠宝、葡萄酒烈酒板块保持稳健增长,这也印证了高端消费结构性转移的趋势。LVMH集团的韧性仍然存在,欧美、日本市场保持稳定增长,靠珠宝、烈酒这类具备资产属性、收藏属性的品类托住大盘。但时装皮具,也就是LV、Dior最核心的包袋成衣业务,在中国市场的疲软,是集团最大的隐忧。
放在更长周期看,周婷认为LVMH面临两大挑战。一是过去几十年它赖以成长的Logo型实物奢侈品增长逻辑,正在中国这个核心市场失效。二是奢侈品市场不再是欧美大牌一家独大,中式奢品正在快速成长,未来全球奢侈品格局会迎来代际更替。当然,LVMH也在主动调整,加码高级珠宝、强化门店体验,试图对冲传统皮具成衣的下滑。但这个转型不是短期能够完成的。这一份财报,就是全球奢侈品新旧格局切换的缩影。传统欧美奢牌的增长红利逐步见顶,而以文化为根基的中式奢侈品牌,正在迎来属于自己的发展窗口期。
(作者:高江虹 编辑:陶力,张晔)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。