金盘科技三季度营收同比增长25%,在手订单总额达113亿元
来源:金融界
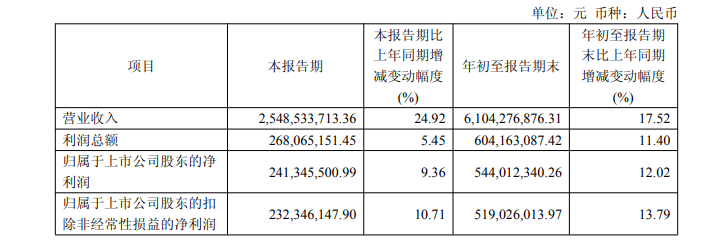
10月13日晚间,海南金盘智能科技股份有限公司(688676.SH)发布2026年第三季度报告。财报显示,公司前三季度实现营业收入61.04亿元,同比增长17.52%;归属于上市公司股东的净利润5.44亿元,同比增长12.02%;基本每股收益1.19元。
单季业绩创新高,AIDC业务爆发式增长
单季度来看,第三季度公司实现营业收入25.49亿元,同比增长24.92%,环比增长25.36%;归母净利润2.41亿元,同比增长9.36%,环比增长26.86%;扣非后净利润2.32亿元,同比增长10.71%。单季营收和净利润均创历史新高。
订单结构的显著变化是本期财报的核心看点。截至报告期末,公司2026年累计新签销售订单111.18亿元,同比增长82.26%;第三季度新签销售订单36.24亿元,同比增长116.48%。在手订单储备充足,总额达113.00亿元,同比增长62.70%。
分区域看,海外市场增长势头尤为突出。前三季度海外实现营业收入25.14亿元,同比增长58.05%,国内营业收入35.90亿元,与上年同期基本持平。海外新签订单61.49亿元,同比增长296.54%,占销售订单总额的55.31%;海外在手订单达69.81亿元,占全部在手订单的比重提升至61.78%。
分业务领域看,受益于AI及算力基础设施需求的持续释放,数据中心业务快速放量。前三季度数据中心领域实现营业收入23.98亿元,同比增长146.24%;其中第三季度实现收入11.33亿元,同比增长179.41%,占当季营收比重达44.5%。数据中心领域累计新签订单56.78亿元,同比增长471.96%,AIDC相关产品在手订单增长至55.65亿元,占在手订单总额的49.24%。此外,工业企业电气配套领域订单同比增长114.55%,重要基础设施领域订单同比增长95.84%。
成本压力下,毛利率逆势提升
值得注意的是,公司在成本端面临多重压力。2026年前三季度,主要原材料电解铜平均价格10.39万元/吨,同比上涨32.47%,铜制品采购成本同比增加约4.11亿元,占营业收入比例约6.74%。此外,股份支付费用0.52亿元、可转债利息支出0.38亿元、外币贬值汇兑损失0.76亿元,对表观净利润形成一定压制。
面对成本上升,公司通过持续推进数字化智能化转型、主动优化客户结构和订单质量,以及取得美国海关与边境保护局退税等方式加以应对,前三季度毛利率达27.19%,较上年同期提升1.11个百分点。
研发方面,公司前三季度研发投入合计2.75亿元,同比增长22.60%;第三季度研发投入1.16亿元,同比增长48.35%,主要投向AIDC电源全系列产品及风电、储能等新能源领域产品的升级迭代。
财报发布后,多家券商发布了研究报告。国金证券维持“买入”评级,预计公司2026至2028年实现归母净利润8.6/12.9/17.0亿元,认为公司深度参与全球AIDC供配电建设,看好后续在手订单进入密集交付期后业绩加速释放。东吴证券在研报中表示,若剔除汇兑损失、股份支付费用及可转债利息费用合计0.57亿元的影响,第三季度归母净利润同比增速约为33%,业绩符合市场预期。国泰海通证券给予“增持”评级,目标价72.58元,指出公司全球战略持续深化,AI需求持续释放带动订单结构优化。
截至10月14日收盘,金盘科技报55.05元/股,总市值253.11亿元。
(来源:金融界 编辑:张明艳)