“十五五”期末我国工业电气化率基准情景下预计提升至32.6%


“十五五”期末我国工业电气化率基准情景下将达32.6%,加速情景下可达34.5%。
21世纪经济报道记者曹恩惠
作为先进生产力与现代化水平的重要衡量标志之一,电气化直接反映了一个国家或地区的现代化程度、能源转型进程和经济发展质量,关系到经济增长、能源安全、环境保护和产业竞争力等多个核心层面。
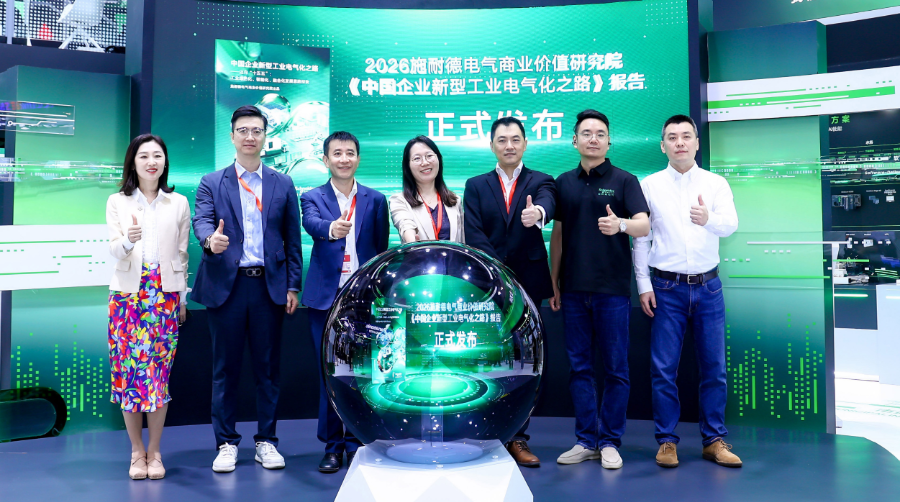
《中国企业新型工业电气化之路》发布现场
近日,施耐德电气在工博会现场发布与中电联电力发展研究院共同撰写的《中国企业新型工业电气化之路》(下称《报告》)。报告指出,“十五五”时期,工业电气化水平持续提升已是确定性的发展趋势,且电气化率也将逐步成为衡量企业发展质量与综合竞争力的重要指标之一。《报告》预测,基准情景下,工业电气化率将由2025年的约28.0%提升至2030年的32.6%,加速情景下则有望提升至34.5%。
施耐德电气高级副总裁、战略与业务发展中国区负责人、商业价值研究院院长熊宜认为:“新型工业电气化并非简单的能源替代,而是生产系统的战略升级。其本质在于以电能为核心,推动工业从能源结构、工艺路线到运营模式的全链条重构,是支撑工业企业绿色化、智能化、融合化转型的核心载体。”
《报告》进一步指出,“十五五”期间我国工业电气化的稳步推进,将由技术迭代、产业升级、电力系统演进、政策市场协同等多重因素共同驱动,并呈现六大发展方向——转型路径多元化、以绿色低碳为导向、核心技术迭代赋能、区域行业分类施策、强化与新型电力系统耦合以及政策市场并行驱动。
虽然工业电气化长期方向清晰,但从技术可行走向规模化落地,仍受到工艺适配、项目经济性、绿电供给、源荷协同和市场机制等多重约束。例如,技术成熟度与系统适配仍待提升,项目全生命周期成本承压,资源获取与稳定利用仍存障碍,负荷柔性与系统能力不足,政策激励与价值传导仍待完善。而这些难点及堵点既是企业推进电气化改造的关键制约,也是企业制定电气化方案时的核心考量。
此外,不同行业的工艺禀赋与电气化基础差异显著,转型路径与优先级各不相同。对此,《报告》以钢铁、电解铝、化工等高载能行业为例,总结出“终端用能电气化、电力供应低碳化、用能系统智慧化”三维转型路径。施耐德电气战略与业务发展总监刘鹤楠在其分享环节对三维路径作了详细解读。
其中终端用能电气化,是指聚焦需求侧终端用能形态转换,以电驱、电热和电化学技术替代煤炭、石油、天然气等化石能源,形成设备替代与核心生产工艺重塑两类路径,推动系统提效与源头减碳;对难以直接电气化的工艺环节,探索绿电制氢等支撑的间接电气化路径;电力供应低碳化,聚焦供应侧电力来源绿色转型,以物理交付路径、是否经过公共电网为核心划分标准,形成用户侧自建自用、公共电网绿电交易、专用线路绿电直连三类并行路径,企业可结合绿电溯源性、成本稳定性、供电可靠性构建多元组合;用能系统智慧化,则作为终端用能电气化、电力供应低碳化的协同支撑层,解决“供需如何动态匹配”的核心问题,是电气化从单点设备替代走向全链路系统优化的关键升级。
《报告》基于三条路径梳理了主要技术与应用模式,并依照技术成熟度、工艺适配性、经济可行性、推广条件等,提出了企业工业电气化的四类推广阶段。其中,规模化推广类可纳入常规技改计划;条件性推广类需开展场景化技术经济评估;示范性应用类适合试点先行积累数据;前沿性探索类应纳入中长期技术与产业布局。
事实上,不同工业领域的电气化改造的确需要循序渐进。施耐德电气能源管理低压业务行业应用与创新负责人周俊文在接受21世纪经济报道记者采访时表示:“钢铁、传统化工等行业电气化率较低,需要稳步推进电气化改造,可以分为四个阶段:规模化推广、条件性推广、示范性应用和前沿性探索。比如,传统的公辅或者公用设备主要集中在动力驱动,像高效电机、光伏设备和风机设备,基本上都可以实施电气化改造,处于规模化推广阶段。综合来看,成熟的设备尤其是驱动类设备可以做规模化推广;条件性推广类要更多考虑经济指标;核心工艺或创新工艺则需聚焦示范性应用和前沿性探索。”
(作者:曹恩惠 编辑:郑世凤,张程)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。