长鑫4F架构扰动定价权,日韩存储高开跳水,A股半导体设备探底回升


来源:数科
10月14日,A股芯片再度低开。半导体设备ETF招商(561980)早盘水下震荡、随后拉升翻红,权重股长川科技大涨4%。华峰测控、北方华创、华海清科等多股探底回升。
外围市场方面,日韩股市早盘跳水,三星电子、SK海力士、铠侠一度高开2%,但目前均已大幅回落。隔夜美股半导体设备、存储承压,应用材料跌超6%,美光科技、SK海力士美股跌超3%。
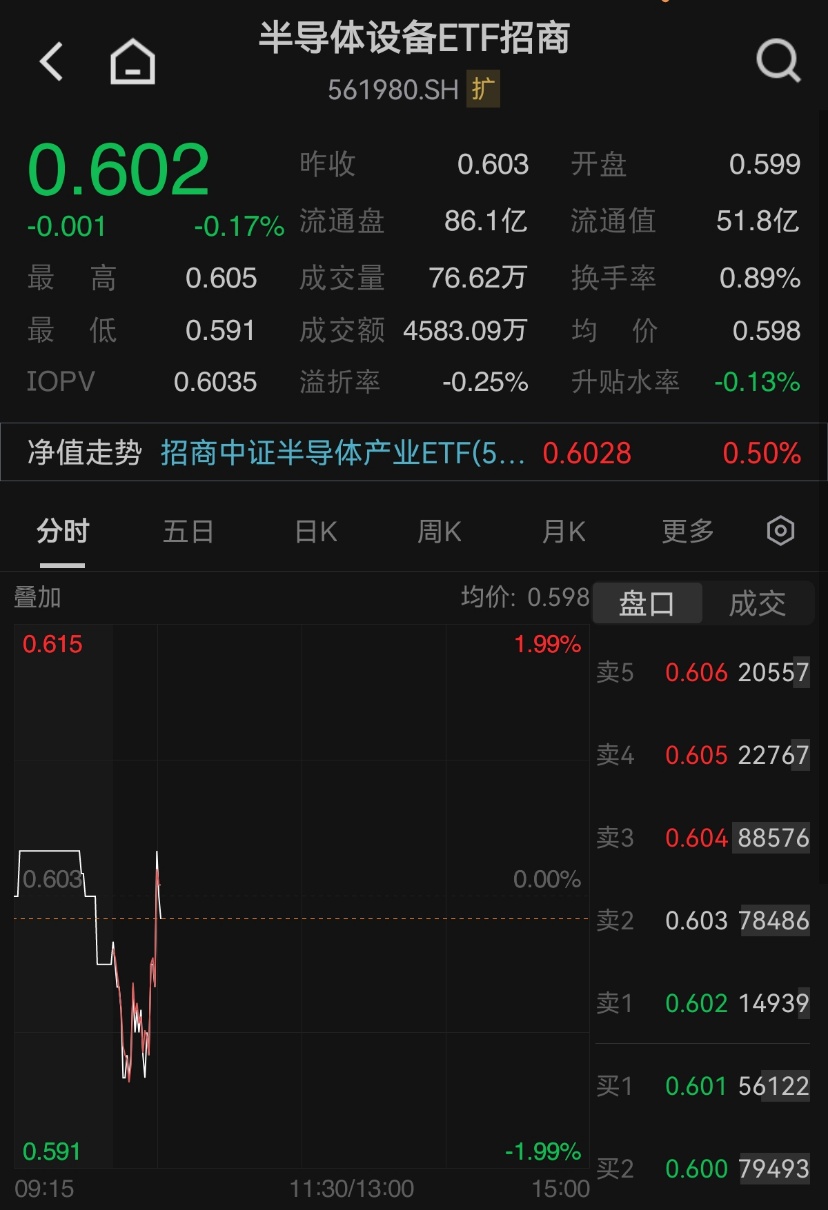
长鑫4F架构引定价权担忧,日韩、美股存储调整
有分析指出,近期海外存储接连调整,或与长鑫公布4F架构与DDR5RDIMM进展有关。主要系市场担忧未来DRAM竞争加剧,中国厂商有望以更低成本切入服务器DRAM,因此韩厂高端存储定价权长期承压。
据悉,目前行业主流是6F²(单元占6倍F²面积),长鑫的4F²把单元面积压到4倍F²、理论单元面积可缩小约1/3,同面积存储密度提升约30%-50%。公司现已公开相关专利族超300件,有望绕开EUV、用DUV多重曝光+架构创新实现战略“换道”。
东吴证券预计,2026年长存与长鑫将合计新增10–12万片/月产能,重点聚焦于3DNAND与HBM制程,投资总额有望达155–180亿美元。扩产需求叠加自主可控,预计2026-2027年中国大陆晶圆厂设备销售额将达4414/4736亿元,分别同比+21/+7%。
SEMI也发布2026年7月最新测算,将全球2026年WFE销售额预测上调至1439亿美元,预计2027、2028年分别增长21.8%/14.1%至1753/2000亿美元,增长动能主要覆盖先进逻辑、存储及先进封装等关键领域。
机构:四季度A股算力硬件望迎M顶二波行情
目前三星、SK海力士、台积电、英特尔等海外厂商均积极推进扩产计划。下游扩产已逐步兑现至设备端,多家前道设备龙头收入及盈利持续创新高并上调后续指引。而中国大陆晶圆产能2024年占全球的22%,低于同期30%的半导体销售额全球占比,叠加自主可控需求具备广阔上行空间。
业绩方面,申万宏源预计长鑫科技26Q3营收1210亿、净利635亿,AI通胀链和自主可控三季度有望高景气持续。国元证券认为AI硬件链阶段性调整,或可优先关注存储及先进封装景气验证。
展望四季度,国投证券强调,科技有望迎来产业催化下的业绩驱动行情。若AI科技后续盈利增长斜率超过贴现率上行的幅度,该机构预计四季度AI科技行情回归概率增大,年内算力硬件有望迎来M顶第二波行情。
配置方面,半导体设备ETF招商(561980)跟踪中证半导,成份股汇聚中微公司、北方华创、拓荆科技等设备材料龙头(占比80%),同时覆盖寒武纪、海光信息、中芯国际三家算力芯片和晶圆制造龙头(占比20%),前十大集中度高达80%、聚焦龙头。
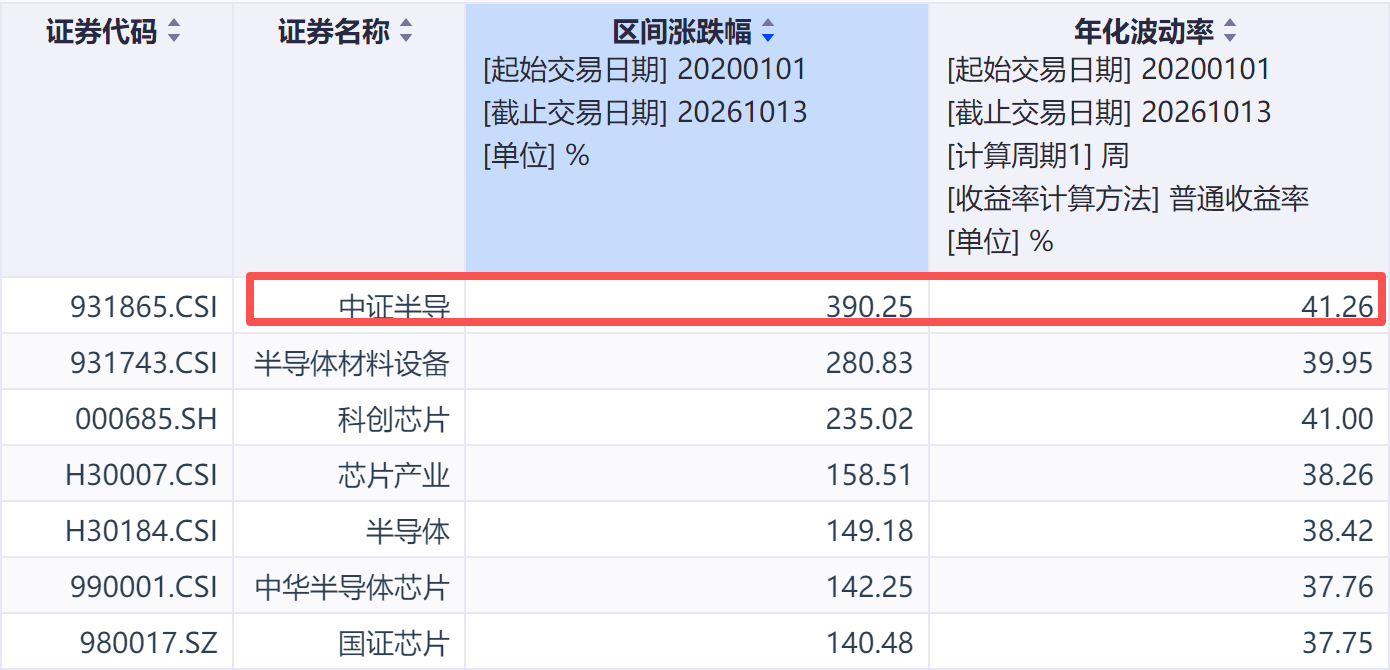
数据显示,截至10月13日,该指数2020年以来累涨390%,大幅领先科创芯片(235%)、半导体材料设备(281%)等同类指数,高弹性特征显著。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(来源:数科 编辑:赵阳)