三季度近半数纯固收理财实现零回撤,合资理财子平均收益领先


2026年三季度,债市收益率整体震荡分化,短端上行、中长端下行,收益率曲线趋于平坦。信用利差方面,各期限和评级信用债利差普遍收窄。信用债收益率与国债收益率波动趋同、震荡下行,且低等级、长久期信用债收益率下行幅度更为显著。
债市为纯固收理财产品提供了相对友好的运作环境,但也对管理人的久期管理与信用甄别能力提出了更高要求。
平均净值增长0.46%,近半数产品零回撤
从纯债产品的收益表现来看,三季度理财公司存续公募人民币纯固收产品平均净值增长率为0.46%,平均年化波动率仅0.19%,平均最大回撤0.05%。
从收益分布看,纯固收产品三季度的净值增长率90分位和99分位分别为0.68%和1.04%。风险控制方面,零回撤产品占比达49.7%,回撤小于0.05%的产品占77.8%。在多重因素制约下,纯固收类产品收益率进入低波平台期或将成为常态。
从各机构表现来看,合资理财公司平均收益率较为领先,施罗德交银理财、贝莱德建信理财三季度纯固收产品平均净值增长率均为0.89%,高盛工银理财平均净值增长率为0.74%。国有行理财公司中,交银理财表现不俗,平均净值增长率为0.81%。
城商行理财公司中,宁银理财、徽银理财纯固收产品收益较优,浙银理财则低于同业平均,三季度纯固收产品平均仅上涨0.36%。
建信理财银发产品的二永债策略
三季度涨幅领先的产品是建信理财“嘉鑫固收类封闭式产品2024年第6期(银发客群优享)”,该产品运作起始日为2025年1月7日,预计于2027年1月27日到期,业绩比较基准为2.5%—3.3%,三季度净值增长率达到2.3%,最大回撤为0.04%。
截至2026年上半年末,该产品期末穿透后债券资产占比高达78.41%,为组合压舱石;现金及银行存款占比14.26%,为组合提供充足的流动性缓冲;公募基金配置占比7.33%,主要覆盖纯债基金等稳健赛道,以丰富收益来源。
从前十大持仓来看,资产高度集中于国有大行及股份制银行的永续债与二级资本债(如中行、工行、招行、邮储、农行等发行的二永债)。这一配置凸显了管理人在纯固收框架下,通过高等级银行资本债结合适度杠杆来增厚组合收益的特色策略。
2026年以来,面对债券市场收益率的震荡调整,产品整体保持了较强的抗跌性与收益弹性。南财理财通数据显示,截至2026年10月7日,产品近三个月净值增长率为2.19%,近六个月、近一年净值增长率分别为3.07%、4.52%。
9月末,产品进行了第六次收益分配,每100份理财计划现金分配人民币0.2元,权益登记日为2026年9月29日,分红日为2026年9月30日。对于银发客群而言,在净值稳健增长的同时保持稳定的分红节奏,或许比单纯的收益数字更具吸引力。
民生理财富竹纯债系列的极致防御
另一绩优产品民生理财“富竹纯债182天持有期28号理财产品E”三季度净值增长率为1.9%,最大回撤为0。其业绩比较基准为“中国人民银行公布的七天通知存款利率×60%+中债-新综合全价(1-3年)指数收益率×40%”。
截至2026年6月末,产品期末穿透后持仓呈现高流动性与强防御性特征:银行存款、结算备付金等现金类资产合计占比高达84.24%,为组合提供充足的流动性缓冲;债券、资产支持证券等固定收益资产合计占比约11.4%,其他资产占比4.36%。
2026年上半年,货币政策维持稳健偏松基调,债市收益率整体震荡下行,信用债表现强势,各等级信用利差极致压缩,中低等级城投债尤佳。基于对市场“震荡偏强”的判断,管理人坚持票息策略为主、波段交易增厚的运作思路,维持中性偏积极的久期水平,同时择机参与了银行二级资本债和永续债的交易行情,有效增厚了组合收益,实现了净值的平稳向上。
在操作思路上,管理人认为,票息仍是核心收益来源。组合将坚持底线思维,不盲目下沉信用资质,精细化挖掘配置价值,获得稳定的持有收益。为降低组合波动,将以中短久期信用债为压舱石,同时将以小仓位参与长端利率债的波段交易以增强收益。
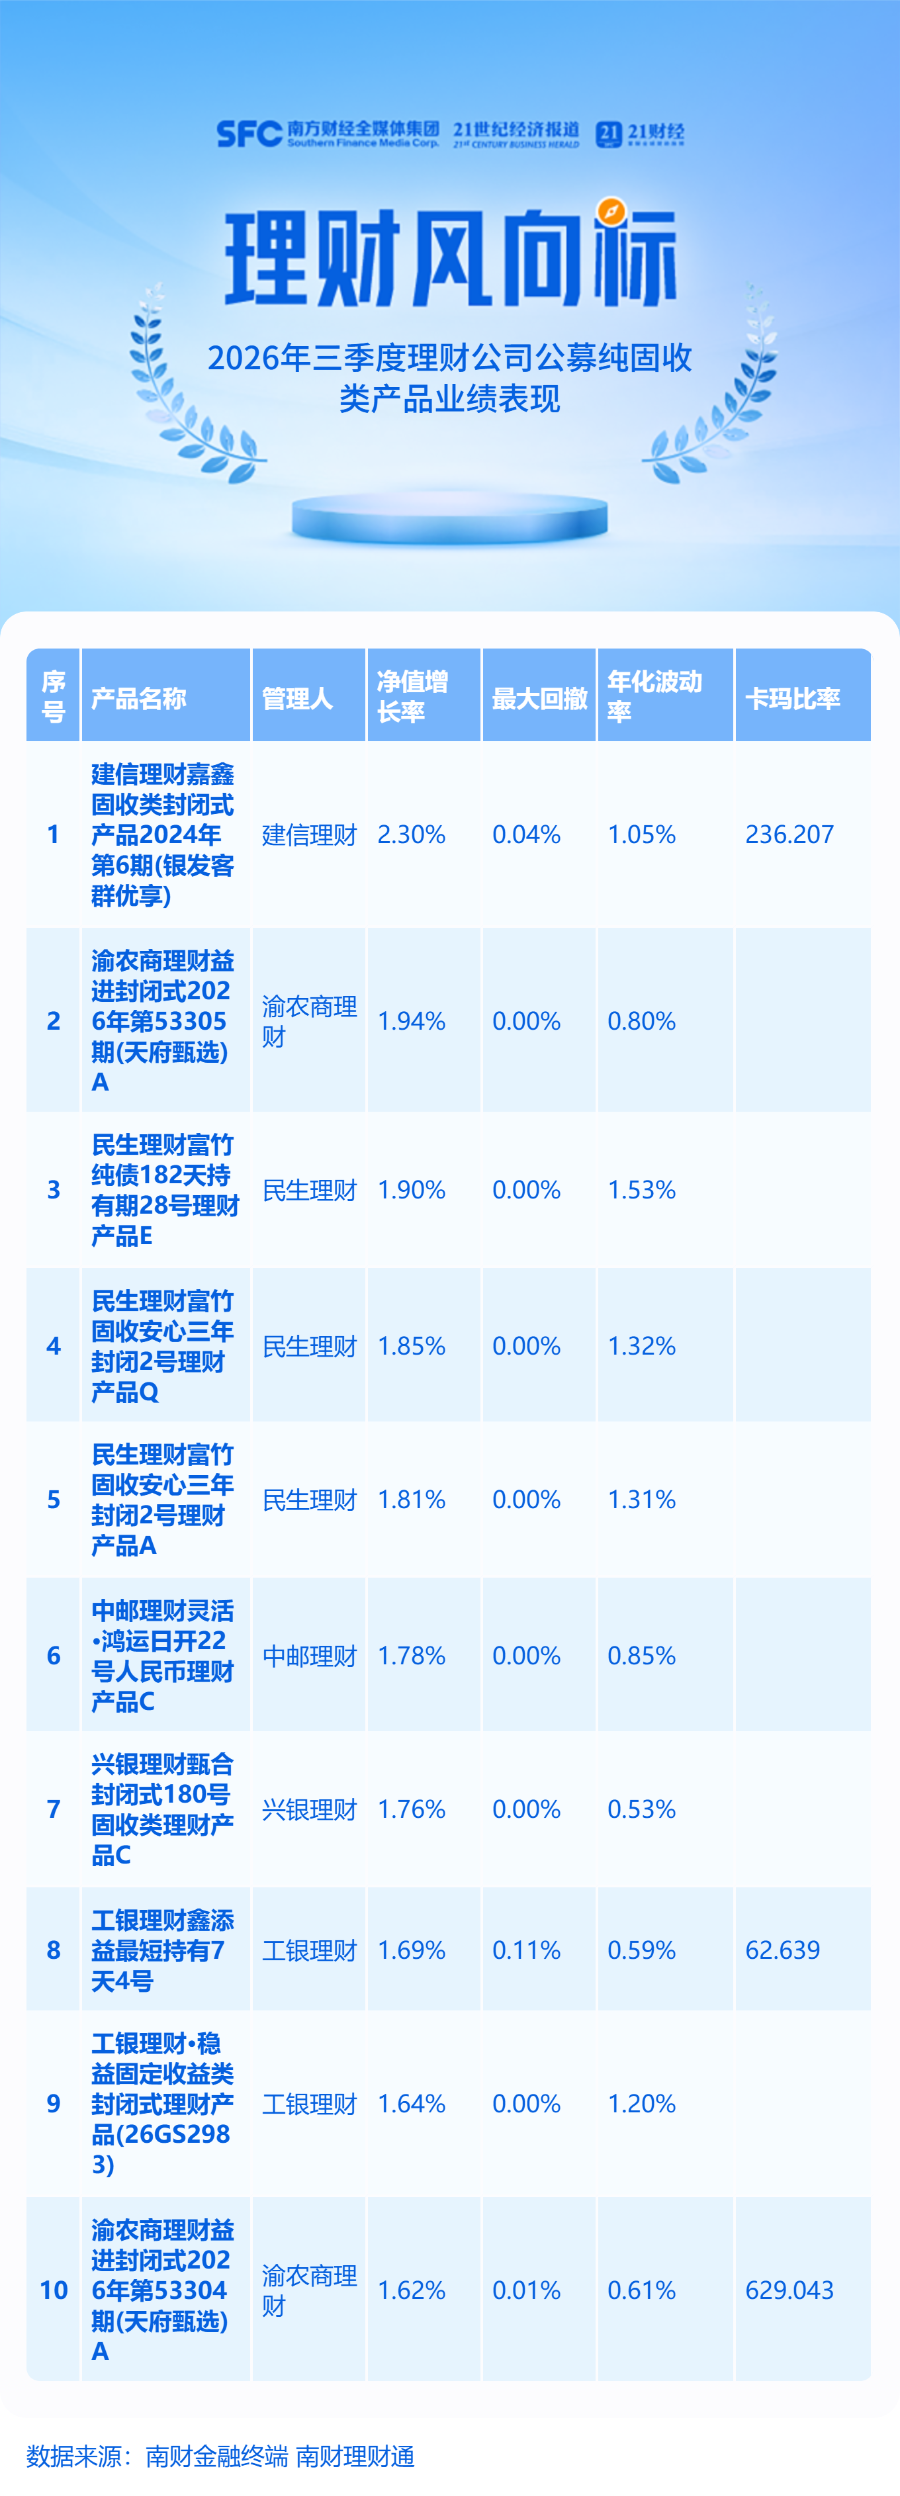
数据说明:产品统计范围为理财公司发行的公募纯固收类产品,统计区间为2026年三季度。
(作者:薛茹云 编辑:唐曜华)
《机警理财日报》是南方财经全媒体集团、21世纪经济报道旗下投资理财、财富管理特色栏目,旨在帮投资者守好“钱袋子”,并创造更高的行业价值。
机警理财,机智投资,敬请关注!
(声明:本内容为行业研究和数据分析,数据仅反映统计区间内的历史业绩,不预示未来表现,不构成对任何金融产品的投资建议或购买推荐,亦不构成任何形式的理财产品营销。本专栏系列文章系独家原创,抄袭必究,转载请联系作者。)