LSEG跟“宗”|中国人节后开工对金价有多重要? 生产商或想在加息周期开始时锁定价值
 2026-10-14 15:38
来源:Refinitiv路孚特
李冈峰
欧洲天然资源基金
Commodity Discovery
特约分析师
这是一个主要从美国每周的CFTC数据公布基金(Managed Positions)在当地期货市场的各种部署,继而反映现时市场对贵金属的情绪和对短/中期的一个价格判断。美国每周五收市后公布的CFTC数据,记录日为刚过去的周二(如果过去一周原本工作日是假日的话数据出炉会延期)。
概要
目前市场认为美联储今年仍有可能再次加息,市场对今年12月加息机率的预期从两周前的78.9%水平回升至上周五的85.1%。市场暂时预期美联储明年会加息1-2次,笔者则倾向认为市场或低估了明年全球的通胀环境,以及美联储加息的步伐。
笔者之前曾提到,纵使市场预期已从美联储会在10月加息转变为“按兵不动”,但金价依然不断下跌,最低更曾跌至4100美元下方。(幸好)上周四中国内地终于放完长假,金银价格终于出现较为像样的反弹。笔者认为,在当前环境下,国际金价仍需依靠中国资金支撑,这本身就是国际金融市场值得反思甚至蒙羞的一件事。由于笔者相信短期内4000美元支持位依然强劲,不排除金银价格在未来一段时间继续展开反弹。
上周,世界黄金协会指出,尽管9 月金价下跌,但全球黄金ETF资金已连续数月强势净流入 。 在历史上这种情况并不常见,因为通常黄金ETF资金流向通常滞后于金价表现,而且上月全球主要地区均录得资金流入,情况较为罕见。加上笔者追踪美国期货基金数据,至9月29日为止,基金于美国期货黄金净多在2026年仅下跌3%,因此结论应该是参与美国期货市场的商业对冲者 / 套期保值者(Commercials)是此轮做空金价的主要推动力量之一。在传统的 COT 报告中,这个类别主要指实际参与实体商品生产、加工、运输或消费的企事业单位(即实体产业链大户)。他们进场买卖期货不是为了靠投机差价赚钱,而是为了锁定未来的进货/出货价格,规避现货市场的价格波动风险(套期保值)。
LSEG Workspace用户可以搜寻CFTC寻找最新数据:
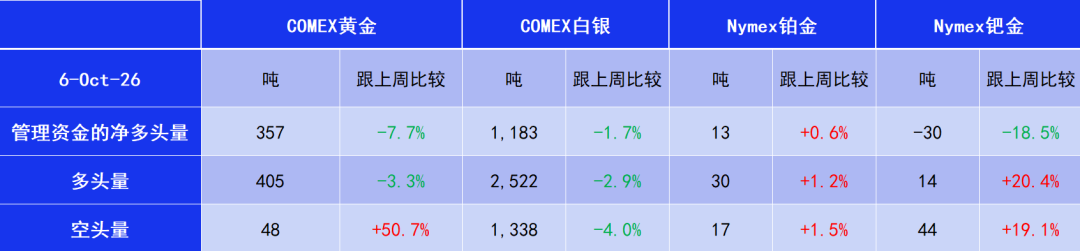
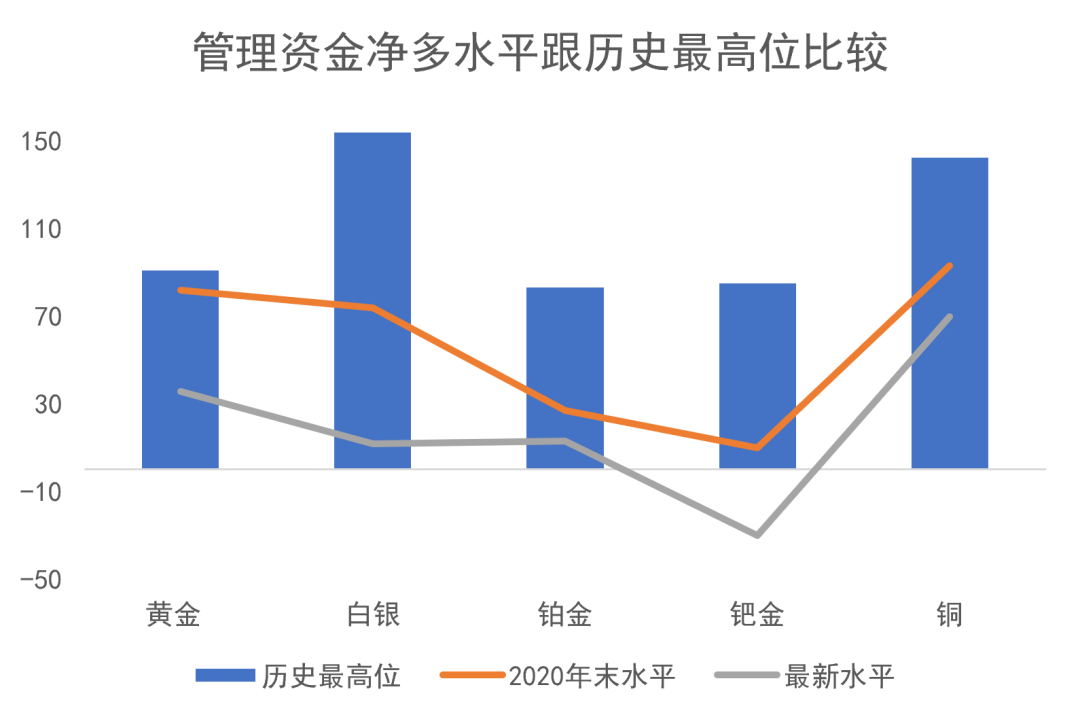
数据来源:CFTC/LSEG Workspace
*为了方便比较,COMEX黄金的金属当量除以10、COMEX白银的金属当量除以100。
**目前Nymex钯金的参考性很低。
至10月6号为止,除了鉑金外美期各金属的基金净多全线下跌。而钯金合约经历了连续六周基金净多头水平后,上周二已连续第30周处于基金净空,并为过去73周最低水平。
美期黄金基金多头环比跌3%至405吨;基金空头环比升51%至48吨,因此基金净多环比跌8%至357吨,为过去15周来最低水平。
白银基金多头环比跌3%至2,522吨;基金空头环比跌4%至1,338吨,因此基金净多环比跌2%至1,183吨。
铂金基金多头环比升1%至30吨;基金空头环比升2%至17吨。基金净多环比升1%至13吨。
基金于美国期货黄金净多年初至今跌10%(2025年累积跌30%)
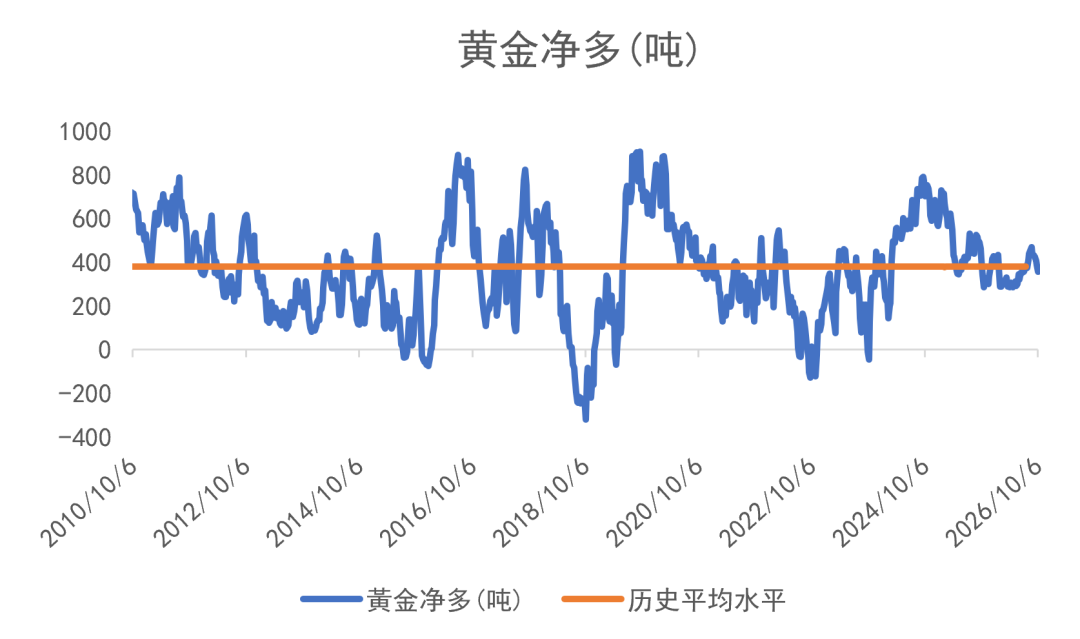
数据来源:CFTC/LSEG Workspace
基金于美国期货白银净多年初至今跌54% (2025年累积跌1%)
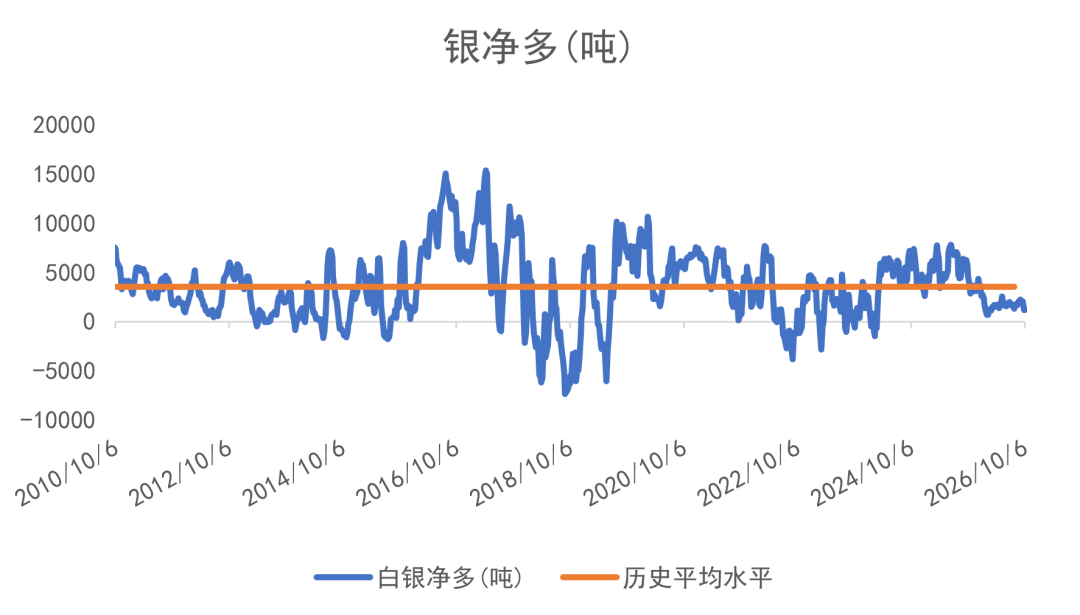
数据来源:CFTC/LSEG Workspace
基金于美国期货铂金净多年初至今升99% (2025年负转正)
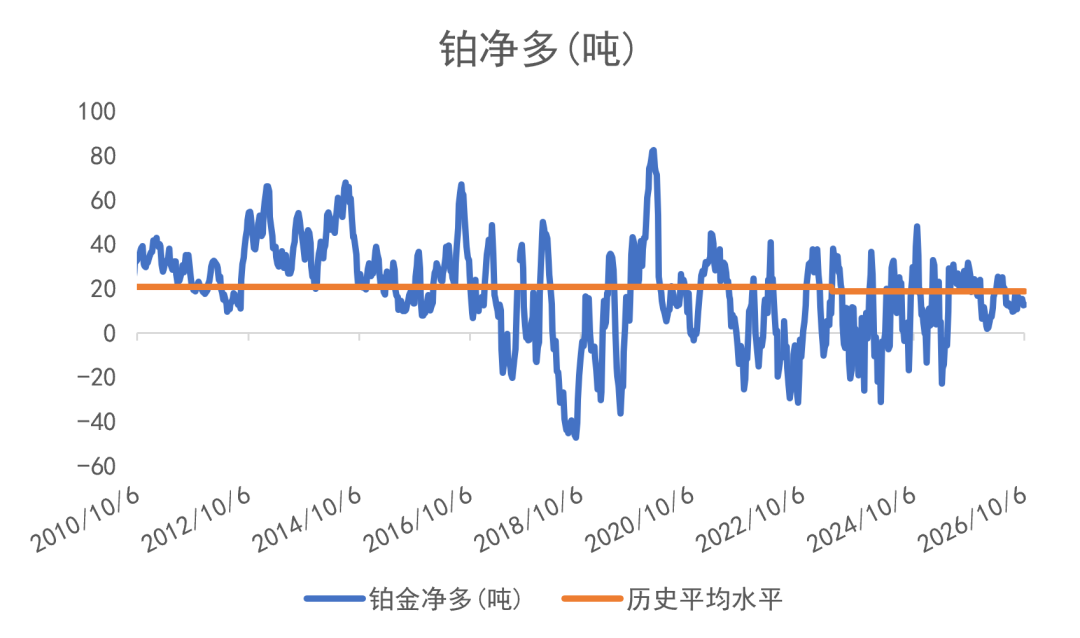
数据来源:CFTC/LSEG Workspace
基金于美国期货铜净多年初至今跌13% (2025年负转正)
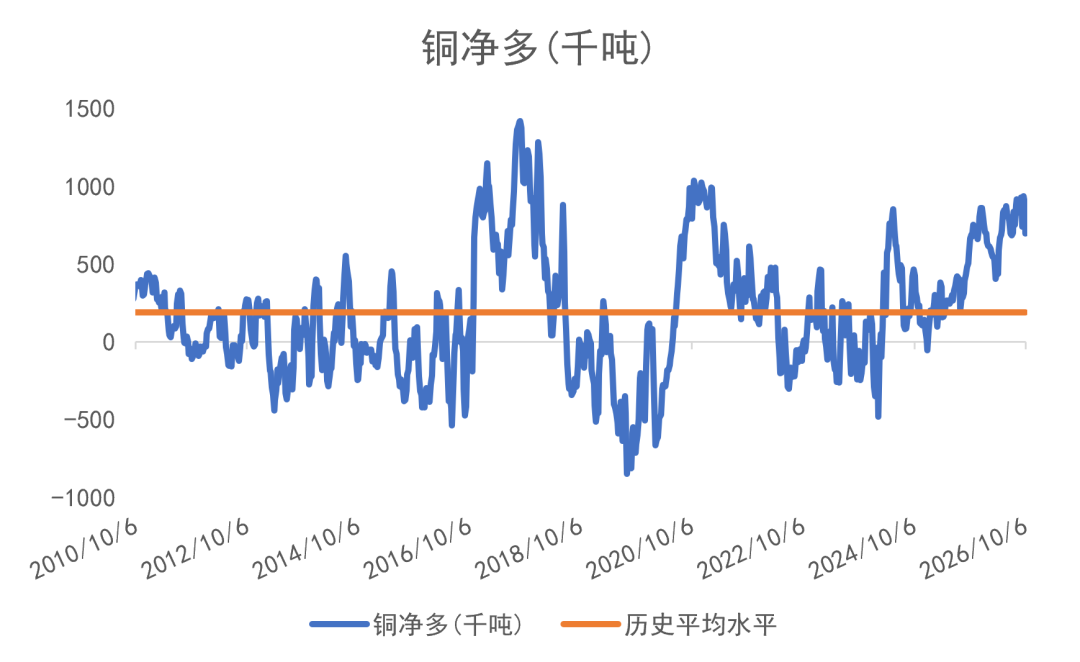
数据来源:CFTC/LSEG Workspace
纵使2025年美国期货市场基金于黄金合约的净多水平收缩,但金价仍升幅达64.4%,反映实物需求远超于期货市场,通过杠杆来拖金价的后腿。以往资金通过期货市场控制金属价格,比如从2020年疫情在全球扩散以来,贵金属的美期净多不断下跌,反映基金是有目的性不让贵金属走高。可是到今年第一季度开始,期货基金开始平掉多头获利,但金价依然高企,反映实物的需求远超于期货市场的杠杆。美铜的CFTC每周报告从2007年开始,由于铜于2008年至2016年为熊市,因此美期铜历史上大部分处于净空水平其实并不值得奇怪。只不过从2020年开始,因为全球疫情爆发影响供应端及矿山运作,加上市场预期AI及新科技发展对铜的需求强劲,因此带领铜价走高,甚至创下新的历史高位。
除了黄金具有避险属性外,地缘政治局势紧张可能推高原油价格,而中国在稀土、锑、钨等关键物料供应上的垄断地位,也有望支撑其国际价(不是国内价)走强。美国政府不但入股MP Materials,还和他们签了10年供应合约,以高于中国售价近一倍为最低要价(每公斤110美元)去买钕镨。股价受消息刺激急升。最近有消息流出,美国国防想在海外收购钴金属。
之后美国政府入股Lithium America、Trilogy Metals,为Nova Minerals提供资金,都令这些公司股价大升。
另外大型黄金生产商Agnico Eagle表示,其将用1.3亿美元成立新的子公司,用于投资战略资源相关项目。
笔者更新了对短期金价有重要启示短期方向的金价对金矿股指标。上周,美元金价/北美金矿股比率出现下跌:
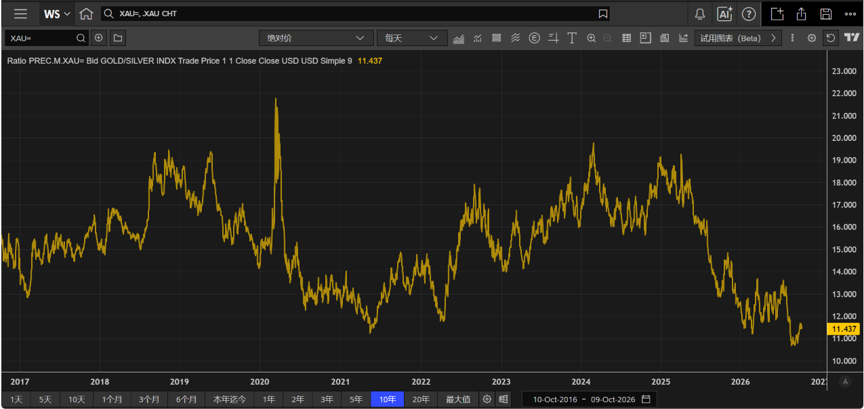
数据来源:LSEG Workspace
到周五(9号)的金价/北美金矿股比率为11.437X,较2号的11.446X跌0.1%,今年累跌9.3%。在市场对金属情绪乐观的时候矿业股跑赢实物,相反情绪转悲观时实物跑赢。2025年累跌34.1%,北美金矿股跑赢实金。2024年累升16.5%。2023年全年累积上升了13.2% (2022年+6.4%)。作为历史比较,2008年之前美元金价/北美金矿股指数比率仅6倍下方。换言之假如金价不变,比率从现在的近11倍跌至6倍,北美金矿股指数的上升潜在空间达81%。
其实从2009/2010年开始,矿业股走势一向落后于商品本身,近年连原油/天然气生产公司也出现相似情况。笔者相信其中原因是因为投资界兴起对环境、社会责任及公司监管上 (ESG) 的重视,比如2021年,Blackrock跟英国议会承诺,不再投资在煤矿及原油生产公司上,而他们肯定不是唯一一家基金公司承诺只投资在更重视ESG上的公司及行业上的基金。
笔者认为,追踪海外金矿股股价是其中一样比较靠谱的前瞻性工具,即如果金价继续上升但金矿股们出现急跌,就要小心了。
金银比
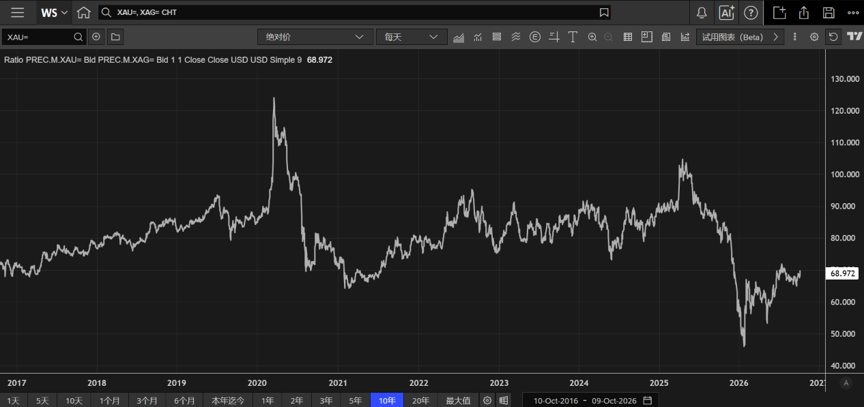
金银比是其中一个量度市场情绪的指标。历史上金银比在大概16-125倍水平运行:
数据来源:LSEG Workspace
一般市场越恐慌,金银比率会越高,比如2020年因为新冠于全球传播开去,令到金银比率曾一度升穿120倍的历史新高。
白银于2025年升幅达147%。
上周五金银比指数为68.972 环比升0.6%,今年累升13.9%。2025年累跌33.4%,2024年累升13.0%。2023年累计升9.1%。
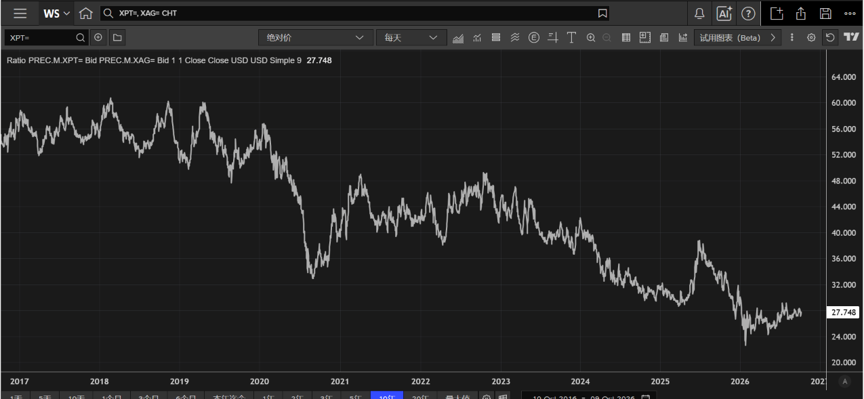
铂金2025年升幅达127%,但历史上,一盎司铂金平均能换60多盎司白银,而最近1盎司铂金才能换28.122盎司白银处于历史最低水平 (从2025年6月峰顶算已回落31%,比率越低铂对银越便宜),反映相对白银,铂金现在的估值是历史中最便宜的。
数据来源:LSEG Workspace
市场估美国10月加息机率急跌
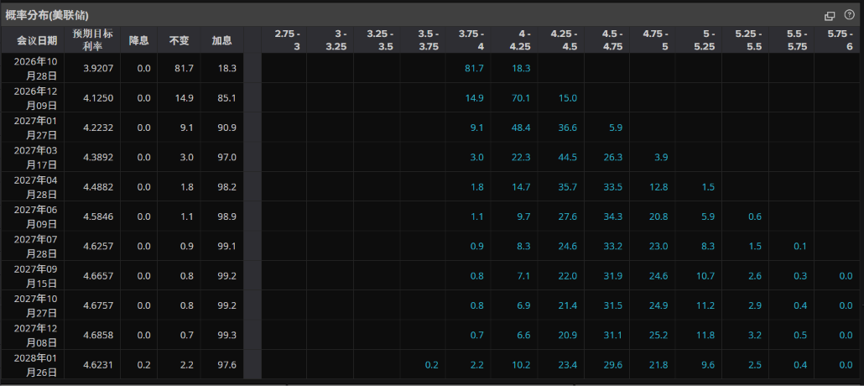
执笔时市场认为美联储于10月28日,加0.25%的机率从三周前的68.6%跌至上周五的18.3%:
图片来源:LSEG Workspace
目前市场认为美联储今年仍有可能再次加息,市场对今年12月加息机率的预期从两周前的78.9%水平回升至上周五的85.1%。市场暂时预期美联储明年会加息1-2次,笔者则倾向认为市场或低估了明年全球的通胀环境,以及美联储加息的步伐。
笔者之前曾提到,纵使市场预期已从美联储会在10月加息转变为“按兵不动”,但金价依然不断下跌,最低更曾跌至4100美元下方。(幸好)上周四中国内地终于放完长假,金银价格终于出现较为像样的反弹。笔者认为,在当前环境下,国际金价仍需依靠中国资金支撑,这本身就是国际金融市场值得反思甚至蒙羞的一件事。由于笔者相信短期内4000美元支持位依然强劲,不排除金银价格在未来一段时间继续展开反弹。
上周,世界黄金协会指出,尽管9 月金价下跌,但全球黄金ETF资金已连续数月强势净流入 。 在历史上这种情况并不常见,因为通常黄金ETF资金流向通常滞后于金价表现,而且上月全球主要地区均录得资金流入,情况较为罕见。加上笔者追踪美国期货基金数据,至9月29日为止,基金于美国期货黄金净多在2026年仅下跌3%,因此结论应该是参与美国期货市场的商业对冲者 / 套期保值者(Commercials)是此轮做空金价的主要推动力量之一。在传统的 COT 报告中,这个类别主要指实际参与实体商品生产、加工、运输或消费的企事业单位(即实体产业链大户)。他们进场买卖期货不是为了靠投机差价赚钱,而是为了锁定未来的进货/出货价格,规避现货市场的价格波动风险(套期保值)。
事实上,在当前全球宏观环境下,全球(可能除中国大陆以外)正处于地缘政治升温、通胀高企的大环境下,理论上实物资产(商品,包括原油、煤炭、粮食等)才应是避险资产;而在高通胀环境下,国债吸引力下降,因此债券收益率上升一点也不意外;令人意外的是,如今市场把美股(尤其是高增长科技股)当成了避险资产。但教科书告诉我们,在高通胀时代里,高增长股票往往并不受投资者青睐。从这里可看出美国金融市场影响力的强大。
由于笔者相信当前油价被低估,同时预计明年全球粮食价格将大幅上涨,因此判断明年第一季度至上半年,或将会是美联储激进加息的阶段;直到明年下半年,加息后遗症逐渐浮现,市场或开始预期2028年美国进入降息周期。
针对通胀高企但美债同时处于历史高位,市场怎样去解读(在滞胀环境下)美元和美债前景呢?
另外,目前市场情绪依然主导包括大宗商品在内的投资市场。例如8月贵金属急升,其他金属也被带动走强,哪怕各种金属有各自的基本面。比如西方政客一直主张的战略金属自给自足,笔者认为从基本面看,哪怕美国利率继续上升,政府依然会投入资源去发展整个战略资源的供应链。但西方机构投资者目前的主流观点依然是认为战略资源领域投机色彩过重,大部分单靠散户资金支撑(或者这些机构早看穿西方政客“只说不做”的底色)。
铜价目前只从今年最高点回调幅度较少,综合短、中、长期投资角度,可能从部分贵金属资产转去现金及铜相关(股票)为较合适的投资策略。市场普遍认为铜矿项目青黄不接,从今年开始到之后很多年都会出现需求多于矿山供应,需求增长主要来自新能源及高科技产业。笔者认为铜价(不肯定是否在今年)最少会升至每磅8-10美元。
除此之外,核能发电原料铀原素合约价已悄然逼近95美元,而现货价亦稳固维持在85美元,笔者认为,对具备长期有耐心的投资者而言,现在持有(Buy & Hold)铀元素投资信托比持有黄金ETF的胜算更高。
笔者始终认为,全球经济大概率进入滞涨,因此看好大宗商品、看空债券市场。之前市场对美国债务问题关注较低因为其经济增长强劲,而八岁近年经济放缓,债务问题成为市场焦点,美元走势转弱,大宗商品价格随之走高。但从5月份美国的新增职位数据来看,表面上不难得出美国经济增长开始增速。尽管该职位数据存在一定「水份」,但仍需时间去證明美国经济增速只是暂时性的。在明确证据出现前,大宗商品(特别是黄金)价格或将继续承压。专栏中笔者写到:“作为多年的西方矿业股票专家,笔者除了看好贵金属矿业股份外,去年开始也看好西方战略、军事金属的勘探公司股票。前者贵金属靠的是市场情绪——哪怕货币贬值、去美元化全部有基本因素支持,但美元/货币也不是只跌不升,市场情绪就是去年谈降息,今年在谈降息幅度会否收窄、甚至加息想法徘徊,到今年下半年说不定又喜迎降息;相反战略金属有西方国家背书及资金支持,在现时全球盛行的政治大于一切的风气下,这两个板块均能够在全球已经进入新阶段的‘战国时代’中有所作为。”由于这一次金属整个板块都在上升,笔者认为一旦金属熊市来临,很大概率会是所有金属也会一起进入熊市,而非单单是贵金属入熊市、战略金属维持在牛市这种情况(事实上最近战略金属股票也受到中东局势影响而回调),而从基本面,哪怕美国真的加息,笔者还是看不到战略金属会跌入熊市的理由。而一旦战略金属没有进入熊市,其他金属可能没有之前的升幅,但不代表会进入熊市。
现在去估金银价会在什么时候见底,就跟去估金银价会在什么时候见顶一样的困难。对于参与期货市场的朋友,鉴于现时不明朗的环境下可能做一些看多金银比、铂银比的操作。
此轮金银价格下跌,主要原因是:
在累积丰厚回报后,贵金属行情的确出现过热情况。在重大基本面改变(油价可能长时间处于高位)下,市场选择获利套现,而广受市场应用的技术分析,加速了金银价格的下跌;
市场认为通胀升温,哪怕是滞胀,美国央行也只会加息,而不会考虑选民的感受和加息是否真能对症下药。
回看历史,第一代正式的黄金牛市从1970年的每盎司35美元,升至1980年的850美元(当然过程不是直线上升,而是高高低低、非常波动),当中1973年OPEC抵制西方国家限制原油出口导致油价每桶从3美元升至12美元,及1979年中东战事刺激油价翻倍至39.5美元,以及两次能源危机,都反映出那时候地缘政治推高油价,高油价推高通胀,市场资金流入黄金避险。其后的确是1980年美国大力加息将通胀及金价压下去,可是要留意:
如果1974年卖出你手上的黄金,那你便错过了到1980年完结之前的黄金牛市;
那时候美国政府债务占GDP约30%自然有条件大幅度加息,但现在占比已升至120%+,如果美国再大幅度加息,黄金牛市尚未被干掉,美债承压更为严重。
免责声明:
以上内容纯属作者个人观点,并不代表LSEG立场。文章内容及所有意见仅供参考,不构成任何投资建议。本公司并不对其内容作任何形式的保证。如因为依赖文章内容而招致任何损失,恕公司团体绝不负责。读者独自承担其责任和全部风险。
(来源:Refinitiv路孚特)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。