前三季度锂电池出口增长36.4%,旺季10月锂电排产景气高位延续丨盘中雷达


来源:数科
海关数据显示前三季度锂电出口同比增长36.4%,产业链10月排产维持高位;但近期碳酸锂价格大幅下行,市场对远期供给过剩担忧升温,锂电板块处于“强现实、弱预期”博弈之中。
据央视新闻,海关总署数据显示,前三季度,我国装备制造业引领作用突出,贡献了近九成出口增量,中间品占出口总值的比重超过一半,有效发挥全球产供链“稳定锚”作用。出口产品向智向绿,集成电路出口增长99.1%,电动汽车、锂电池、风力发电机组以及零部件等绿色产品出口分别增长72.3%、36.4%和22.4%。
行情上看,2026年9月以来,锂电板块整体呈现调整与分化走势,节后锂电板块逆势走强。
一、锂电出口市场多元化,对冲单一市场下滑
锂电池产业链覆盖上游锂矿、中游正极/负极/隔膜/电解液材料、下游电芯及PACK制造,以及锂电设备和辅材等环节。近年来,中国锂电池出口从依赖少数发达国家转向全球化布局,新兴市场加速崛起,高附加值产品出口占比持续抬升。
(1)旺季10月锂电排产景气高位延续
10月锂电排产景气高位延续。据国金证券,10月锂电排产景气高位延续,环增0%~5%,同增35%~59%。2026年1~10月,电池/正极/负极/隔膜/电解液预排产累计同比分别增长54%/54%/48%/49%/59%,其中电解液累计同比最高达59%,电池、正极累计同比均超50%。整体看,10月锂电产业链排产在9月高位基础上延续增长,但环比增速整体放缓,主要系物料紧缺导致。
锂电价格上,9月锂电产业链价格延续结构性分化,整体表现为“锂盐正极走弱、电解液辅材涨”。上游资源品方面,碳酸锂随检修结束、供应快速恢复明显回落,氢氧化锂受锂盐下行及中高镍需求走弱拖累,电解钴亦受需求偏弱影响下跌。中游正极整体承压,三元受原料下行及订单下调拖累,铁锂则主要受碳酸锂快速回落影响。电解液整体走强,旺季需求及成本传导支撑价格,DMC涨幅最大,六氟磷酸锂、LiFSI同步上涨;铜箔供需偏紧,加工费继续上行。整体看,9月锂盐及正极走弱与电解液、铜箔局部供需偏紧并存。
国金证券认为,旺季排产高景气延续。2026年锂电迎接量价主升浪叠加新技术突破等,产业链景气度多元开花。核心关注龙头及强二线电芯厂,隔膜、铜铝箔、负极、VC等涨价材料,及固态、钠电等新技术公司。
(2)锂电Q3预计亮眼反弹可期
东吴证券研报指出,市场对2027年锂电需求增速预期足够低,悲观预期反应充分,而油价高位,海外储能、动力需求依然强劲,预计年底动力、储能相关政策落地,预期将明朗。我们预计26年需求35-40%增长,27年预计仍有25%+。估值已回调至27年10-13xPE,高位回调超50%,龙头三季度业绩环比增长明确同比高增,锂电反弹在即。重点看好超跌优质材料龙头标的,同时碳酸锂价格中枢下移盈利仍不错,看好碳酸锂优质龙头。新技术方面看好固态和钠电新方向。
此外,Q3以来板块股价表现与强势基本面持续背道而驰,而造成股价走弱的负面因素或市场担忧已较充分消化,且今年底至27Q1仍有望再现“淡季不淡”特征。当前锂电板块的整体企业盈利水平、估值、机构配置均处于历史区间低位,我们坚定看好锂电板块Q4表现。
二、机构关注个股一览
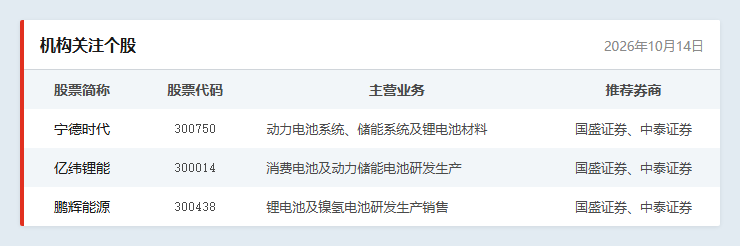
参考研报来源:
国盛证券-《电力设备行业:1-8月我国锂电池出口总额同增40%,多晶硅减产预期明确-周报》-2026年9月27日
中原证券-《锂电池行业:销量同比环比增长,板块可关注-月报》-2026年9月16日
本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。
(来源:数科 编辑:叶映橙)