沙特阿美警告全球原油库存逼近危险低位,地缘风险溢价支撑油价震荡上行丨盘中雷达


来源:数科
沙特阿美总裁:全球原油库存逼近"危险低位"
10月14日,据财联社报道,沙特阿拉伯国家石油公司(沙特阿美公司)总裁兼首席执行官阿明·纳赛尔12日在第二十五届世界石油理事会能源大会(世界石油大会)上表示,全球原油库存正逼近“极度危险”的低位,可能需要两年时间才能恢复至正常水平。受霍尔木兹海峡局势影响,全球能源供应链持续承压,原油供应紧张程度加剧。纳赛尔表示,当前商业陆上石油库存已低于60亿桶,这已经是“最后可用的缓冲”,但这些库存绝大多数实际上无法为市场所用。纳赛尔认为,由于全球原油消费需求依然在持续攀升,即便霍尔木兹海峡在短期内完全重新开放、市场信心全面恢复,想要彻底补充消耗殆尽的库存,至少需要长达两年的“超负荷加班生产”。
另据新华社报道,欧佩克上调2027年全球石油需求增长预期。石油输出国组织(欧佩克)13日发布月度石油市场报告,连续第六个月上调2027年全球石油需求增长预测,同时继续下调2026年全球石油需求增长预测。报告预计,2027年全球日均石油需求将比2026年增加255万桶,达1.0828亿桶,增量相较9月预测的236万桶继续上调。报告还预测,2026年全球日均石油需求将比2025年增加18万桶,达1.0572亿桶,增量相较9月预测的38万桶有所下降。
一、地缘风险溢价与供给冲击共振,支撑原油价格上行
石油产业链涵盖上游油气勘探开采、中游炼化加工和下游成品油销售等环节。霍尔木兹海峡局势持续扰动全球能源供应链,10月9日WTI现货收于91.85美元/桶布伦特现货收于132.95美元/桶,美国商业原油库存环比下降318.6万桶。七国集团10月2日宣布经国际能源署协调释放1亿桶战略石油储备为年内第二次大规模协同释储,但在霍尔木兹海峡通行受阻、中东炼厂多点关停背景下,释储对炼油价差压制作用有限。新加坡炼厂综合价差周均54.4美元/桶处于2001年以来约99%分位,柴油价差71.4美元/桶续创高位。
(1)柴油价差续创高位,原油价格在地缘风险溢价支撑下上行
申万宏源认为,第二轮释储难平供给冲击,柴油价差续创高位。七国集团10月2日宣布释放1亿桶战略石油储备为年内第二次大规模协同释储,行动持续4个月前20天集中投放柴油约合日均83万桶,国际能源署3月宣布的4亿桶释储计划已释放约3.25亿桶完成率超80%。但胡塞武装10月3日至5日连续宣称袭击沙特阿美位于利雅得、胡赖斯和拉比格的石油设施,中东炼能仍暴露于高风险之中。参考首轮释储以原油为主转化为柴油仍需炼厂加工和储运环节配合,在霍尔木兹海峡通行受阻、中东炼厂多点关停、炼能本身受损背景下,释储对炼油价差压制作用可能有限,原油价格与炼油价差"双高"格局预计延续。建议关注弹性较大的石油板块标的,以及油服板块标的。
国金证券认为,地缘风险溢价持续上升支撑价格震荡上行。地缘风险溢价上升和实物流量增加构成了当下原油市场的一体两面。截止10月9日WTI现货91.85美元/桶环比上涨0.74美元,布伦特现货132.95美元/桶环比上涨5.79美元。EIA商业原油库存环比下降318.6万桶,美国产量1397.9万桶/天,活跃石油钻机数环比增加6部至462部。美国飓风短期导致产量下滑,原油价格在地缘风险溢价支撑下上行。
(2)Q2油价大幅上涨,石油石化行业盈利显著提升
华源证券指出,2026年上半年石油石化行业盈利能力显著提升。油价上行背景下石化产品价格提升带动油气开采公司和煤化工气头化工公司业绩上行,中游企业具备原材料库存油价上行带来较大库存收益,下游聚酯板块在行业协同减产带动下盈利提升。布伦特原油一度上涨至接近120美元/桶后回落至70美元/桶上方。海上油气投资表现强劲,Westwood预计26H1海上油田开发资本支出约664亿美元同比增长超200%。地缘因素导致海外炼厂供给收缩,石化产品未来景气度或存在提升空间。建议关注具有海外炼油资产或成品油出口配额的企业以及上游油气公司等。
二、机构关注个股一览
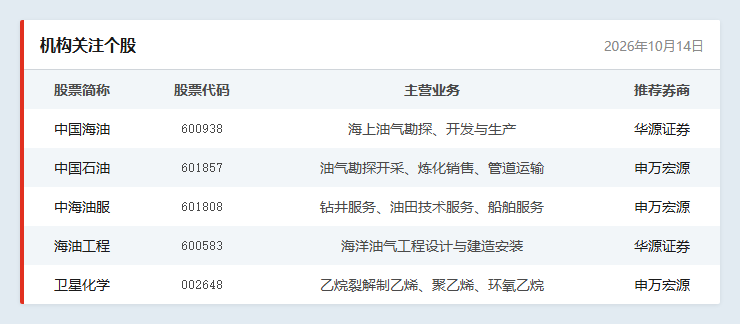
参考研报来源:
国金证券-《石油化工行业:地缘风险溢价持续上升支撑价格震荡上行》-2026年10月10日
华源证券-《石油石化行业:Q2油价大幅上涨,石油石化行业盈利显著提升-2026年中报总结》-2026年10月10日
申万宏源-《石油化工行业:第二轮释储难平供给冲击,柴油价差续创高位-周报》-2026年10月8日
本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。
(来源:数科 编辑:李莹亮)