独家探访TCL华星:t9产线增利超两倍,正切入AI算力产业链
21世纪经济报道记者 翁榕涛 实习生 耿好 卢泽杨 广州报道
总投资超过350亿元的TCL科技(000100.SZ)广州华星t9产线,随着产量逐步提升,进入利润释放期。2026年上半年,t9产线实现营业收入79.26亿元,同比增长7.40%;净利润11.54亿元,同比增长203.99%,接近2025年全年水平。
近日,“寻找中国龙——高质量上市公司调研行”走进TCL华星t9产线,活动由南方财经全媒体集团旗下《21世纪经济报道》和广州越声理财咨询有限公司联合发起,南方财经投教基地联合出品。调研团就产品结构、产线协同、印刷OLED和玻璃基先进封装等议题与公司方面交流。
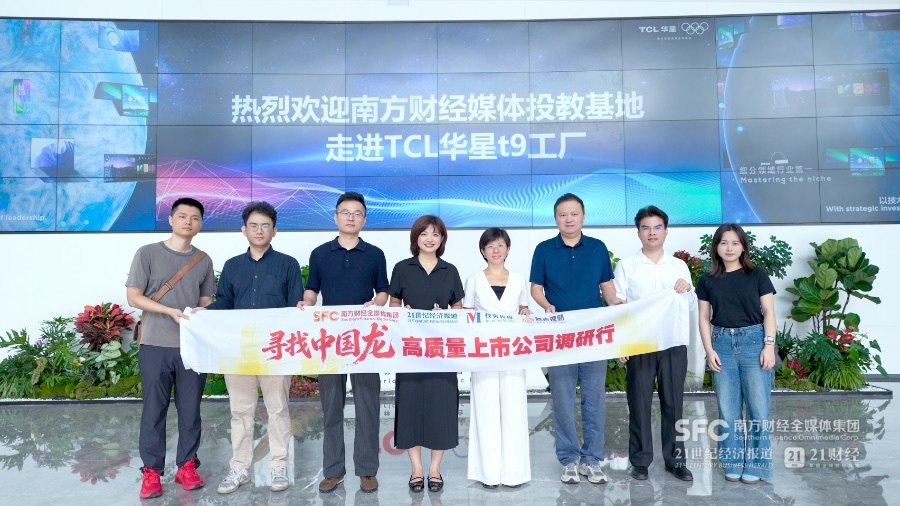 (南方财经投教基地调研团队走进TCL华星t9产线。摄影:袁真真、梁卫东)
资本市场关心的是:近年来面板业务利润为何快速增长,增长能否持续;TCL华星在玻璃基板上的技术能力,能否顺利延伸至高景气度的AI算力产业链?
满产只是起点 产品结构调整是增长关键
走进位于广州黄埔的t9产线内部,21世纪经济报道记者观察到,装载玻璃基板的载具由机械手臂取放,再经磁悬浮装置和顶部自动运输系统送往成膜、曝光、蚀刻等工序。车间内很少看到操作人员,高度的自动化生产构成了这座工厂最直观的特点。
t9产线设计产能为每月加工18万片玻璃基板,2022年投产,2025年完成二期产量提升。
公司公告显示,t9产线的净利润由2024年的2.74亿元增至2025年的11.58亿元;2026年上半年进一步达到11.54亿元。按公开数据测算,t9产线的净利率由2025年的约7.2%升至今年上半年的约14.6%。
据了解,盈利改善主要与良率提升、成本下降和产品结构变化有关。
TCL科技公司相关负责人在现场交流中表示:“利润改善主要与新客户项目逐步投产、氧化物半导体显示技术进步和产品结构调整有关,戴尔、联想、惠普等品牌客户的相关项目正在逐步增加出货。”
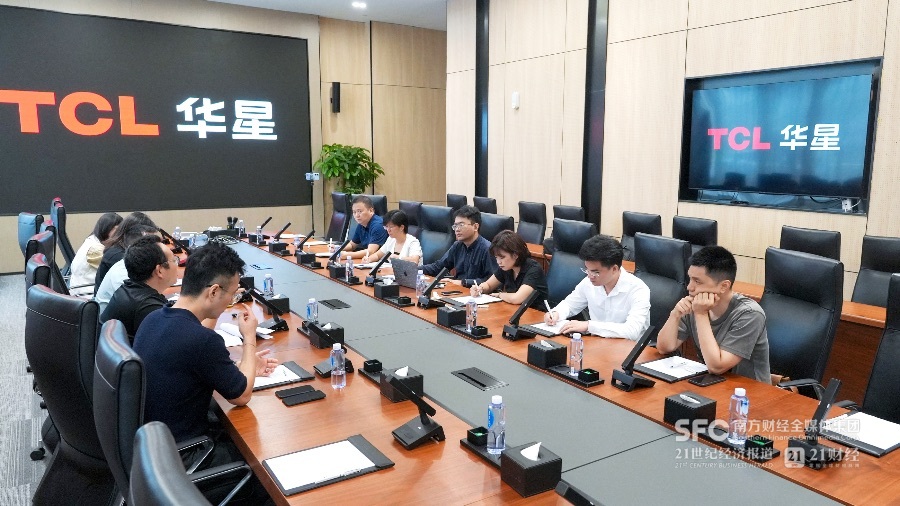
(TCL科技公司相关负责人与调研团队进行座谈交流。摄影:袁真真、梁卫东)
公开资料显示,t9产线已向联想批量交付笔记本电脑和显示器面板。与电视面板相比,笔记本电脑、显示器等中尺寸产品的客户认证周期更长、规格差异更大,相对来说利润率上限也更高。
t9产线负责人告诉记者:“今年t9产线氧化物背板技术取得重大突破,公司在SID2026完成迁移率达50 cm²/Vs的氧化物产品的首发亮相,今年将推动该技术的量产落地,实现更高画质性能和更低功耗,为AI PC与下一代显示设备提供解决方案。因此有信心t9盈利能力在未来进一步增长。”
2025年,TCL科技完成了对t11工厂(原LG Display广州LCD工厂)的收购。t11产线与t9产线均位于广州,形成双子星发展格局,这为t9产品结构调整提供了空间。据介绍,t11产线设计产能同为每月18万片玻璃基板,TCL华星把该产线约三分之一产能改造为显示器产品,并将部分订单从t9产线转往t11产线,使t9产线更集中生产高端显示器、笔记本电脑、平板电脑和车载面板。
公司预计,按照更新后的产品结构,以及随着t11产线设备折旧陆续退出,t11产线今年的盈利水平可接近公司自建的8.5代液晶面板产线,2027年有望进一步改善。
今年8月,TCL科技以约93.25亿元收购t9运营主体广州华星半导体45%股权。由于t9此前已计入TCL科技合并财务报表,这笔交易不会新增上市公司营业收入,但t9未来产生的利润将有更大比例归属于TCL科技股东。
切入玻璃基封装业务 推进计划适配产业节奏
玻璃基封装是AI算力供应链里的一个新环节。过去两年,围绕AI算力衍生出的封装、光互联、PCB(印制电路板)、液冷等硬件需求,制造业企业掀起了一轮跨界潮,TCL科技正是新的入局者。
t9等面板产线的另一项潜在价值,是在大尺寸玻璃上进行微米级加工的能力。同样需要微米级加工能力的面板级封装,可能是未来半导体先进封装的一个重要发展方向,两者的设备、工艺、供应链有相当程度的重合。
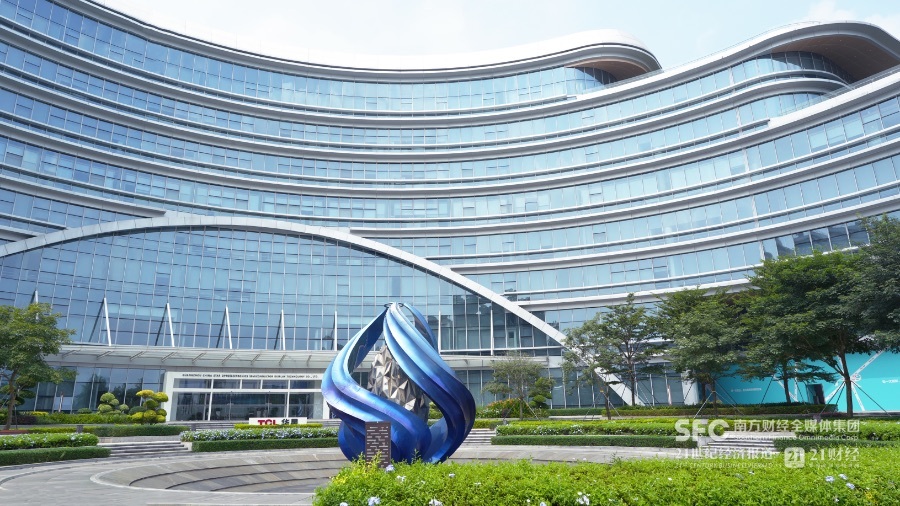 (位于广州市黄埔区的TCL华星t9产线园区。摄影:袁真真、梁卫东)
随着AI芯片封装面积扩大,传统有机材料基板更容易出现弯曲,并面临散热和尺寸稳定性问题。玻璃芯基板以玻璃作为芯层,平整度和热稳定性较好,可容纳更密集的线路连接,因此成为AI芯片先进封装的一条备选路线。
比如,TCL华星现有的自动化运输、薄膜沉积、光刻和蚀刻等线路加工能力,以及检测设备和洁净厂房,可以缩短早期研发和设备验证时间。
显示面板与芯片封装的工艺虽然有重合之处,但是仍存在一定技术难点。
据介绍,TGV(玻璃通孔)填铜、多膜层结构应力管控、玻璃基板深加工这些工艺每一个都跟面板制造有关却又不完全相同。需要通过组建专业团队,围绕上述关键工艺难点,与目标客户开展技术交流和联合攻关。
此前TCL科技高管曾对外披露,公司在玻璃基封装业务板块,采取与产业节奏匹配的推进方式,尽管早在2024年就已推出TGV制程样品,但今年才会重点投入,并推出完整样品。
玻璃基封装业务计划2028年中试线通线,投资10亿元以上,后续量产投资以客户订单为前提。TCL科技高管认为,核心原则是关键验证不缺席,产业未验证时不过度投入,商业化窗口出现时具备第一梯队的能力。
华创证券研报测算,TCL科技中试线投资或超过10亿元,后续是否建设量产线仍取决于客户订单。现阶段,这项业务仍处于样品开发和客户验证阶段。业内多把2028年前后视为玻璃基封装由样品验证走向商业应用的重要时间节点。
存量产线折旧减少 新业务打开想象空间
TCL华星目前的利润仍主要来自液晶显示(LCD)业务。2026年上半年,TCL华星实现营业收入502.7亿元、净利润39亿元,其中LCD业务收入同比增长9%,营业利润同比增长14%。
在建的t8产线用于布局下一代印刷OLED显示技术。项目总投资295亿元,设计产能为每月加工2.25万片玻璃基板,计划于2027年四季度投产。
印刷OLED通过喷墨打印方式形成发光层,可以减少用于沉积发光材料的精细金属掩膜版,并省去部分真空蒸镀设备。
TCL科技相关负责人告诉记者:“建设同等规模产线所需的设备投资可比传统真空蒸镀路线低约30%,实现规模量产后,成本有望降低15%以上。显示效果方面,印刷OLED基于Real Stripe RGB实现了像素竖状规则排列,能够带来更稳定的色彩表现与更纯净的画面体验。”
随着t8产线即将建设完成,TCL华星用于新建产线和购置设备的投资,将逐步转向现有产线改造。
公司预计,2026年至2027年仍处于t8产线建设高峰,2028年后显示业务每年投资额或降至几十亿元,甚至更低。TCL华星计入成本的设备折旧费用已于2025年见顶,2027年起降幅可能更明显。
若t9产线和t11产线继续增利、t8产线按期投产,显示业务新建产线的资金压力将减轻,即便考虑玻璃基封装等新业务,由于其资本开支体量比显示业务小一个数量级,整体现金流入仍有望呈稳定态势。
随着存量产线折旧回落、资本开支高峰逐步过去,TCL华星的盈利质量和现金流有望改善。传统显示业务构成利润和现金流基础,新型显示与玻璃基封装则有望打开中长期增长空间。
整体来看,t9与t11的产品结构调整将继续夯实液晶显示业务的利润基础,t8投产后有望推动印刷OLED进入规模化生产阶段,玻璃基封装则为公司向AI算力产业链延伸提供新的业务空间。
华创证券认为,当前TCL科技的玻璃基板业务在估值层面反映有限,主因是产业与业务均处早期——产业需求2028年后才起量,公司尚处关键工艺验证阶段,短期内缺少可供定价的收入与利润。上述讨论中的任一事件落地,均构成纯粹的预期增量。
越声理财投资顾问李浩楠认为,总体而言,TCL科技的核心投资逻辑正逐步从传统面板行业的周期性盈利修复,向产品结构升级、折旧成本改善与新技术成长驱动转变。后续重点关注高端产品出货、盈利改善的持续性,以及新业务的商业化进展。与此同时,仍需警惕面板价格波动、下游需求变化及新技术产业化不及预期等风险。
【越声理财投资顾问李浩楠(登记编号A0590625030002),观点及个股仅供参考,不作为投资依据,据此操作风险自担。】
(视频剪辑:梁卫东)
(作者:翁榕涛 编辑:李新江,张晔)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。