权益类理财三季度赛道定输赢
2026年三季度,A股以“急跌—反弹—二次探底”的三段式节奏走完,主要股指全线收跌,上证指数从4094.40点回落至3842.19点,区间下跌6.16%;深证成指下跌20.54%,创业板指数下跌27.90%,科创50指数下跌30.70%。其中,大盘价值显著抗跌,中小盘成长与硬科技资产则成为本季度的主要输家。
分月度来看,7月是三季度跌势最急的一个月,成长板块剧烈调整,资金转向低估值防御与实物资产;8月A股整体反弹,呈现“小盘弹性”主导的修复行情,大盘价值几乎原地踏步;9月A股重归跌势,并且以弱势收官,行业分化在9月达到极致,全市场几乎只有医药链条逆势走强。
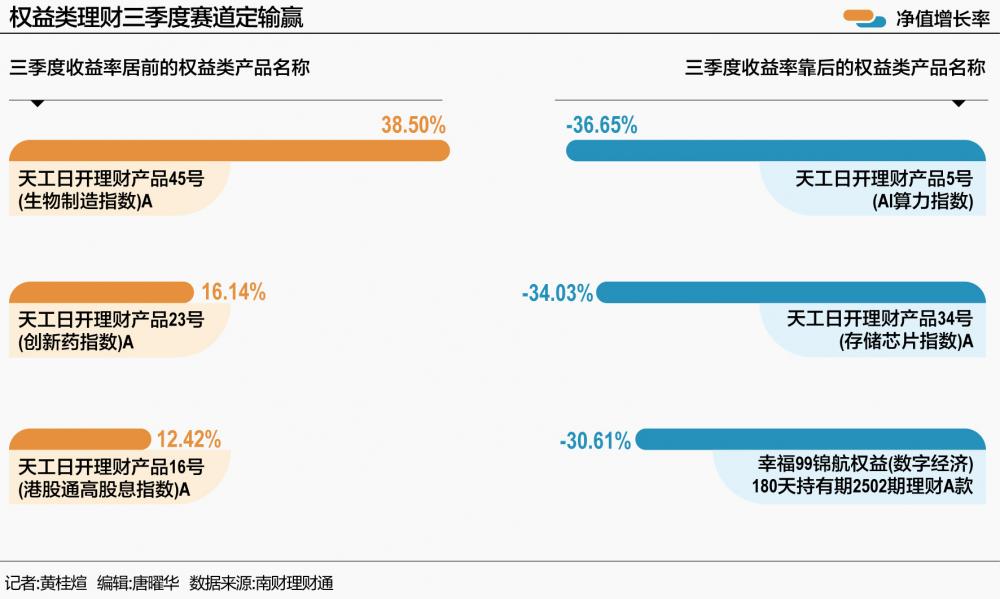
对应到理财产品中,三季度的最强反差出现了!上一个统计区间(2026年上半年)涨幅超100%的华夏理财AI算力主题产品,三季度净值回撤36.65%,成为同类产品中的末位;而旗下生物制造指数产品以38.50%的涨幅登顶,首尾产品收益相差达到75.15个百分点。
为什么会出现如此大的落差?答案并不在择时,而在于底层资产的赛道选择,以及产品在不同市场阶段对仓位与结构的处理方式。
超七成权益类产品收益告负,头部与尾部相差75个百分点
三季度共有84只权益类理财产品纳入统计,统计区间为2026年6月30日至2026年9月30日。
从结果看,84只产品中仅23只录得正收益,占比27.4%;61只产品区间收益为负,占比72.6%。区间净值增长率中位数为-9.88%,均值为-8.93%,最高38.50%,最低-36.65%,首位与末位产品相差75.15个百分点。可以看到,在产品层面,赛道选择带来的分化已经远大于市场整体波动。
把84只产品进行分组可以发现,医药生物主题的产品收益分化极大,呈现高收益高波动特征。如华夏理财生物制造指数产品上涨38.50%,创新药指数产品上涨16.14%,但同组的光大理财“阳光红卫生安全主题精选”净值下跌6.11%。
红利与高股息主题则不同,呈现“低波动、稳收益”的特征。同类型10只产品全部取得正收益,均值+7.49%,组内最差的产品也有+0.94%,其中华夏理财港股通高股息指数产品最大回撤仅4.10%、年化波动率15.47%、卡玛比率12.02,光大理财的“阳光红300红利增强”最大回撤3.71%、年化波动率9.06%、卡玛比率11.69,是全样本中风险调整后收益最优的两只产品。
跌幅最大的两组产品,则集中了三季度市场调整的全部压力。科技成长主题10只产品区间收益均值-23.08%,其中华夏理财AI算力指数产品下跌36.65%、存储芯片指数产品下跌34.03%、数字经济指数产品下跌28.34%。新能源与高端制造主题15只产品均值-18.36%,且组内最好的一只也下跌5.07%,没有任何一只产品能够取得正收益。
从管理人角度看,分化同样明显。华夏理财权益类产品数量最多,横跨医药、红利、宽基、科技、新能源等多条主题线,既有全场第一的生物制造指数产品,也有全场末位的AI算力指数产品。
光大理财6只产品区间收益均值-2.74%,是高波动季度中整体最抗跌的理财公司。其中,“阳光红300红利增强”上涨10.94%、“阳光红ESG行业精选”上涨7.33%,其余产品跌幅也相对可控。
高盛工银理财2只产品均值+0.66%,其中红利精选量化权益产品1期上涨11.14%,量化权益类产品1期下跌9.83%。民生理财5只产品均值-8.40%,但组内极差22.23个百分点,其中“金竹量化红利增强半年持有期1号”上涨6.26%,“金竹FOF一年持有期1号”下跌15.97%。招银理财6只产品均值-11.74%,最好的产品是“招卓价值精选”,收益率6.88%。
可以看到,在三季度,“选对了什么”比“仓位有多高”更能决定产品净值的方向,追踪医药与红利主题的产品,即便权益仓位不低,也能取得正收益;而追踪科技成长与新能源主题的产品,即便管理人主动降仓,也难以摆脱标的资产本身的深度回撤。
“阳光红300红利增强”:红利低波策略的防御价值
光大理财发行的“阳光红300红利增强”采用SmartBeta红利指数增强策略,以红利为主因子构建股票因子评价体系。
据2026年二季报披露,产品期末穿透后持仓特征如下:
底仓与固收资产:现金及银行存款占比4.23%,保障组合日常流动性;债券资产占比7.33%(主要配置国债等利率债),为组合提供基础收益与防御属性。
权益类与公募基金配置:权益类资产占比高达83.49%,公募基金占比4.95%。股票持仓高度聚焦红利低波策略,覆盖大金融(银行、保险)、公用事业(港口、电力、环保)、家用电器等多元高股息赛道,并配置红利低波ETF作为核心底仓。
2026年上半年,受宏观经济结构性复苏、内需修复斜率放缓以及海外地缘冲突等多重因素冲击,A股市场呈现“科技强、传统弱”的剧烈分化格局。在此背景下,产品上半年收益承压,净值下跌8.53%。随着三季度市场情绪修复与红利资产价值重估,产品三季度净值增长率达到10.94%,今年以来净值增长率已回升至2.04%(2025/12/31—2026/10/09),实现了净值的稳健修复。
总结来看,三季度的产品表现给出一个明确的信号:在权益类理财产品内部,收益的主要变量已经由“仓位高低”切换为“赛道选择”。对投资者而言,在关注产品收益率的同时,也要密切关注产品的最大回撤和年化波动率。在产品普遍下跌收益告负的情况下,回撤控制能力更体现了管理人的真实水平。其次,建议投资者在做资产配置时降低对单一赛道的依赖,通过均衡配置提高组合的整体抗风险能力。
(作者:黄桂煊 编辑:唐曜华)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。

