新能源汽车出口退税退坡与中欧磋商同步,影响几何?
来源:财经杂志
政策退坡尚未见底,欧盟出口配额仍悬而未决,中国新能源汽车出海的旧逻辑正在退场
文|《财经》特约撰稿人 王欣 赵成
10月12日,财政部、税务总局发布《关于调整部分产品出口退税政策的公告》,自2027年4月1日起,将新能源汽车增值税出口退税率由13%下调至9%。本次调整覆盖纯电动、插电式混合动力(PHEV,含增程式)及商用车全类别共67类产品,缓冲期约5.5个月。
同日,商务部就中欧混动汽车磋商共识答记者问,确认“尊重事实、非歧视、合规”三项原则,中欧就混合动力汽车贸易磋商取得实质性共识,为电动车后续谈判铺路。
商务部新闻发言人表示,关于混动汽车,双方在2025年30.2万辆基础上达成向上安排,确保中国企业的出口空间和稳定增长。10月14日,汽车产业界同步表态,支持三项原则。
而两项政策同日发布,并非巧合。这一时点,正落在中国新能源汽车出口的历史高位。
中国汽车工业协会(下称“中汽协”)10月12日发布数据显示,今年9月,中国汽车出口105.3万辆,其中新能源汽车出口57.1万辆,同比增长1.6倍。1月至9月,新能源汽车出口400.6万辆,同比增长1.3倍。从6月开始,汽车出口已连续四个月超过100万辆,新能源汽车出口占比连续四个月超过50%。
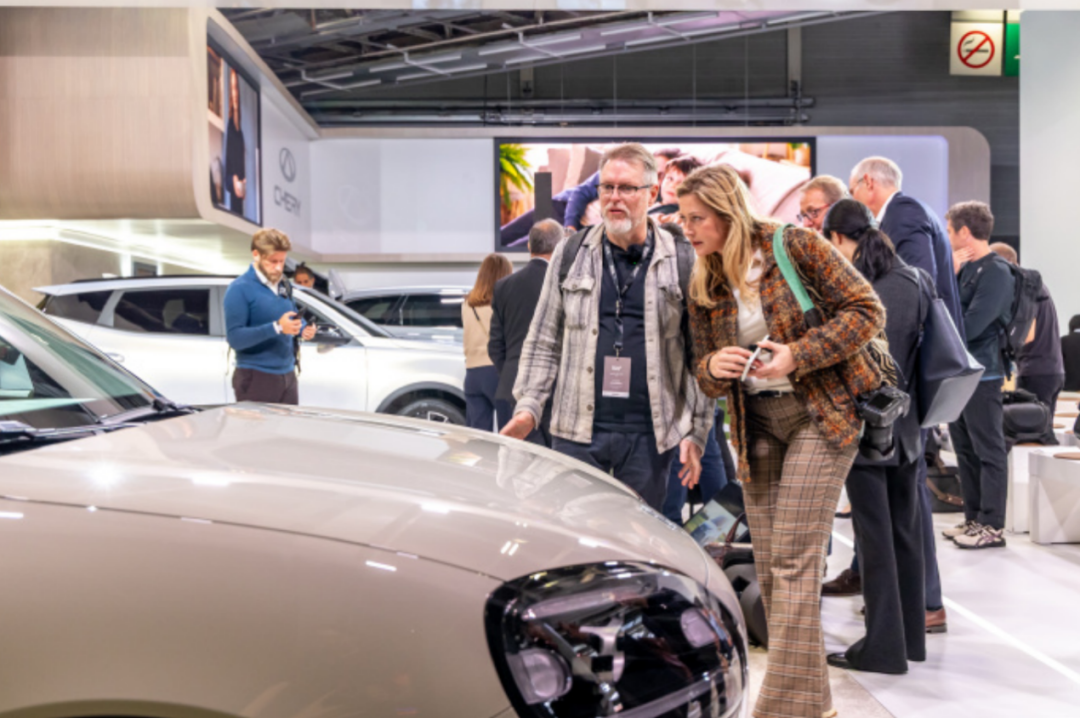
同一天,2026年巴黎车展开幕,中国车企以创纪录规模集结巴黎。60余个参展汽车品牌中,超过三分之一来自中国,数量超过德法本土品牌之和。国际汽车制造商协会秘书长弗朗索瓦·鲁迪埃表示,“汽车发展史上有德国时代、美国时代,现在正进入中国时代。”
当欧盟还在界定欧洲制造的定义,中国车企已经在欧洲建厂、布局供应链、落地本土战略。企业出海逻辑正在切换,换挡已经开始。
退税退坡,财税通盘调整倒逼高质量出海
为什么此时下调出口退税率?乘用车市场信息联席会(下称“乘联会”)秘书长崔东树告诉《财经》,核心是整治低价内卷外化、推动高质量出海。
“此前13%退税率下,部分车企靠退税弥补低价出口亏损,既压缩行业利润,又给海外反补贴调查留下口实。下调4个点直接压缩套利空间,同时在中欧磋商敏感期主动释放合规信号,缓和贸易摩擦。方向是产业成熟后政策回归中性,与光伏、锂电退坡路径一致。”
回溯“新三样”退坡路径,财政部、税务总局此前公告显示,2024年12月起,光伏、电池产品出口退税率由13%下调至9%。2026年4月起,光伏产品增值税出口退税被取消,电池产品进一步降至6%,并将于2027年1月取消。新能源汽车此次降幅与光伏、电池首轮调整一致,但过渡期近六个月,明显更宽松。
万联证券股份有限公司(下称“万联证券”)认为,此次出口退税调整与此前商务部、工业和信息化部、市场监管总局联合印发的《汽车行业境外竞争行为与合规建设指引》政策步调一致,共同指向规范境外竞争、推动高质量国际化。
一位长期深耕企业出海相关政策研究的人士告诉《财经》,政策属于财税体系通盘调整,国家对新能源汽车的政策导向已从过去的精准专项财税补贴转向整体制度性调整。此前电池相关补贴额度调整、购置税政策变动都属于该调整序列,后续整车消费税等其他税制也可能陆续优化。
在该人士看来,本次出口退税率下调并非单一孤立政策,后续还可能结合产业实际节奏推出梯级退税等更多配套调整。
税率下调4个百分点,企业出海成本重新定价
退税率下调最直接的影响,是出口成本抬升。在整车出口毛利率15%至20%、净利率3%至6%的行业区间下,4个百分点的退坡对盈利的静态冲击不容小觑。
中信证券财富管理(香港)对主要整车厂的影响做了测算,认为此次退税调整符合市场预期,每辆车毛影响为离岸价(FOB)的4%。但鉴于即将实施的出口上限和对欧盟出口的关税,整车厂将调整零售价格和经销商返利,实际净利润冲击可能小于计算金额。
摩根大通集团(下称“摩根大通”)的敏感度分析显示,假设车企不提价,2027年盈利潜在跌幅约为比亚迪及零跑各约18%、吉利约10%、长汽及奇瑞各约6%至8%。若车企能把成本升幅转嫁给客户,盈利影响低于上述评估。
崔东树告诉《财经》,对车企的影响,短期是成本抬升,中长期是竞争逻辑切换。根据其静态测算,按离岸价(FOB)20万元的车计算,单车成本增加约8000元,但全行业同步退坡,头部企业可通过提价、供应链分担消化,实际冲击约1个至2个百分点。
对于车企而言,成本压力并不均摊。在崔东树看来,此次冲击呈现明显的结构性,低端薄利车型承压最大,部分依赖退税盈利的车型面临真正的利润压力。高端纯电和插混毛利厚、转嫁能力强。燃油及混动占比高的车企反而不在调整范围内,相对受缓冲。
上述人士对《财经》分析,当前中国新能源汽车整车及零部件出口额规模已达万亿元级别,对应出口退税额可达千亿元级别。退税率从13%降至9%的差额分摊到各出口企业,会直接增加企业财税成本,短期经营端面临一定压力。但中长期看,退税率下调会压缩企业的价格操作空间,倒逼企业跳出单一价格竞争逻辑,转向产品适配性、售后体系、服务能力等维度的系统性竞争。
万联证券判断,退税政策有利于改善行业竞争格局,提升市场集中度,缺乏规模与海外体系的中小车企、贸易型出口主体预计加速出清,海外产能布局领先、盈利能力较强的龙头车企有望受益。
该机构提醒,在政策落地窗口期,2026年四季度及2027年一季度需要关注抢出口数据节奏。上述人士也表示,从当前到2027年3月底的过渡期内,企业为享受原有13%的高退税率会集中出口,催生一波出口小高峰。
出口规模预判在政策出台后被整体上调。中汽协副秘书长陈士华表示,展望四季度,汽车出口预计仍将保持增长,全年出口量有望超过1000万辆。中汽协年初曾预测2026年汽车出口为740万辆,而前三季度实际出口已达820.5万辆,已大幅超出年初预期,部分机构据此进一步上修,认为全年有望达到1150万至1200万辆。
以规则换空间,中欧磋商推动本地化抢跑
退税退坡只是这套组合拳的一半,真正的变量在中欧谈判桌上。
为什么此轮中欧磋商从混动车型切入,背景并不复杂。欧盟2024年10月起对中国纯电动汽车加征关税,插电混动车型此前仍适用10%的基础关税,成为对欧出口增长最快的品类。中汽协数据显示,1月至9月插混汽车出口155.7万辆,同比增长1.5倍。欧方的关注点自然落在混动车型上。
崔东树告诉《财经》,退税调整与中欧磋商是同一套政策组合拳的两面。时间同步本身是个信号,退税调整负责释放合规姿态,削弱欧方补贴倾销指控。磋商共识负责重构出口规则,混动出口从自由增长转入有管理的增长。
“这些政策叠加后,靠退税支撑低价抢单的模式被两头夹击,竞争焦点被迫从价格转向产品力和本地化速度。零跑借Stellantis西班牙工厂、奇瑞西班牙量产,都是这个逻辑下的加速动作。”崔东树说。
有分析指出,退税调整是中欧贸易共识落地的配套政策工具,两者共同构成以规则换空间的政策组合。共识落地之后,产业界同步表态。
10月14日,针对中欧贸易投资磋商机制第二次例会达成的汽车贸易共识,比亚迪、奇瑞控股、吉利控股、广汽集团等相继发布支持声明,明确支持双方确认的尊重事实、非歧视、合规三项基本原则。中汽协也发布声明,认为共识有助于稳定双方产业预期。10月13日,宝马集团董事长聂科维在就任后首次访华时,重申对开放市场和自由贸易的支持。
事实上,中国车企出海逻辑已经发生切换。这一切换在巴黎车展上体现得更为直观。16家中国车企携25个品牌集体亮相,参展品牌数量较2024年近乎翻倍。虽然欧盟仍在强调欧洲制造,中国车企的欧洲本土布局却已进入产能兑现期。
长安汽车欧洲事业部常务副总经理殷刈在巴黎车展上表示,截至2026年,长安汽车已在欧洲投资11.8亿欧元,累计设立8家子公司,员工规模超过800人,属地化率超过80%,计划三年内扩充至1200人,带动当地就业2400人。长安汽车欧洲基地布局已基本确定,预计2028年建成18万辆产能,2030年规划35万辆产能。
除此之外,中国车企正处于产能投放的密集兑现期。
比亚迪匈牙利塞格德工厂预计2026年四季度启动整车组装、规划年产能30万辆。奇瑞盘活日产巴塞罗那旧厂的合资工厂预计2026年末目标产能5万辆,并推进英国桑德兰代工等多线布局;零跑汽车通过Stellantis萨拉戈萨工厂投产;上汽集团西班牙12万辆产能工厂在建;吉利收购福特西班牙工厂获批。
有分析指出,这一轮欧洲产能扩张并非短期被动应对,而是中国汽车产业全球化战略的一次系统性跃迁,出海模式正从1.0产品贸易阶段迈入2.0深度本地化阶段。
“2026年汽车出口有望接近1100万辆,国际市场为企业建设世界级品牌、搭建全球经营体系打开窗口期。与此同时,本地化政策收紧、关税壁垒抬升、智能网联技术海外准入受限等变化同步出现,过去是把车卖出去,现在必须回答出去以后怎么长期经营。国际化的核心不只是扩大出口数量,而是建立覆盖研发、制造、供应链、品牌、服务和合规的全球经营能力。”车百会研究院理事长张永伟告诉《财经》。
政策退坡尚未见底,欧盟配额仍悬而未决,中国车企面临的是持续收紧的规则压力,而非一次性成本冲击。中信证券财富管理(香港)指出,鉴于动力电池先例,市场普遍预期新能源汽车乘用车退税率将在2028年底前逐步降至0%。
摩根大通表示,欧盟拟自2027年起对中国混动及插电混动车设定年度出口配额,彭博社称初步或为35万辆、其后每年增6%。该配额若落实,将对高度依赖欧盟出口的中国车企构成打击,需关注欧盟理事会10月15日至16日峰会的审议结果。
责编 |要琢
题图来源|奇瑞汽车官微
(来源:财经杂志 编辑:李莹亮)