攻守兼备:南银理财致远红利增强系列,解锁红利投资的稳健答案


2026年前三季度的A股,用“大开大合”来形容并不为过。红利价值与科技成长风格行情轮动、此消彼长,同时红利价值风格内部的涨跌波动也不小。一季度中证红利指数和红利指数分别上涨4.07%和6.68%,同期科创50下跌6.54%;二季度反转,中证红利和红利指数分别下跌12.32%和11.88%,同期科创50上涨75.74%;三季度再次反转,中证红利和红利指数分别上涨9.38%和14.58%,科创50下跌30.70%。
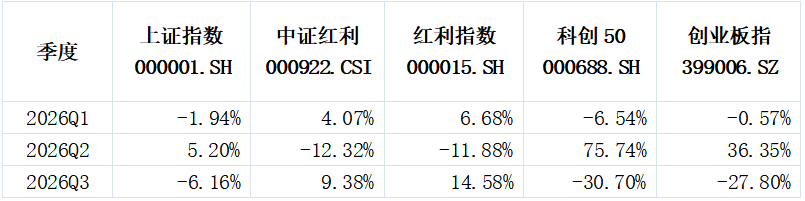 注:以上上涨或下跌的数值均为涨跌幅,计算公式为(指数本季末最后一个交易日收盘价÷指数上季末最后一个交易日收盘价-1)×100%,数据来源:Wind
在这种“大开大合”的市场行情下,成立于2026年3月的南银理财致远红利增强系列却交出了一份攻守兼备的稳健答卷。截至2026年10月9日,致远红利增强最低持有189天1号A份额近6月年化收益率为4.3%,成立以来年化收益率为4.05%,成立以来最大回撤仅8BP;致远红利增强最低持有245天1号A份额近6月年化收益率为3.99%,成立以来年化收益率为3.99%,成立以来最大回撤仅14BP。
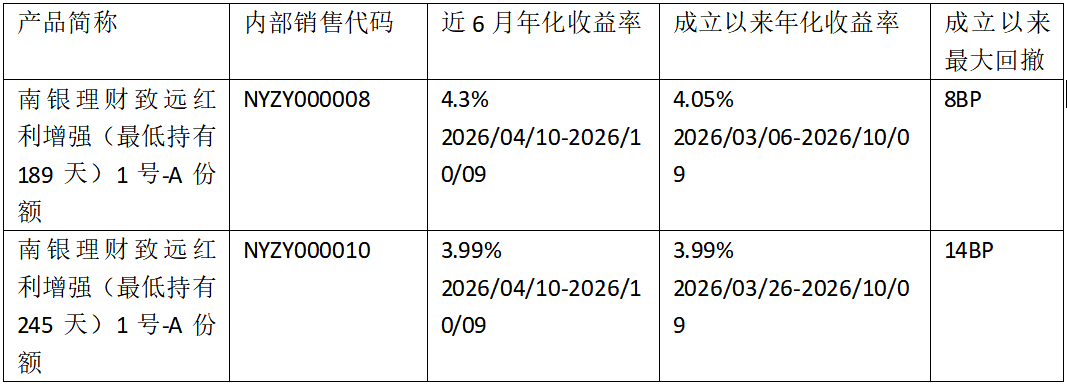
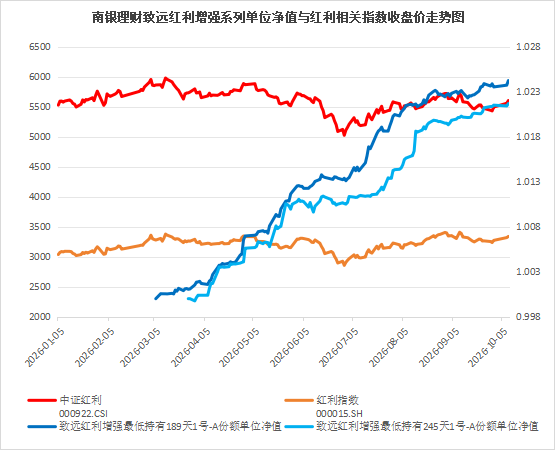
注:
1.左纵轴为红利相关指数收盘价,右纵轴为南银理财致远红利增强系列单位净值
2.数据来源:Wind,南银理财官网
为什么南银理财致远红利增强系列业绩如此亮眼?这得益于以下三大“解题思路”。
“解题思路一”:固收+策略
南银理财致远红利增强系列属于固收+产品,围绕收益与回撤目标提供解决方案,以存款类、债券等债权类资产作为底仓,权益类资产中枢为10%左右。因此,在股市表现不好时,债权类资产可以起到一定对冲作用,有效稳定产品的净值。
“解题思路二”:红利策略
红利策略有三大特点,使其具备长期配置价值和更好的持有体验。
一是长期业绩能打:统计2021年至2026年9月末数据发现,除2025年外,其余年度中证红利指数和红利指数的涨跌幅均跑赢上证指数,3个年度跑赢科创50指数。
二是抗跌性较强:2021年至2026年9月末每年最大回撤数据显示,其中3个年度中证红利和红利指数的最大回撤小于上证指数,5个年度最大回撤小于科创50指数。
三是股息率较高:在当前低利率市场环境下,红利相关指数股息率显著高于10年期国债收益率。截至2026年9月末,中证红利指数股息率(TTM)约4.2%,红利指数股息率(TTM)约4.0%,显著高于1.675%的10年期国债收益率。
注:股息率(TTM)=最近12个月已实施分红÷当前市值
南银理财致远红利增强系列精选高分红、盈利质量扎实的上市公司,并构建了严谨的选股框架:首先,股票池广而深,以历史股息率为核心筛选因子,初步形成约500家具备高分红基础的股票池;其次,通过多因子模型从分红能力与分红意愿双重维度深度精选;分红能力端聚焦净利润波动率、现金流质量等指标,规避业绩大幅下滑风险;分红意愿端考察连续分红年限、股利支付率等,锁定分红可持续性强的优质标的。
“解题思路三”:增强策略
红利策略虽然具备长期配置价值,但也难免受到短期波动影响。为进一步提升投资者持有体验,南银理财致远红利增强系列还叠加了打新和择时等多元策略,在红利相关指数下跌时起到一定缓冲作用,降低净值波动幅度。这样既保留了红利资产的稳健底色,又拓展了超额收益的弹性空间。
正是这三大“解题思路”塑造了南银理财致远红利增强系列攻守兼备的特征。对于追求长期“稳中增厚”、认可红利增强策略的投资者而言,南银理财致远红利增强系列是投资组合里的优质配置选项。