鳗鱼降价越卖越亏?福建天马科技投资烧钱,陷入巨额债务危机
来源:南方都市报
鳗鱼降价越卖越亏?福建天马科技投资烧钱,陷入巨额债务危机
10月13日盘后,天马科技(603668.SH)发布公告称,控股股东、实控人及一致行动人合计所持3.52%股份被司法冻结,以及控股股东因触发协议条款导致拟被动减持不超过3%股份。
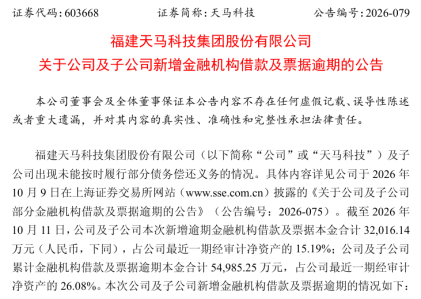
就在前一天,该公司刚发布了关于公司及子公司新增金融机构借款及票据逾期的公告和关于公司对外担保的进展公告。其中显示,截至2026年10月11日,天马科技及子公司新增逾期金融机构借款及票据本金合计3.20亿元,累计金融机构借款及票据逾期本金合计5.50亿元,占天马科技最近一期经审计净资产的26.08%。此外,该公司及子公司实际对外担保总余额为31.79亿元,占最近一期经审计净资产的比例为150.82%,其中逾期金额为1.70亿元。
三天前的10月9日,天马科技还公告,截至10月8日,该公司及子公司银行账户累计已有1528.03万元资金被实际冻结。这意味着,不管是天马科技,还是其实控人陈庆堂个人,均陷入了债务危机。
实控人及控股股东股份超96%已质押
天马科技的资金链风险,从实控人陈庆堂及其一致行动人的股权质押状况可提前窥见一二。
早在今年9月8日盘后,天马科技发布关于控股股东、实际控制人部分股份质押的公告。其中显示,截至公告日,实控人陈庆堂、控股股东兼实控人一致行动人福建天马投资集团有限公司(简称“天马投资”)分别所持17.73%、12.13%天马科技股份中,有91.75%、30.96%已被质押。
陈庆堂。图片来源:天马科技网站
两周后的9月22日,天马科技再次公告控股股东、实控人及一致行动人最新质押动态。其中显示,实控人陈庆堂、控股股东兼实控人一致行动人天马投资分别所持16.85%、12.13%天马科技股份中,有96.56%、100%已被质押。
因控股股东、实控人及一致行动人所持股份被质押,天马科技合计有28.40%的股份被质押。
不难发现,短短两周,实控人、控股股东所持天马科技股份的质押比例快速攀升至96%以上,且实控人陈庆堂所持股份中已有293.38万股被司法冻结。
据悉,高比例股权质押是上市企业实控人个人债务危机的典型前兆之一。因为上市公司股价一旦出现较大幅度下跌,实控人通过质押股权获取的债权资金要么会被追偿,要么会被要求加大质押比率。
而当质押比例超95%,无法继续加大质押比率时,债权方往往选择追偿债务,若实控人此时无力还债就很容易被动陷入债务危机,更容易因债权方在追偿时冻结、拍卖上市公司股权而被动减持,甚至丧失控股权。
今年9月19日—10月13日盘后,天马科技先后3次发布控股股东、实控人部分股权被冻结的公告,这也是自上市以来,该公司首次出现控股股东/实控人所持股权被冻结的情形。
截至10月13日,实控人所持8520.38万股、持股比例16.85%的天马科技股份中,有1184.7431万股、持股比例2.34%的天马科技股份被司法冻结,控股股东天马投资所持6137.3428万股、持股比例12.13%的天马科技股份中,有598.184万股、对应持股比例1.18%的天马科技股份被司法冻结。
简而言之,因控股股东、实控人及一致行动人部分持股被司法冻结,天马科技合计有3.52%的股份被司法冻结,合计被冻结股份在实控人、控股股东的合计持股中占比为23.65%。
天马科技自身也出现资金链风险
实控人个人深陷债务纠纷的同时,天马科技自身也出现了资金链风险。
自今年9月24日以来,天马科技先后两次发布关于该公司及子公司部分金融机构借款及票据逾期的公告,以及关于该公司及子公司部分银行账户被冻结的公告。其中显示,截至今年10月11日,该公司及子公司累计金融机构借款及票据逾期本金合计5.50亿元,占其最近一期经审计净资产的比例为26.08%。
由于部分债权追偿方、合同纠纷方已发起诉讼,截至今年10月8日天马科技及子公司银行账户累计实际冻结金额为1528.03万元。而该公司今年9月25日披露的累计诉讼、仲裁情况显示,除了合同纠纷、票据纠纷等诉讼,天马科技作为被告方还涉入一项股权转让纠纷,并被索赔1.96亿元。
而除了法律赔偿相关的或有负债,截至今年10月9日,天马科技及子公司实际对外担保总余额为31.79亿元,占其最近一期经审计净资产的比例为150.82%,其中已有1.70亿元已经逾期。
这意味着,除了自身有5.50亿元债务逾期,天马科技至少还有3.63亿元(1.96亿元股权纠纷追偿+1.67亿元担保逾期金额)或有债务压力。
鳗鱼全产业链扩张却不赚钱
天马科技传统主业为特种水产饲料业务,其中鳗鱼饲料是该公司传统的核心业务,长期稳居国内鳗鱼饲料龙头地位。
2019年,天马科技先后收购了江西西龙食品、福清福龙食品,提前布局烤鳗深加工产能。2020年,该公司定增募资5.52亿元,核心募投项目为鳗鲡生态养殖基地建设项目,在福建福清落地白鸽山万亩鳗鱼产业基地(后续命名为“中国鳗谷”),正式从单一饲料业务向鳗鱼全产业链业务转型。
2021—2022年,天马科技实现了中国鳗谷万亩产业基地的正式投产,又另在广东台山海晏新建一个万亩产业基地并实现投产,并于2022年8月推出自营烤鳗品牌“鳗鲡堂”。2023年,该公司陆续搭建了福建福清、广东台山两大活鳗出境中转场,搭建活鳗出口体系。
2024年,天马科技通过小额快速定增募资2.91亿元,并将养殖产业布局至广西、江西地区,先后攻克鳗鲡亲本培育、人工繁殖、陆基工厂化养殖技术,并通过股权激励方案设置了2025年鳗鱼出池量超2万吨、2026年鳗鱼出池量超3万吨的业绩考核目标。
上述业务扩张背后,即便已通过两次定增累计募资8.43亿元,2019—2025年,天马科技资产负债率仍出现了明显攀升,从48.66%增至72.62%。
同期,天马科技营收从24.28亿元增至60.01亿元,但归母净利润规模仅在2019—2022年从5685.43万元稳步增至1.30亿元, 2023—2025年则分别为-1.88亿元、2603.27万元、-1.79亿元,导致2019—2025年归母净利润累计值为-128.75万元,累计为微亏。
然而,2019—2025年,该公司投资活动产生的现金流量净额分别为-2.74亿元、-2.85亿元、-9.85亿元、-11.19亿元、-6.92亿元、-5.08亿元、-2.29亿元,合计净流出超40亿元。
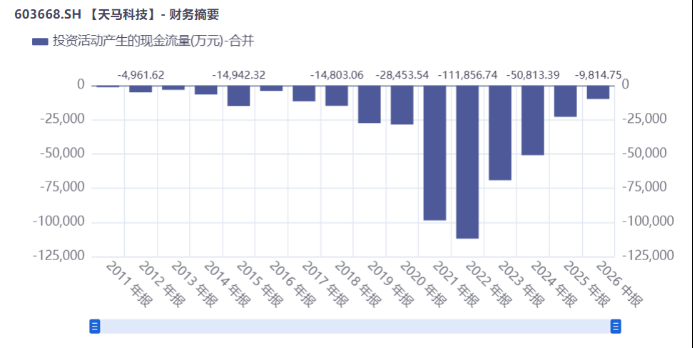
投资活动持续烧钱
综上,或不难理解天马科技为何陷入资金链风险。过去7年,该公司在大手笔向鳗鱼全产业链转型的背后,投资活动持续烧钱,虽然扩大了营收规模, 但同期的累计归母净利润均为微亏,不能自我“造血”。
2025年年报显示,随着日本鳗苗丰产导致市场供给预期增加,活鳗及烤鳗销售整体价格呈下降趋势,鳗鱼行业处于低谷期,天马科技该年养殖端和烤鳗食品端出现亏损。
2025年天马科技鳗鱼出池量约1.87万吨,创历史新高。该年全年的鳗鱼出池情况简报显示,上述年度出池量中,约8839.98吨为自用,自用比例为47.35%,约9829.91吨为外销,销售价格区间为5.0万元/吨~13.0万元/吨。
最新半年报及鳗鱼出池情况简报则显示,今年上半年,活鳗及烤鳗销售价格仍维持低位运行,销售价格最低至3.67万元/吨,天马科技选择放缓出池节奏,上半年鳗鱼出池量约7638.07吨,出池量、外销量均同比减少,并将自用比例提升至75.90%。
这或意味着,在当前鳗鱼及烤鳗价格低位运行下,天马科技今年上半年在养殖端、烤鳗食品端仍大概率为亏损,甚至不惜负担刚性养殖成本,也要主动放缓出池节奏,以压塘策略应对行业低谷。
然而,压塘策略背后,天马科技截至今年上半年末的账面存货高达36.86亿元,其中28.25亿元为消耗性生物资产。同期末,该公司货币资金仅4.61亿元,但短期借款+一年内到期的非流动负债合计达34.56亿元,短期偿债缺口近30亿元。
虽然养殖端和烤鳗食品端盈利承压,受益于传统饲料业务在今年上半年呈现量价齐升趋势,天马科技今年上半年在31.32亿元营收规模下,归母净利润同比下滑79.53%至1232.79万元。
(来源:南方都市报 编辑:张明艳)