沪指探至3674点企稳,宽基ETF大幅放量,后市关注三大信号


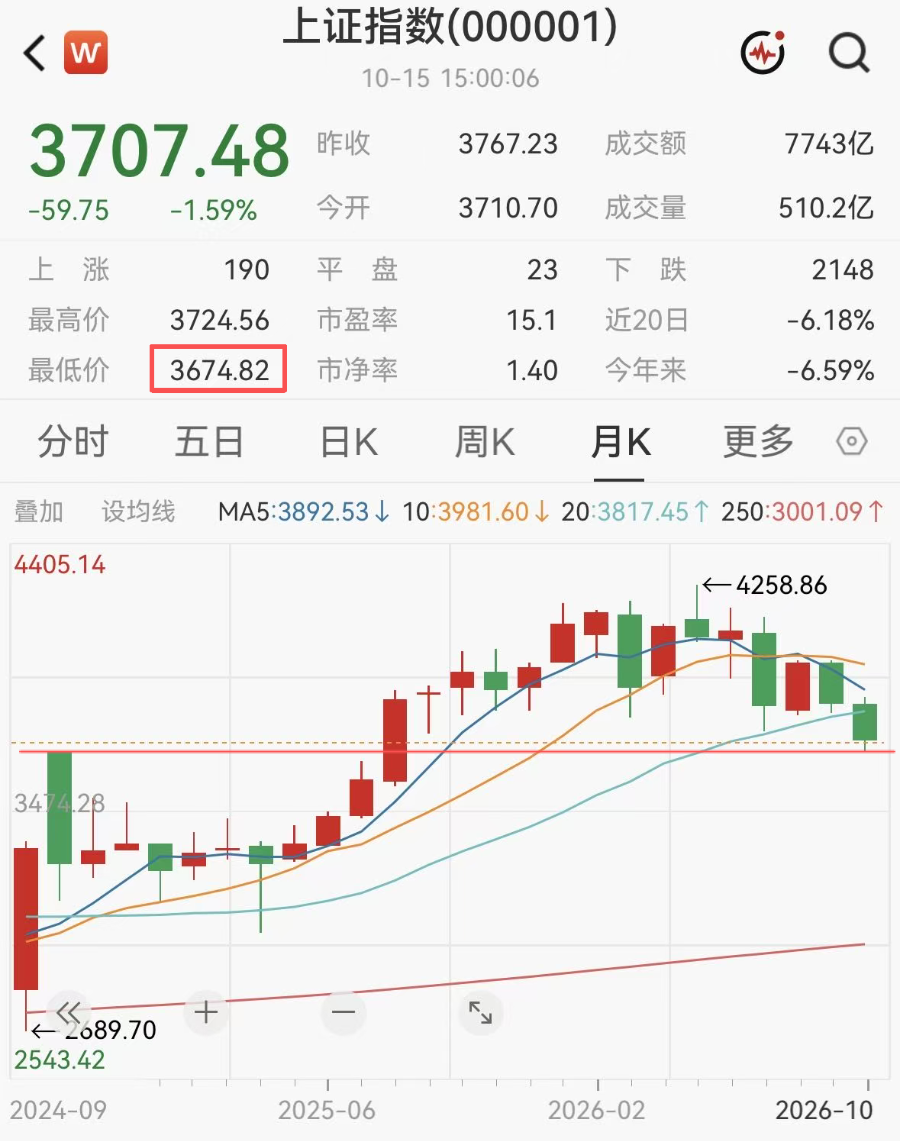
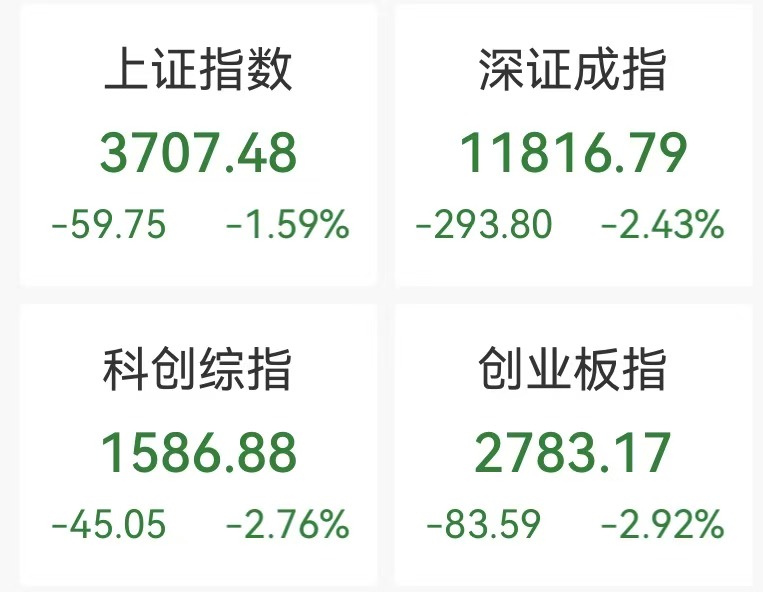
10月15日,A股三大指数集体调整,盘中均一度跌超2%,其中沪指盘中击穿3700点整数关口,最低下探至3674.82点。截至收盘,沪指报收3707.48点,跌1.59%,深证成指、创业板指均跌超2%。沪深两市成交额1.63万亿,较上一个交易日放量2186亿。
此次A股下跌并非孤立事件,从外围市场环境来看,隔夜美股也经历了大跌,日本股市盘中大跌超5%,韩国股市更是一度跌至熔断。昨晚公布的美国9月CPI数据或是全球市场下跌的导火索。数据显示,美国9月CPI同比增长3.7%,预估为3.6%,前值为3.4%;9月CPI环比增长0.6%,预估为0.6%。
中信证券研报指出,美国9月CPI超预期,核心环比再度偏热,涨价的细项范围较宽,通胀率未能“以足够快的速度向目标回落”。该券商仍预计美联储年内再加息一次,即10月按兵不动后于12月进一步加息25bps。中泰证券亦认为,当前A股相对弱势,主要是内部资金出清和长端美债收益率上行共同作用的结果——资金结构决定市场底部,美债收益率及中东局势决定反弹高度。
值得注意的是,10月15日午后宽基ETF显著放量,沪深300ETF易方达(510310)全天成交超190亿元,创出2026年1月28日以来天量。创业板ETF易方达(159915)、科创50ETF华夏(588000)成交额均突破100亿,为8月19日以来首次。作为机构配置市场的重要工具,宽基ETF成交活跃度提升,意味着当前指数位置的资金博弈和承接意愿正在增强。
从技术面上看,沪指今日盘中最低点触及3674.82点,回踩“924”行情高点。浙商证券认为,从技术结构看,8月中旬以来的主跌段或已结束,后市即使再有震荡,也很难重复之前的下跌斜率。具体来看,上证上周挑战了7月20日低点3741点,该点位与“924”行情高点3674点一道,有望构筑上证本轮中线支撑。经过“大幅下探-大幅回弹”的过程后,市场抛压已经明显释放,反击力量逐步酝酿。
越声理财投资顾问莫云驹向21快讯记者表示,本轮下跌更多是市场情绪与估值水平的阶段性调整,而非国内经济基本面发生明显恶化。外围市场对A股的扰动,多为情绪与估值层面的冲击。
莫云驹指出,在普跌格局下,积极现象开始显现:一是最抗跌的方向出现调整,往往是市场阶段低位出现的信号。前期市场调整时,红利指数与成分指数走势相反,呈现出明显的避险属性。但经历7月份以来超15%的上涨后,股息率吸引力反而在下降。除了红利之外,前期抗跌的房地产、消费以及AI应用等方向均出现补跌的情况;二是部分细分方向已率先出现资金抢筹,PCB概念逆势活跃,创新药方向百花医药、华北制药封板,传媒板块受短剧出海与AI内容催化继续走强;三是从历史规律看,科创50周线已连跌四周,2020年以来类似情形共出现14次,其后一周平均反弹3.61%,中位数为2.57%,其中7次涨幅超过前期周均跌幅——极端缩量杀跌后,超跌反弹的赔率正在改善。
展望后市,莫云驹判断,指数在3700点下方获得初步承接,说明该位置的多空博弈已进入平衡区,3680点至3700点一带是本轮调整的关键防线。真正的反弹不会一蹴而就,需要三个信号依次落地:第一,量能必须跟上,两市成交需从当前1.4万亿元级别修复至1.8万亿元以上,没有增量资金入场,任何反弹都难以持续;第二,外部扰动需要缓和,重点关注美国CPI公布后美联储加息路径的重新定价,以及美债收益率能否见顶回落;第三,科技主线要真正止跌,只有当算力、半导体等前期领跌方向出现龙头企稳、涨停家数回升,才意味着风险偏好实质性修复。在这三个条件兑现之前,市场大概率仍是缩量震荡、反复磨底的结构,投资者需要对过程的曲折有充分预期。
配置方向上,莫云驹认为,单纯的题材炒作正在退潮,资金开始向有业绩支撑、有政策背书的方向聚集。结合当前市场环境,可重点跟踪以下三个方向:一是估值低位且景气改善方向,如政策托底带来估值修复窗口的房地产、销售数据持续增长的工程机械、反内卷驱动的价格修复与量保持增长的快递等;二是PCB与高端电子材料,金禄电子、澳弘电子涨停说明资金并非抛弃科技,而是集中流向业绩可验证的环节,AI服务器带来的高多层板、高频高速材料需求有真实订单支撑,建议关注产能利用率提升、产品结构向高端切换且三季报有望兑现的标的;三是消费板块,关注具备稳定现金流、较强品牌竞争力及盈利改善预期的优质企业,适度平衡科技成长板块的波动风险。
【声明:越声理财投资顾问莫云驹(登记编号:A0590624120010),观点及个股仅供参考,不作为投资依据,据此操作风险自担。】
(作者:林健民 编辑:叶映橙,张晔)