ESMO及三季报双窗口来临,创新药板块迎密集催化丨盘中雷达


来源:21财经雷达
ESMO及三季报双窗口来临,创新药板块迎密集催化
重磅学术盛会即将来临。ESMO2026将于10月23–27日在马德里召开,主席专场中国研究占5席,国内药企多个创新资产将以LBA形式发布,核心数据将集中发布。
中泰证券表示,医药迎三季报和ESMO双窗口。10月市场核心矛盾有望由流动性与主题投资转向三季报业绩验证。三季报关注CXO/科研上游景气延续与创新药“放量+BD兑现”。
渤海证券指出,2026年ESMO年会即将召开,国产新药优异临床数据有望读出,带来板块密集催化,建议关注创新药、CXO及生命科学上游产业链等的投资机遇。
一、ESMO催化叠加三季报业绩兑现,创新药板块获机构关注
创新药产业链覆盖药物发现、临床开发、商业化放量及出海BD等环节。ESMO年会是全球肿瘤学领域最重要的学术会议之一,LBA(延迟公布摘要)通常代表该年度最具突破性的临床数据,入选主席专场意味着研究质量的国际认可。近年来中国创新药企在ESMO的参与度持续提升,从早期壁报展示逐步进阶至口头报告和主席专场,国产创新药的全球竞争力不断加强。
(1)ESMO 2026前瞻:中国创新药由“BD事件催化”走向“全球三期数据兑现”
ESMO2026主席专场中国研究占5席,包括SAFFRON、HARMONi-GI1、ARTEMIS-011、TroFuse-005及CLARITY-Gastric01。ADC多靶点进入全球III期验证,竞争焦点从疗效转向前线布局与安全性;IO2.0中双抗、TCE与mRNA疫苗+IO分别在头对头、一线维持和辅助场景拿到OS级证据。
中泰证券表示,中国创新药由“BD事件催化”走向“全球三期数据兑现”。交易层面,主席专场品种的阳性预期已部分计入,应更重视数据细节(OS成熟度、对照组质量、亚组一致性)及会后MNC开发定位的边际变化,寻找预期差。
兴业证券指出,ESMO大会临近,科伦博泰、康诺亚、康方生物、百利天恒等多家中国企业预计披露重要临床数据,中国创新药全球竞争力持续加强。
摩根大通发布研报称,临近欧洲肿瘤内科学会(ESMO)年会,认为多项催化剂有望推动中国生物科技股,并进一步验证中国原创创新在双特异性抗体、ADC及靶向肿瘤领域的实力。
(2)创新药关注三季报业绩验证
中泰证券表示,10月市场核心矛盾有望由流动性与主题投资转向三季报业绩验证。三季报关注CXO/科研上游景气延续与创新药“放量+BD兑现”:药明康德将2026年收入指引上调至585-605亿元,凯莱英、康龙化成(CDMO板块)新签订单分别同比+54.6%、+50%以上,百济神州已将全年营收指引上调至449-462亿元。
国信证券建议关注CXO板块优选业绩及订单表现良好/迎来拐点的龙头企业。
招商证券表示,三季报披露窗口临近,我们持续关注创新药BD与AI研发进展,看好CXO、创新药等板块与个股。
(3)国产创新药BD交易持续放量
今年以来我国创新药对外授权交易总额已突破1200亿美元,国产创新药全球化进程持续推进,多项海外授权交易落地,行业在全球临床与注册实践中迭代成长。国庆假期内,国内mRNA企业与跨国药企达成总额约77.75亿美元的授权协议,首付款达5.75亿美元。
中信证券表示,国产创新药正从过去的“数据好”阶段,进入商业化兑现阶段。随着中国企业在复杂靶点和复杂制造工艺方面能力的提升,以及创新药的需求扩张,其全球订单将持续增长。
招商证券持续看好创新药出海主线。
国信证券认为,继续推荐创新药及产业链。创新药板块国内销售快速增长,海外即将密集进入商业化阶段。
开源证券认为,创新药行业已进入快速成长期,BD出海高景气延续。
二、机构关注个股一览
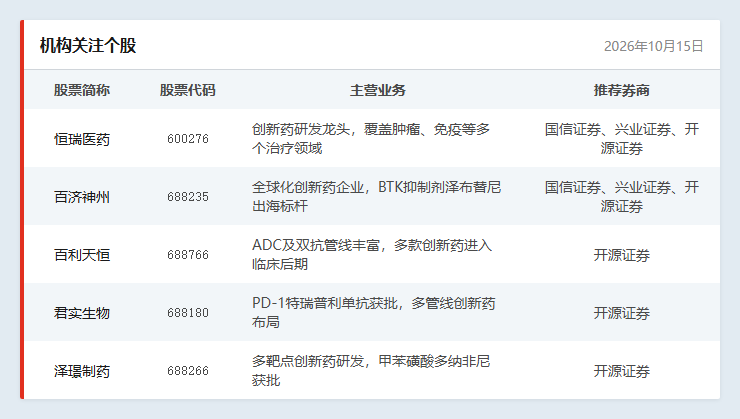
参考研报来源:
国信证券-《医药生物行业周报:ESMO会议召开在即,关注创新药及产业链》-2026年10月12日
兴业证券-《医药行业ESMO前瞻:中国创新药全球竞争力持续加强》-2026年09月28日
开源证券-《创新药行业深度:板块扭亏为盈,BD出海高景气》-2026年09月23日
本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。
(来源:21财经雷达 编辑:李燕娜)