透视AI巨头财报:应用市场加速分化,产业链走向新的竞合


AI需求高歌猛进背后的分化和竞合。
21世纪经济报道记者 骆轶琪
Anthropic的业绩下滑,并不影响AI基础设施企业业绩持续高歌猛进。
10月15日,台积电发布第三季度财报,期内收入表现再度超出市场预期,毛利率也维持在66%的高点;而在10月14日,光刻机巨头阿斯麦(ASML)的总裁兼首席执行官傅恪礼(Christophe Fouquet)在2026年第三季度财报视频访谈中表示,“客户普遍认为短期市场需求将继续增长,且需求周期正在进一步延长,预计至少到2028年,行业仍将处于供不应求的状态。”
但同时拆解来看不难发现,台积电亮眼的业绩表现的另一面,是全球产能扩张和2nm工艺加速落地所带来的阶段性毛利率承压;而消费电子三季度旺季不旺的表现,也可能会对公司未来资本开支的走向产生影响。
综合来看,AI产业链龙头的最新业绩传递出相似信号:AI投资尚未出现明显降温迹象,但供需矛盾也在从芯片制造延伸至先进封装等环节。对于晶圆代工行业而言,竞争的关键不再只是制程节点的领先,而是能否围绕AI计算需求,提供更完整的系统级解决方案。
AI高歌猛进,下游两极分化
台积电的第三季度业绩,再次验证了AI芯片需求对半导体制造环节的强劲拉动。
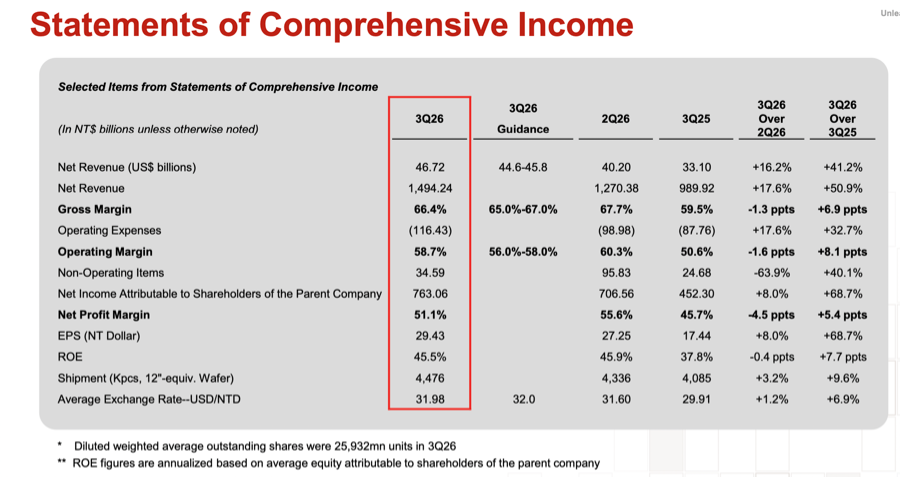
财报显示,截至9月末,台积电实现收入467.2亿美元,以美元计价高于管理层此前的业绩指引,该收入同比增长41.2%、环比增长16.2%;期内公司毛利率达66.4%,同比增长6.9个百分点、环比下降1.3个百分点。
台积电的盈利能力仍然强劲,但随着先进制程持续迭代、海外工厂建设推进以及先进封装产能扩张,公司也需要面对更复杂的成本结构。海外制造的成本差异、不同制程的产品组合以及新产能爬坡进度,都会影响公司利润率的走势。
第三季度,随着主流手机旗舰SoC芯片陆续导入2nm制程,台积电2nm工艺收入占比加速提升,当季已达8%。
此外,3nm、5nm及7nm在整体收入中的占比分别达33%、28%和10%。由此来看,7nm及以下先进制程合计占台积电晶圆总营收的79%。
公司管理层提到,三季度毛利率有所下滑,是因为N2技术初期产能爬坡带来的毛利率摊薄。
从需求构成看,高性能计算(HPC)业务是理解台积电增长的重要线索。AI加速器、数据中心处理器及相关计算芯片,对先进制程和先进封装的需求不断增长,使台积电受益于AI基础设施扩张。
但背后也有明显分化。相比之下,智能手机等传统消费电子市场受到零部件成本上涨和宏观环境影响,面临一定挑战。
在财报业绩会上,公司管理层提到,对于2026年第四季度,预计公司业务将继续受到先进制程技术持续强劲需求的支持,其中包括2nm技术快速的产能爬坡。但管理层也坦言,观察到消费类及价格敏感型终端市场正在面临挑战。
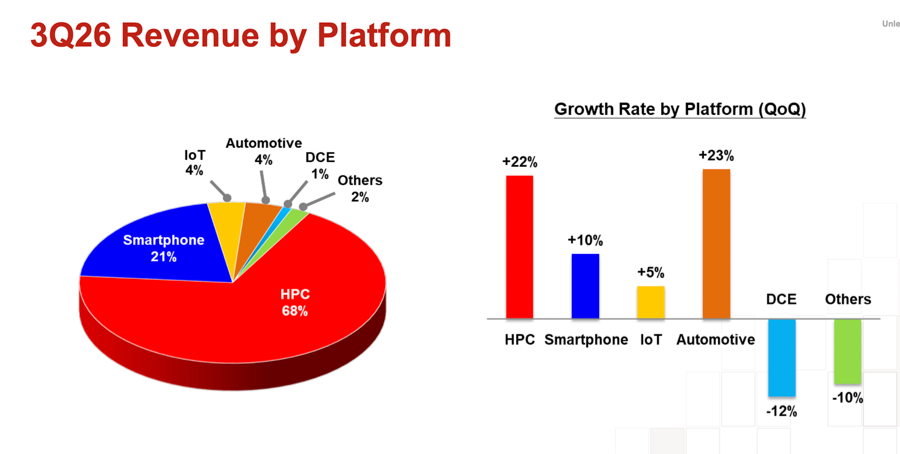
这在第三季度的业绩构成中已有明显体现。即便处于消费电子传统旺季,台积电手机业务收入占比仍较上季下滑,HPC业务占比则持续攀升。
第三季度,高性能计算(HPC)与智能手机分别占台积电营收的68%和21%,收入环比增速分别为22%和10%;而在第二季度,两者占比分别为66%和22%,环比增速分别为22%和-4%。
这显示出,三季度消费电子市场需求旺季不旺,但AI基础设施的建设需求依然在稳健上行。
其他业务方面,物联网(IoT)、汽车电子、DCE及其他业务在台积电收入中的占比依次为4%、4%、1%、2%。从环比表现来看,汽车电子业务实现了23%的高增长。
对于后续业绩展望,管理层预计第四季度的营收为523—543亿美元;毛利率预计为65%—67%;营业利润率预计为56.5%—58.5%。
不过在问答环节,台积电管理层坦言,四季度预计毛利率中值将低于第三季度,主要受2nm技术快速扩产、产能大幅爬坡持续带来的毛利率稀释,以及海外晶圆厂稀释效应影响。这些影响将通过公司持续扩产、提升生产效率和制程节点产能优化而部分抵消。
由此,在制定2027年的业务规划时,台积电方面表示,将保持审慎态度。公司预计2026年全年以美元计价的营收将同比增长约44%。
产能依然不够,上下游加速竞合
产业链对于AI基础设施的旺盛建设需求也投射到了同为AI产业风向标的光刻机巨头阿斯麦(ASML)身上。
10月14日,该公司发布的财报显示,第三季度净销售额达到116.62亿欧元,毛利率由二季度的54.0%攀升至57.5%。公司将2026年全年净销售额预期上调至440亿至450亿欧元。
傅恪礼还表示,ASML与客户的业务规划讨论目前已延伸至2027年以后,2028年的新增订单出现大幅增加,同时有部分客户就2029年乃至2030年的远期订单展开接洽。
两家产业链龙头的业绩共同指向一个趋势:AI需求已不只是短期的芯片采购增长,还在推动上游设备投资、先进制程扩产与制造能力升级。不过,设备订单的长期可见度并不等于所有终端市场都在同步增长,也不能直接等同于未来每个环节的盈利能力都会持续上升。
但当前AI基础设施产业的竞争已经不再限于企业的单打独斗,而是加速走向产业链深度协作。近期台积电宣布与格罗方德(GlobalFoundries)合作就是一个例证。
10月8日,格罗方德宣布与台积电达成制造协议,将在美国建立硅中介层的供应渠道,用于支持台积电的CoWoS先进封装生态系统。根据协议,格罗方德将为台积电提供制造服务,并扩大其位于纽约州马耳他(Malta)工厂的产能。
“先进封装技术对于实现下一代人工智能系统所需的性能、能效和规模至关重要,”格罗方德的CMOS业务高级副总裁Ed Kaste表示,“通过利用格罗方德的美国制造基地提供制造服务,我们正在打造一个安全、可扩展的关键先进封装元件来源。”
据预计,格罗方德位于马耳他的工厂将于2028年上半年开始量产。该协议的初始期限为五年,并为未来的产能扩张提供了框架。
对于这一合作,台积电管理层在业绩交流过程中也作出了回应。管理层指出,公司决定与格罗方德合作,是支持公司后道产能规划的举措。目前后道工艺产能紧张,因此选择用外部合作的方式扩充产能。
第三方机构Counterpoint Research指出,预计2026年台积电CoWoS供需缺口将维持在20%左右,随着其内部产能向每月18.5万片晶圆规模扩展,该缺口将在2027年收窄至约10%。测试时间的延长以及测试步骤的增加,正促使OSAT厂商在AI半导体生态系统中逐渐成为战略级第二供应商。
该机构还提到,在先进封装产能紧俏条件下,台积电的客户也在同步构建替代封装方案。尽管这不会改变台积电在客户先进产品中的领先地位,但先进/成熟制程以及封装领域的制造产能正经历结构性重新配置。
此外需要注意的是,当前AI基础设施旺盛的建设需求背后,不只单一的芯片类型受热捧,而且是与计算产业链相关的器件需求在共同增长。
正如台积电高管所分析,AI从聊天机器人(Chatbot)向AI助手(AI Assistant)转变,正在推动AI需求持续增长。此外,开源AI模型正在得到广泛采用。这些模型提高了效率,并帮助降低未来使用AI的门槛。其结果就是对先进制程芯片的需求越来越大。而Agentic AI(智能体AI)CPU的兴起,以及网络芯片需求的持续增长,也正在进一步推动芯片需求。
Counterpoint Research预计,随着AI需求从GPU扩展至定制化ASIC、服务器CPU和电源组件,2026年下半年晶圆代工2.0市场将保持两位数同比增长。先进封装、基板和测试产能仍将是AI部署的关键制约因素。
除此之外,在AI基础设施建设的封装环节,正面临更多技术挑战。
AI计算需要频繁在处理器与存储器之间搬运数据。当计算能力持续提升,而数据传输速度、存储带宽未能同步改善时,处理器就可能因为等待数据而无法充分发挥性能。如何突破内存墙、性能墙,是产业链在探索的方向。
这也是先进封装越来越受到关注的原因。正如Counterpoint Research研究副总裁Neil Shah所分析:“AI基础设施建设的下一阶段,芯片封装的重要性将不亚于晶圆制造。随着内存进一步靠近计算,晶圆代工2.0所代表的制造、封装和测试一体化模式已经从概念逐渐成为实际的产业运作方式。如今能为2027年至2028年架构锁定基础裸片、桥接结构和基板产能的代工厂和OSAT(封测厂),将在价值近2万亿美元的AI计算市场机会中占据更有利的位置。”
这也显示出,在AI基础设施如火如荼发展的背后,晶圆代工行业的长期竞争力正在从单一制程能力延伸至整个计算系统的制造与协同能力。
(作者:骆轶琪 编辑:彭新,辛灵)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。