联亚药业登陆创业板:盘中涨超400%,凭什么这么“猛”
来源:成都商报
10月15日,联亚药业(301569.SZ)登陆创业板。开盘涨幅285.71%,随后一路扩大到401%以上,触发盘中临时停牌,成交额超过3亿元。发行价7元,股价一度站上35元。按8.9亿股的总股本粗算,公司市值从60多亿元,一口气冲到300多亿元。
一家做仿制药的公司,为何被如此追捧?这个问题的答案,要从招股书和上市公告里找。哪些涨幅来自公司本身,哪些来自市场热度,哪些是投资者需要提前算清的账,都能在里面找到线索。
▲联亚药业官网截图
7元的新股,凭什么涨到了35元?
先看热度。联亚药业网上初步有效申购倍数高达9207倍,1446万户参与,最终单配号中签率只有0.0254%。想买的人极多,买到的人极少,上市首日,没中签的资金或涌向了二级市场。
再看筹码。发行后总股本8.9亿股,上市首日可流通的只有1.17亿股,占13.11%,八成以上的股份仍处于锁定状态。需求汹涌而供给稀薄,股价自然容易被推高。
创业板新股上市后的前五个交易日不设涨跌幅限制,没有天花板,情绪就成了油门。
单看发行价,并不算贵。发行市盈率27.99倍,略高于行业近一个月平均的27.09倍,低于可比公司剔除异常值后的42.21倍。但涨幅达到401%之后,按2025年扣非净利润粗算,市盈率已逼近140倍。
主打缓控释和低剂量高端仿制药
联亚药业成立于2005年,总部在江苏南通,做的是复杂制剂,主打缓控释和低剂量两类高端仿制药,产品用于高血压、冠心病、糖尿病等慢性病。
缓控释的原理并不难理解。普通药片服下后,药物迅速释放,血药浓度先冲高、再回落,患者往往一天要吃好几次。缓控释制剂靠工艺设计,让药物在体内匀速释放,一天一片即可。难点在于每一片药的释放曲线都必须高度一致,稍有偏差,美国食品药品监督管理局(FDA)就不会放行。
▲招股书截图
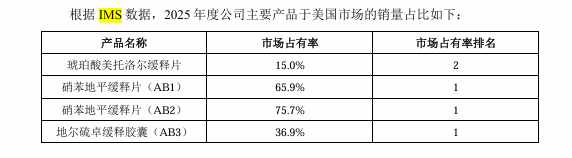
招股书里的成绩单是这样的:境外有48个自研产品获FDA批准;4个产品、5个品规被FDA选为参比制剂;另有5个药品通过专利挑战获批。按IMS数据,2025年联亚的硝苯地平缓释片AB1、AB2两个产品,美国市场占有率分别为65.9%和75.7%,均排名第一;地尔硫卓缓释胶囊占36.9%,排名第一;琥珀酸美托洛尔占15%,排名第二。
更值得留意的是技术路径。常规仿制多是沿着原研药的技术路线复刻,联亚的做法,是先拆解原研药,再换一套工艺做出同样的疗效。以硝苯地平缓释片AB2为例,原研药采用丙酮包衣、渗透泵打孔的工艺,流程复杂;联亚改用聚合物骨架,合格率更高,也更环保。这家公司的壁垒不在批文数量,而在自主设计工艺的能力。
国内市场并非空白。联亚有12个产品拿到国内批文,其中美托洛尔缓释片在第七批国家集采中以第一顺位中选,2026年2月顺利续约,周期延续至2028年底。2025年,公司国内制剂收入为3.3亿元。
账本:利润跑在收入前面
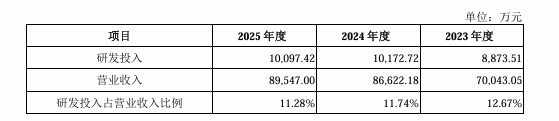
2023年至2025年,联亚药业营业收入分别为7.0亿元、8.66亿元和8.95亿元;毛利率从50.19%升至54.49%,再升至55.73%。公司每年研发投入在1亿元上下,占营收比重在11%以上。截至2025年末,资产负债率仅为12.37%,当年经营活动现金流净额3.23亿元。
▲招股书截图
利润数据需要多说几句。2025年归母净利润为2.28亿元,低于2024年的2.60亿元,表面看是下滑。但2024年含有较多非经常性损益,扣除之后,三年的扣非净利润分别为0.87亿元、1.81亿元和2.23亿元,实际是逐年上升的。
今年的势头更猛。上半年公司营收4.92亿元,同比增长11.59%;扣非净利润1.40亿元,同比增长39.31%。公司预计前三季度扣非净利润同比增长37.69%至52.18%。收入涨一成多,利润涨三四成,中间的落差,主要来自一款药:结合雌激素缓释片。
这款药的原研产品1942年获批,联亚在2025年10月拿到FDA批文,成为全球首仿。今年上半年,这款药销售收入8400多万元,毛利率94.01%,贡献了公司26%的毛利。高估值的底层逻辑也在这里:老产品稳住基本盘,首仿药提供高毛利的增量。
不过,“首仿”二字背后有个前提:独占期。独占期内竞争者少、定价权强,期满之后又是另一番局面。
壁垒之外,还有软肋
光环之外,风险同样写在招股书里。
其一,大客户依赖。Ingenus一家客户就占公司营收的55.56%、毛利的53.10%,并且拥有联亚在美国市场数款主要产品的独家经销权。公司境外收入占主营业务收入的63.15%,主要来自美国。
其二,收益分成的波动。联亚除了直接卖货,部分产品还按经销商净利润分成,2025年这部分收入为5307万元。招股书自己测算,若下游售价下降超过20%,分成收入可能转为负数,其中美托洛尔产品的分成已持续为负。
其三,首仿红利的不确定。招股书明确提示,如果结合雌激素缓释片遭遇竞争加剧,或原研药降价,公司毛利率将下滑,业绩增长可能不及预期。
其四,外部环境。美国最高法院今年2月裁定相关关税违宪,但招股书仍提示,中美贸易关系未来仍有恶化的可能。
上市公告也给出了风险提示:前五个交易日不设涨跌幅限制,流通股本较少,首日起即可融资融券,股价存在跌破发行价的可能。
【结语】
回到开头那个问题:401%的涨幅里,有多少来自公司本身?
一部分来自成色。联亚在美国把缓控释做到了多个品种的市占第一,利润率不低,账面干净,另有39个仿制药和2个改良型新药在研。此次募资净额8.68亿元,将投向生产基地、研发中心和药物研发,并用于补充流动资金。
另一部分来自稀缺性与情绪的溢价。客户集中、市场集中、首仿红利有期限,同样是真实存在的约束。
估值由市场给出,价值要靠公司挣出来。当市盈率站上140倍,市场实际上已把未来几年的首仿红利和新品放量提前计入了价格。接下来的问题是,联亚能否以足够快的速度,拿出第二个、第三个“结合雌激素”。
今天的热闹,只是发令枪。真正的比赛,从明天开始。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室 刘谧 周怡
编辑 郭庄 审核 任志江
(来源:成都商报 编辑:巫燕玲)