2万本金滚出30万逾期利息,男子称被表兄冒名贷款,一审败诉
来源:澎湃新闻
澎湃新闻记者 王鑫 实习生 林宜之
贵阳市南明区男子魏先生日前向澎湃公众互动平台👉服务湃👈反映称,去年他在购车时发现名下有一笔贷款逾期,借款2万元,时间为2004年,逾期利息已高达30余万元,但他本人根本没有办过这笔贷款。
2026年3月,魏先生将贵州乌当农村商业银行股份有限公司(下称:乌当农商行)起诉至法院,请求法院确认案涉贷款合同无效,免除其还款义务、恢复征信,并赔偿5万元。
冒用魏先生身份信息贷款的是他的表兄吴某,目前被羁押在贵州省某监狱。法院查明,吴某陈述其持有魏先生的身份证到乌当农商行办理贷款,取得贷款后自己持有使用并向银行偿还了本金,因年代久远,记不清魏先生是否知晓贷款事宜,是否向其出具委托书。
9月23日,乌当区法院作出一审判决,因魏先生无法提供同时期的平时书写的笔迹样本材料,导致鉴定不能,应承担举证不能的后果。案涉借款合同应认定是魏先生的真实意思表示。遂判决驳回魏先生的诉请。
10月13日,魏先生告诉澎湃新闻,他不服一审判决,已提出上诉。
男子称被表兄“委托”贷款,签章名字出错
魏先生称,2025年,他准备购买一辆大货车跑运输。在办理贷款时,魏先生被告知,因其拖欠贷款存在逾期,无法办理按揭贷款。这是魏先生第一次办理贷款,此前购房是其母亲全款出资,也未贷款。
“我印象中没有逾期还款的情况,也没有收到任何这方面的电话或者短信。”魏先生说,为了验证其征信情况,他去银行打了一份征信报告,发现其名下有一笔2004年在乌当农商行2万元的贷款存在逾期。2019年8月,2万元本金才被归还,逾期利息高达30余万元。此后,魏先生又前往乌当农商行查证,“我看了当时办理贷款时候的材料,借款人的签字和印章都不是我的。”
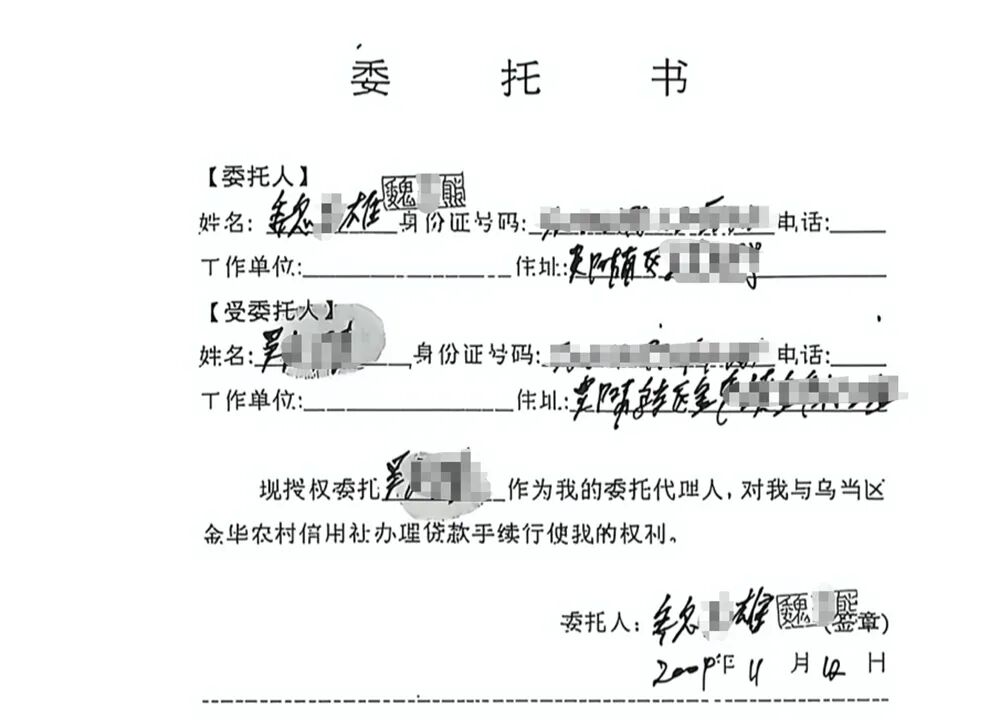
乌当农商行提供的《委托书》。受访者供图
乌当农商行提供的一份《委托书》显示,2004年11月,魏先生委托吴某办理贷款手续。乌当农商行提供的《农村信用社农户小额贷款合同》显示,魏先生借款2万元,期限两年,月息6.63‰。该行提供的一份《担保书》显示,吴某自愿为魏先生的该笔贷款作担保,承担相关费用和法律责任。
澎湃新闻注意到,前述《委托书》和《担保书》上均有魏先生的签名和印章、吴某签字和手印。魏先生说,吴某是他的表兄弟,他曾在吴某那里学过修车,吴某是有机会接触到他的身份证复印件的,但他从未授权过吴某办理贷款,那笔贷款他从来也没收到过。“那个笔迹不是我的,印章也不是我的,印章的名字是魏某熊,而我叫魏某雄。”
此外,乌当农商行提供的贷款材料中还包括吴某和魏先生的一代身份证复印件。
银行称“已履行当时条件下合理的审查义务”
乌当农商行则辩称,案涉金融借款合同依法成立并有效:魏先生出具《委托书》,书面委托案涉贷款的保证人吴某办理贷款手续,行使魏先生的权利。吴某受魏先生的委托办理贷款手续,对该行发生法律效力。此外,吴某作为受托人,签订贷款合同、借款借据合法有效。案涉贷款合同、借款借据均有魏先生的签字,系各方真实意思表示,贷款合同合法有效。魏先生主张案涉贷款非本人委托、签字,对其不发生效力,应依法举证。
乌当农商行还认为,该行在贷款发放过程中已履行了当时条件下合理的审查义务,不存在过失过错。案涉贷款发生于2004年,该行已收集魏先生出具的委托书、身份证复印件及受托人身份证复印件,贷款手续亦有受托人签字,并由受托人对案涉贷款承担连带担保责任,无过错。
乌当农商行还认为,该行在本案信贷业务中并无过错,其因合法债权未能实现而采取的征信报送措施,不构成对魏先生合法权益的侵害,故魏先生的赔偿请求依法不应得到支持。
法院:因未能提供同时期笔迹样本材料,鉴定委托被退回
在与乌当农商行沟通协调未果后,2026年3月,魏先生将乌当农商行起诉至法院,请求法院确认案涉贷款合同无效,免除其还款义务、恢复征信,并赔偿5万元。
乌当区法院于9月23日作出的《民事判决书》显示,吴某现被羁押在贵州省某监狱。其述称:“当时贷款很好贷,因为贷款金额也不大就想着用魏先生的信息,但具体情况记不清了。银行告诉我只还本金,利息不用管,三年至五年自动消除。”
法院查明,吴某陈述其持有魏先生的身份证到乌当农商行办理贷款,取得贷款后自己持有使用并向银行偿还了本金,因年代久远,记不清魏先生是否知晓贷款事宜,是否向其出具委托书。
此外,魏先生申请对上述《委托书》《农村信用社农户小额贷款合同》中“魏某雄”的签名是否系其本人签名进行鉴定,法院依法委托贵州中联评估鉴定有限公司进行鉴定,因魏先生无法提供同时期的平时书写的笔迹样本材料,贵州中联评估鉴定有限公司认为如以现场书写笔迹样本作为比对样本,样本缺乏客观性、充分性,无法进行鉴定,遂退回鉴定委托。
乌当区法院法院认为,本案系民法典施行前的法律事实引起的民事纠纷案件,应当适用当时的法律、司法解释。根据《合同法》相关规定,本案中,乌当农商行提交了委托书、贷款合同、借款借据等证据,初步证明魏先生委托吴某申请借款并签订了贷款合同。其次,吴某同时作为案涉借款的担保人,自认已收到借款并偿还了借款本金,根据《民法通则》相关规定,吴某的代理行为对魏先生具有法律效力。再次,原告对委托书、贷款合同、借款借据载明的签名的真实性有异议,认为不是其所签订的,但未能提供相关的证据证明,亦未能提供符合鉴定条件的比对样本,导致鉴定不能,应承担举证不能的后果。综上,案涉委托书、贷款合同应认定是魏先生的真实意思表示,原被告之间成立借款合同关系。
法院认为,魏先生作为贷款合同的相对方,应当承担相应的还款义务,乌当农商行根据合同的履行情况上报征信记录,系依法履行法定义务,不存在过错,魏先生要求确认合同无效、消除不良信用记录、赔偿损失的诉讼请求,无事实及法律依据,该院不予支持。
综上,该案经乌当区法院审委会讨论决定,驳回魏先生的诉讼请求。
魏先生说,他不服一审判决,已提出上诉。
律师:银行作为专业机构负有严格的审查义务
案外律师、重庆森众律师事务所律师胡建树认为,根据魏先生和吴某的陈述,案涉贷款合同是否是魏先生的真实意思表示,至少是存疑的。
胡建树称,合同是否真实有效,应依据《民事诉讼法》第67条确定签名的真实或构成表见代理。
本案中,涉事银行仅有身份证复印件和代签,且在印章“魏某熊”与“魏某雄”不相符的情况下,银行未面签、未向魏先生本人核实、未审查放款账户,难谓“有理由相信”,表见代理不成立。另一方面,魏先生否认签名并申请鉴定,因无同期样本鉴定不能,法院应调取人事、银行等档案进行调查核实案件事实,不能简单令其承担不利后果。
胡建树认为,一般情况而言,银行作为专业机构负有严格审查义务,需要当面核实贷款人的相关信息。本案中,涉事银行须证明吴某以魏先生名义贷款,且其善意无过失地相信吴某有代理权。
胡建树分析称,如果涉案委托书、签名、印章系伪造,魏先生可向公安机关报案,控告吴某伪造私刻印章、骗取贷款。刑事立案后,侦查机关调取的证据往往比民事调查更有力,还可申请民事案件中止审理。同时,向金融监管部门投诉涉事银行贷款“三查”不到位、身份核验不严、征信报送不实。若监管认定银行违规,可作为二审新证据。
此外,如果认定吴某盗用魏先生姓名、身份信息办理贷款,侵害其姓名权个人信息权益和信用利益(名誉权),导致征信受损,可依《民法典》第1165条提起侵权之诉,要求恢复征信、赔礼道歉、赔偿损失。诉讼时效三年,自魏先生2025年知道权利受损时起算。
本期编辑 周迹
(来源:澎湃新闻 编辑:曾芳)