金融月评|金融数据的三个变化
来源:澎湃新闻
金融月评|金融数据的三个变化
9月末,社会融资投放的年化规模连续两个月稳定在33万亿/年的水平,再结合还在创新高的出口增速,预计下周公布的三季度GDP增速也将出现企稳迹象,除此之外,还有3个变化值得关注。
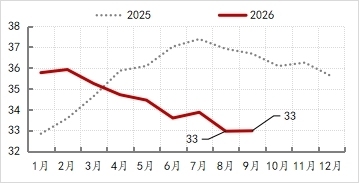
图1:社融投放年化规模变化情况 数据来源:Wind
社融投放出现边际改善迹象
今年前三季度,社融累计投放了27.5万亿,较去年同期少了2.6万亿。但按季度分布来看,较去年同期少投放2.6万亿社融中,有1.6万亿是集中体现在二季度,三季度仅体现了0.6万亿(一季度体现了0.4万亿)。因此,社融有了边际改善迹象。
具体到三个部门:前9个月,企业部门累计融资15.7万亿,较去年同期多了0.8万亿;政府部门累计融资10.3万亿,较去年同期少了1.1万亿,今年政府预算的融资规模与去年大体持平,目前较去年同期的少融资体现的是今年政府部门融资进度偏慢;居民融资净减少1万亿,较去年同期少了2.1万亿,“企业增、居民减、政府慢”的融资格局尚未明显改变。不过近期出台的购房贴息、再贷款增额等政策的推进,将有助于居民和企业融资需求的挖潜,叠加政府融资进度的加快,预计社融的边际改善能得到延续。
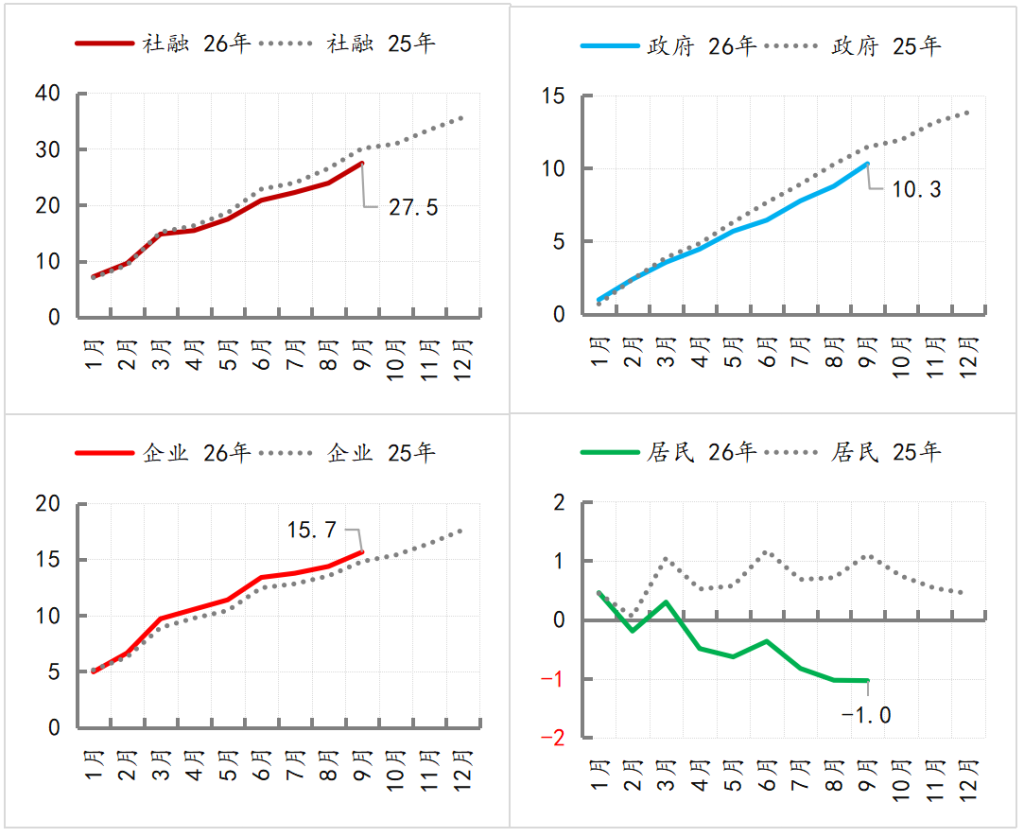
图2:社融整体投放与三部门融资情况 数据来源:Wind
社融对金融市场的依赖度继续上升
从融资渠道的变化来看,社会融资对金融市场的依赖度保持上升态势。前9个月,在政府债券融资落后1.1万亿的同时,债券与股票累计融资了13.6万亿,较去年同期多了0.2万亿,占社融比重为49.5%,较去年同期提高了5个百分点,反映出企业部门的融资对金融市场的依赖度在持续上升。同期信贷融资累计11.7万亿,较去年同期少了2.8万亿,占社融比重进一步降至42.6%,连续第三个月低于50%,且降幅成扩大态势。
虽然2024-2026年,每年都有2万亿存量的化债——主要体现为存量信贷向新增债券的转换,在一定程度上会影响信贷与债券融资的数据。不过,今年政府债务融资进度较去年明显偏慢,因此,即便是剔除化债因素后,也不改变“企业融资更加依赖金融市场”的判断。
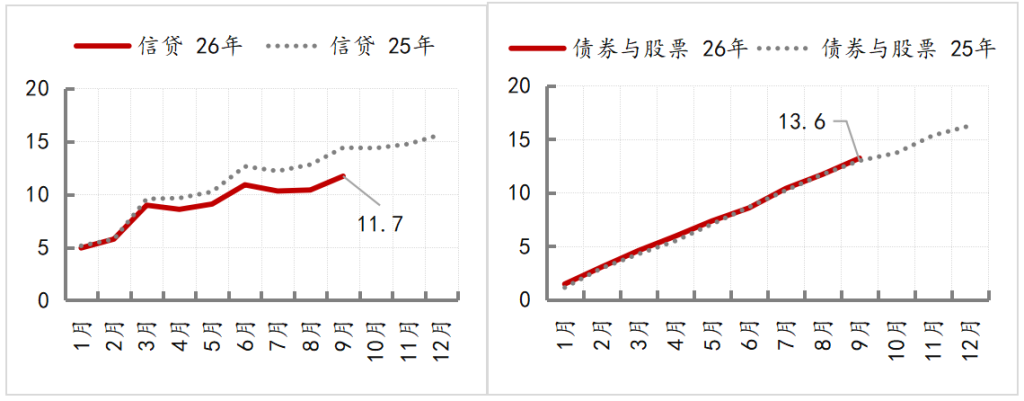
图3:信贷融资与金融市场融资的情况 数据来源:Wind
“流动性充裕”的政策环境继续强化
截至9月末,央行基础货币增速6.9%,仍保持了较高增速,而且一方面通过买断式回购、MLF、购买国债等操作,将中期资金的投放比例恢复至97%以上(6、7月份曾阶段性压降至95%以下),另一方面,大幅提升了公开市场的隔夜操作频率。在这些因素作用下,货币市场资金利率中枢在10月出现明显下行,DR001利率月度均值降至1.3%以下。
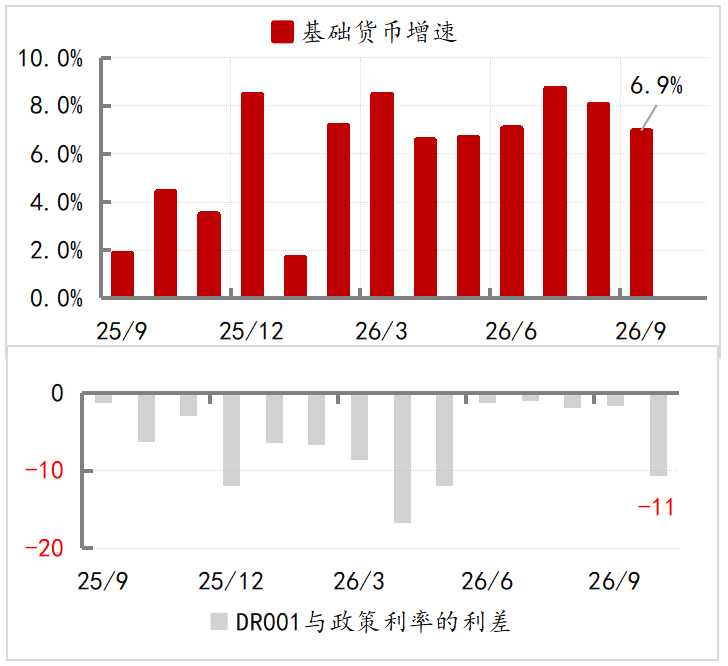
图4:信贷融资与金融市场融资的情况 数据来源:Wind
截至9月末,央行资产规模已超过50万亿,而且在最近的三个月,基础货币的增速与广义货币M2增速已经持平,在宏观杠杆率稳定的约束下,基础货币投放高速增长状态一定是阶段性的。另外,按当期汇率折成美元来看,央行资产规模超过7.5万亿美元,超过了同期的美联储、欧央行和日本央行,从全球高能货币规模的横向比较来看,也不支持基础货币投放持续高增长。因此,后期“流动性充裕”的政策环境将更加侧重于利率机制,目前市场对这方面政策变化预期较强。
(作者单位:中国建设银行金融市场部,仅代表个人观点)
(来源:澎湃新闻 编辑:张俨)