碳化硅迎结构性变量,长飞先进瞄准车规主驱及AI数据中心


21世纪经济报道记者 吴佳楠
2026年,碳化硅功率半导体产业正站在一个关键的转折点上。
据Yole和TrendForce综合数据,2026年全球SiC功率器件市场规模预计攀升至53.3亿美元,年复合增长率高达35%。
过去几年,新能源汽车是碳化硅确定的增长叙事。国信证券研报数据显示,中国1—5月新能源上险乘用车主驱模块中SiC MOSFET占比为30.9%,800V车型渗透率约33%,而在800V车型内部,碳化硅渗透率高达77%。
如今,一个新的结构性变量正在浮现:AI算力需求的爆发式增长,正在将碳化硅从车规主驱的单一赛道,推向更广阔的高压供电、固态变压器、数据中心电源等多元应用场景。
“近期来看,新能源汽车的爆发是核心推动力。可能三到五年之后,AI会成为下一个巨大的应用增长点。”在近日举行的长飞先进技术发布会上,长飞先进总裁陈重国对包括21世纪经济报道在内的媒体表示,AI领域的固态变压器中,碳化硅器件的价值占比接近一半,可以想象市场空间有多大,因此短期看汽车,长期看AI,是产业两大核心驱动力。
当天,这家成立仅四年的碳化硅功率半导体企业,一口气发布了覆盖车规主驱、AI数据中心、工业及消费电子领域的全矩阵新品,包括高性能SiC MOSFET系列芯片、DeepXE™嵌入式PCB功率模块以及面向AI数据中心的EZ2C/3C特色模块家族等。
陈重国表示,碳化硅作为化合物半导体,在高压、大电流的功率器件场景下,性能相比硅基器件优势明显,产业的核心机遇在于,650V以上的应用场景会逐步全面替代硅基器件,目前国内在碳化硅材料、晶圆制造、封装、可靠性等方面都取得了长足进步,已经处于国际较好水平,后续仍需要加强系统应用能力。
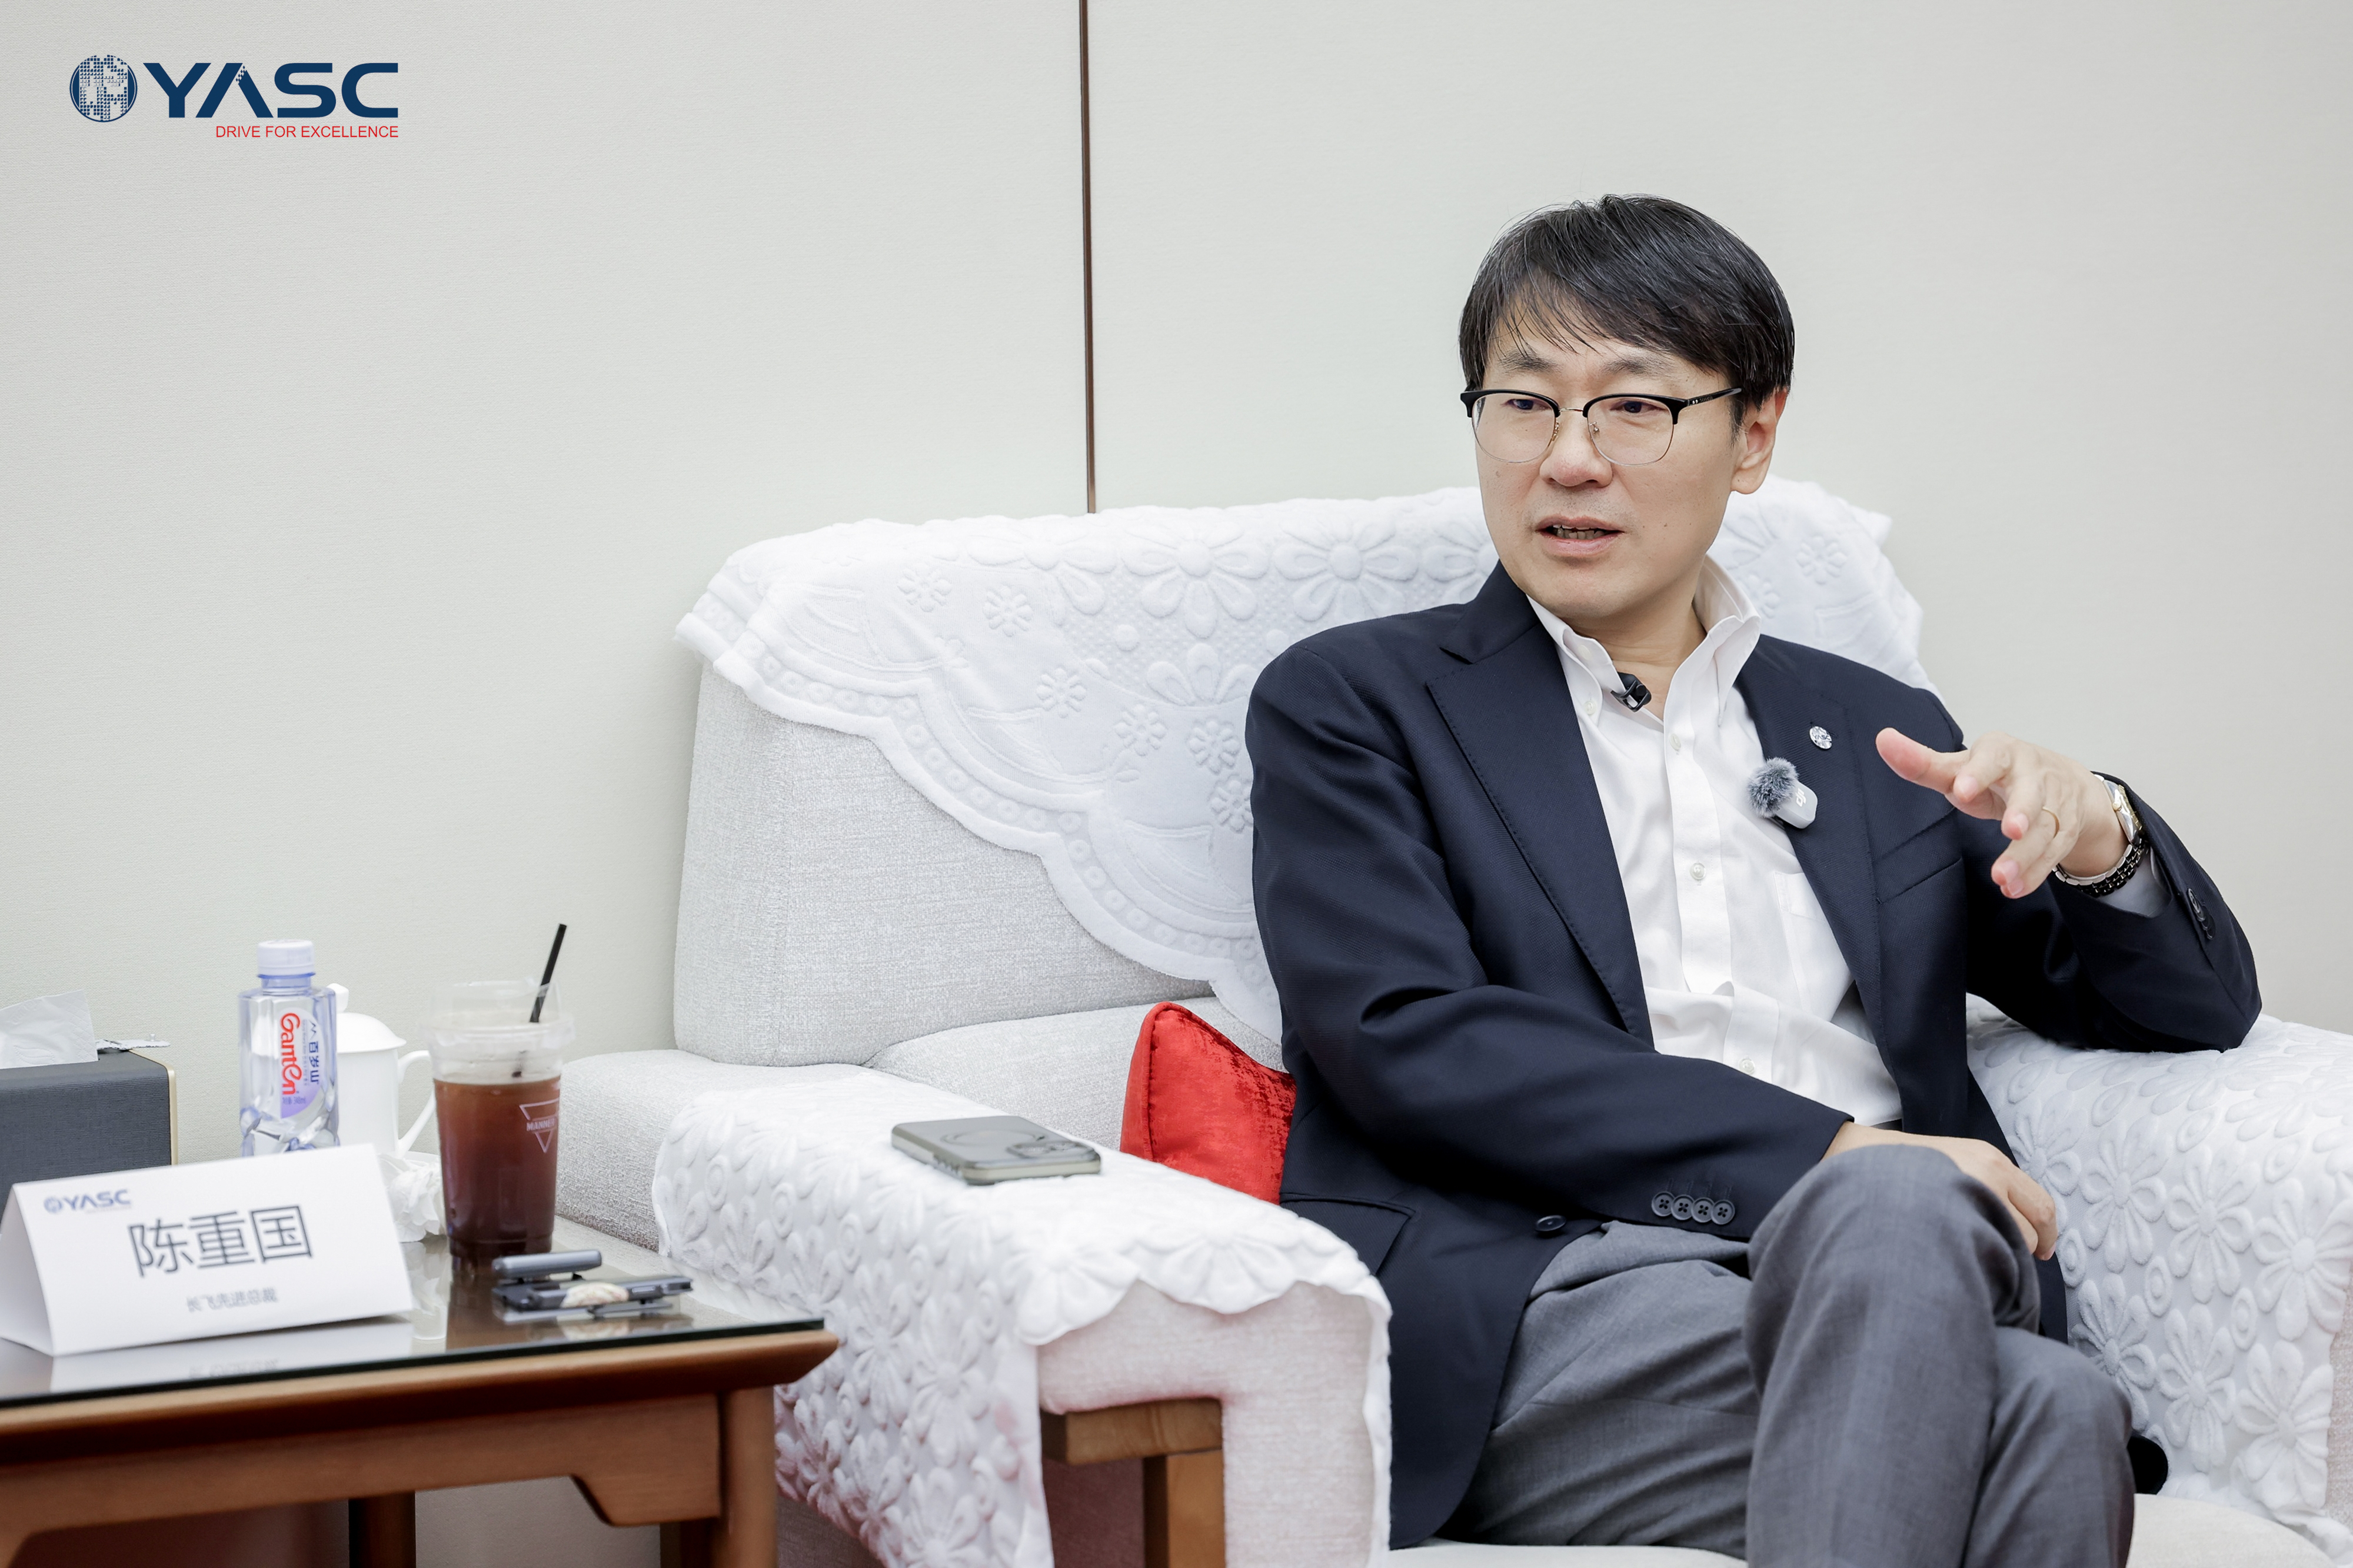 (长飞先进总裁陈重国,受访者供图)
从新能源汽车到AI算力,碳化硅迎机遇
“碳化硅这几年争议不少,但我对它的发展很有信心。”采访开始时,陈重国开门见山地回应了外界对碳化硅产业的质疑。
他的信心来源于一个简单的物理逻辑:碳化硅作为化合物半导体,在高压、大电流的功率器件场景下,性能相比硅基器件优势明显。
“碳化硅的核心机遇就是碳化硅这个材料本身的优越性,它对硅在功率器件上,在高电压、高电流的情况下,性能更优越。制约它应用的核心因素就是成本,近几年成本下降速度很快,应用场景越广,对硅基器件的替代就越快。”陈重国表示。
这并非一家之言。从产业数据来看,碳化硅正在经历一个从高端选配走向产业标配的变化过程。Yole研究机构判断,该市场将以约20%的复合年增长率扩张,到2031年达110亿美元。
但更值得关注的,是需求结构的根本性变化。车规主驱仍是基本盘,但渗透逻辑正在发生质变。国信证券研报数据显示,2026年1—5月,国内新能源上险乘用车主驱模块中,SiC MOSFET占比达到30.9%,800V车型渗透率约33%,而在800V车型中,碳化硅的渗透率高达77%。这意味着,每三台新能源车里有一台是800V平台,而这其中超过四分之三已经在用碳化硅做主驱。
“随着成本下降,碳化硅从高端车才采用,变成了中端车也开始采用,带来了巨大的增量。”陈重国表示。
AI算力正在打开第二增长极。随着数据中心机柜功耗从百千瓦级向兆瓦级演进,传统供电架构的损耗与散热瓶颈日益凸显。碳化硅的材料特性能够显著提升服务器电源模块的功率密度与能量转化效率,有效降低数据中心PUE值。
“AI里面一个比较主要的应用在固态变压器,固态变压器里面接近一半的价值是碳化硅,就能想象多大一个量。”陈重国表示,AI行业竞争很大程度上是能源的竞争,如果能把数据中心能耗降低一两个百分点,就是非常可观的成本节约,这就是碳化硅的核心价值,碳化硅会是AI节能环节中核心的战略材料之一。
当前,技术迭代的主线正在向高压化演进。新能源车主流是1200V平台,工业领域也是1200V应用较多,近期有车企向1500V平台发展。陈重国表示,在AI领域,长飞先进正在开发2300V、2500V甚至3300V的产品平台。
“随着技术持续迭代、市场规模不断扩大,行业大概率会呈现强者愈强的格局。”陈重国判断,半导体行业成本最大的影响因素就是产能规模,规模越大成本越低,而技术投入不足的企业也会逐步掉队,因为产品性能在持续优化,高压化趋势对材料、晶圆制造、封装等环节都提出了更高的挑战。
重磅新品齐发,加强全产业链模式
新能源汽车功率持续攀升、碳化硅渗透率稳步提升、AI数据中心需求同步拉动,几股力量叠加在一起,推动功率半导体行业的景气度回升。
在陈重国看来,目前国内在碳化硅材料、晶圆制造、封装、可靠性等方面都取得了长足进步,已经处于国际较好水平。
“可靠性是一个永恒主题。”陈重国表示,不管成本多低、性能多好,都要把可靠性当作前提。海外一些芯片企业未必在性能上追求极致,但对稳定性的要求非常高,因为车规产品和生命安全相关。
在性能层面,国产企业已经取得了显著进步。陈重国透露,长飞先进本次发布的产品比导通电阻可以做到1.8mΩ.cm²,而国际同行主流水平在2.0到2.1左右。同时,公司直接按照3000小时的标准来要求可靠性验证,远高于AEC-Q101国际标准要求的1000小时。
不过陈重国也坦言,国内厂商在应用层面相对薄弱,仍需要补足系统应用能力。“国际头部友商拥有规模庞大的应用系统团队,懂芯片也懂下游场景,懂电驱、懂充电桩,要和客户一起解决痛点,甚至创造新的应用场景;反过来,也能基于客户的应用需求反向优化芯片性能。这种系统能力既是挑战,也是企业接下来的重点方向。”
而全产业链模式,正是长飞先进应对这一挑战的核心切入点。
“全产业链模式是经过验证的成熟模式之一,国际上的头部企业也大多是全价值链布局。”陈重国表示,从材料、外延、设计、芯片制造到封装,各个环节相互影响。如果是一家企业覆盖全链条,问题反馈和分析的速度就会快很多,对客户的响应效率、质量问题的定位能力都会更强。
“芯片和模块单独测试都没问题,但组装到一起就出问题。如果由不同企业来做,很容易出现责任问题。半导体行业技术保密性强,不同企业之间不会共享核心参数。如果是同一家企业覆盖全链条,就能打通技术数据,协同优化。”陈重国表示。
现场,长飞先进面向车规主驱市场正式发布了自主研发的高性能SiC MOSFET系列芯片及DeepXE™嵌入式PCB功率模块,并针对AI数据中心领域发布了其基于成熟量产芯片PG4E的单管系列及EZ2C/3C特色模块家族。
其中,高性能SiC MOSFET系列芯片,性能卓越,拥有丰富的产品矩阵及成本优势,能匹配更多性能要求,通过了AEC-Q101标准下全套可靠性测试及强化寿命&环境试验条件3000h验证。与此同时,长飞先进自主研发的DeepXE™嵌入式产品,体积和重量同时降低50%,整体开关损耗降低20%,为车规主驱客户直接提供了一套高功率密度、高性能嵌入式功率模块终端方案。
在AI数据中心领域,长飞先进发布的PG4E单管系列为750V及1200V的产品,与当前国内外同类产品相比,具有高可靠、低损耗的特点,性能上也更适合于AIDC这种追求极致效率的应用场景。
“目前我们已经有接近200款产品,做到应用场景全覆盖。”对于公司未来的战略布局,陈重国表示,中国市场规模大、竞争充分,成本控制非常重要,影响成本的因素包括产能规模和良品率,公司接下来将在成本、可靠性、性能几个维度持续优化,保证产品稳定可靠,同时加强系统应用能力,不仅提供芯片,也创造新的应用价值。
(21世纪经济报道记者林典驰对本文亦有贡献。)
(作者:吴佳楠 编辑:孙超逸,陈晶晶 视频编辑:肖航)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。