15 家助贷已提交审计报告 风险平台遗留“征信债”问题何解?
21世纪经济报道记者 杨梦雪
10月14日,中国互联网金融协会公告了第一期助贷平台申请加入互联网贷款自律工作委员会筹备组相关进展情况,携程金融、乐分期、小赢普惠等15家助贷公司按要求提交了经独立第三方专业机构出具的是否存在挪用信贷资金的专项审计报告。
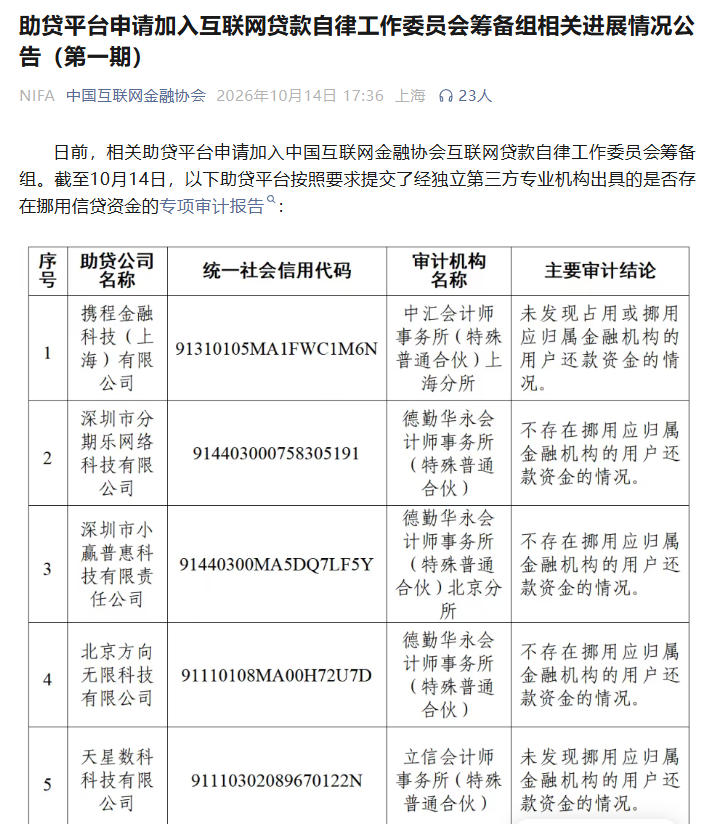
据了解,此次专项审计重点在还款资金流转,要求覆盖审计期内的全部月份与全部合作金融机构,覆盖正常还款、提前还款、逾期等全部还款状态,覆盖全部还款路径。
这一自律动作可追溯至8月份,彼时,协会向会员机构发送《关于进一步明确互联网贷款自律工作委员会筹备组加入要求的通知》,新申请加入筹备组的机构需自行聘请会计师事务所开展资金有无挪用的专项审计。
此前,协会在北京组织召开互联网助贷业务规范发展座谈会,提出“坚决杜绝挪用信贷资金等违法行为”,并决定将专项审计作为助贷平台申请加入筹备组的前置条件。
21世纪经济报道记者从行业了解到,今年以来,助贷行业出现系统性收紧的趋势。一位从业者指出,今年资金方对还款资金闭环管理的要求全面收紧,也有资金方暂停新增投放,并且加强了对存量合作的排查。
近年来,金融监管部门对金融领域的风险化解和防范尤为重视,从网贷到助贷,由于涉及互联网平台和大众金融消费者,监管要求日趋严格,一些存在风险的平台被严肃处理。
在助贷模式下,借款人通过平台App申请贷款,实际放款方为银行、消费金融公司或信托公司等持牌机构,借款人还款资金经平台归集后再划转至放款机构。
一位从业者对记者表示,助贷模式之所以暗藏风险,核心问题往往出在“归集—划转”这一环节上。
记者从多个相关风险案例中发现,常见的问题正是:借款人归还资金至平台后,平台未将资金划转至对应资方账户。上海德禾翰通律师事务所律师叶淼对记者概括,本质上就是资金被挪用了,回款资金没有一一对应。
一位消费金融从业人士介绍,助贷模式下平台一般会保留一定保证金,并按期分批将还款划转给金融机构,但部分用户选择一次性全部结清,中间就出现了时差和空间。
这个过程中,还造成了资金端与用户端账务信息割裂。平台App显示“已结清”,实际放款方却未收到款项,于是放款方就按合同约定上报逾期并启动催收,导致借款人出现“已经还清债务却出现征信逾期记录”的现象。
对于这一问题如何定性和追责,北京市隆安(深圳)律师事务所合伙人卫斌对记者表示,需考察平台是否获得放款机构的代收授权、还款通道是否经过认可、借款人付款行为是否符合合同约定。如果平台属于合法授权的代收主体,借款人完成有效清偿后,原则上不应因平台未转付资金而承担重复还款责任。
而对于合作的放款机构,卫斌认为,银行等资金方不能因为贷款业务通过第三方平台开展就当然免除贷后管理、合作机构管理及金融消费者权益保护义务,但具体民事赔偿责任需结合合同安排、代收授权及过错程度判断。
对于遭遇这种问题的借款人,叶淼表示,即使没有结清证明,借款合同、银行扣款流水、交易记录等也可以证明还款事实,“后面去恢复征信应该是没什么问题的”。
(作者:杨梦雪 编辑:方海平,幸经凤)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。