21专访丨AMRO首席经济学家何东:“东盟+3”一体化优势凸显
今年10月,东盟与中日韩宏观经济研究办公室(AMRO)发布《东盟与中日韩区域经济展望》(AREO)季度更新报告,称尽管受到中东能源冲击的影响,“东盟+3”区域整体仍表现稳健,同时上调2027年区域经济增长率的预测。
近日,东盟与中日韩宏观经济研究办公室首席经济学家何东在接受21世纪经济报道记者专访时表示,过去两年,东盟+3区域展现出的经济增长韧性,很大程度上源自高度一体化的生产网络,中国正处于这一一体化产业链的中心。而且不同于二十年前东盟+3区域的生产大多面向欧美市场的状况,如今该区域已经成为本地商品和服务的最大市场,在供给端和需求端的重要性都大幅提升。
当前,全球贸易环境正经历深刻调整,多边贸易体系面临着多重挑战。尽管如此,亚太区域内部的经济联系并未因此减弱——从双边自由贸易协定到各种区域经贸安排,日益密集的“自贸网络”已覆盖亚太地区。其中,中国—东盟自贸区3.0版恰恰为亚太区域提供了一个值得观察的区域实践案例。“像中国—东盟自贸区、《区域全面经济伙伴关系协定》(RCEP)这类符合WTO规则的区域自贸协定,是多边贸易规则的重要补充。”何东表示,在中国—东盟自贸区3.0版中,95%的产品税目实现零关税,覆盖中国与东盟之间绝大部分贸易,这些安排意义重大。展望未来,新协定不仅保障货物贸易持续发展,还拓展至服务贸易,有望进一步带动投资合作。
今年是亚太经合组织(APEC)“中国年”。APEC如何凝聚合作共识、推动《区域全面经济伙伴关系协定》和《全面与进步跨太平洋伙伴关系协定》对接融合,以及拓展亚太自贸区建设路径,备受各方关注。何东表示,APEC要坚守全球经济开放方向,抵御经济碎片化趋势。维护国际合作、保障世界贸易组织体系有效运行,是全球经济稳健发展的重要基石,而中国正为此发挥核心作用。
何东曾长期任职于国际货币基金组织(IMF),聚焦宏观金融、跨境资本流动、数字支付、央行数字货币与区域货币合作等前沿领域。
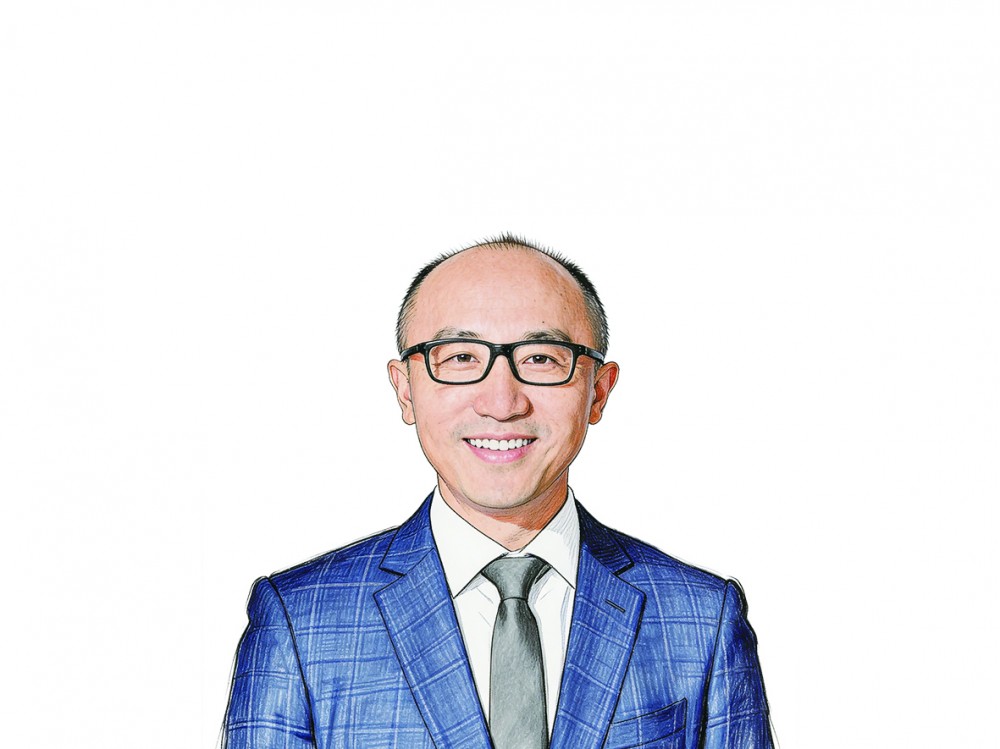
何东。资料图
AI动能关乎区域经济增长
《21世纪》:今年10月,东盟与中日韩(东盟+3)宏观经济研究办公室发布了《东盟与中日韩区域经济展望》季度更新报告,将该区域2026年和2027年的经济增长预测上调至4.1%。你认为支撑该区域经济韧性的因素是什么?贸易政策的不确定性,是否仍将是影响2027年区域增长的最大变量?
何东:我认为,影响本次东盟+3区域经济预测结果的核心因素,本质上是两股相互博弈的力量。一方面是下行风险尚未出清。中东冲突引发的能源冲击仍存在不确定性;与此同时,去年美国政府实施“对等关税”所引发的贸易摩擦,其后续遗留的担忧也尚未消散。从这一角度看,不确定性并未完全消除。
另一方面是AI投资热潮构成重要正向支撑。当前全球范围内正掀起一轮与人工智能相关的投资热潮,而本区域正是这股浪潮的核心地带。东盟+3区域占全球AI赋能商品及AI标识商品销售额的50%,而此类AI相关出口贡献了2026年上半年出口增量的三分之二,是拉动增长的关键动力。值得注意的是,这一红利正在向外扩散。它并不局限于狭义的AI产业本身,而是带动了区域内更多品类产品的发展。
当然,区域内不同国家在AI供应链与价值链中所处的环节各不相同。但需要指出的是,当前最主要的不确定性来源,已经不再是贸易关税或油价问题,而是AI增长动能能否持续。
一旦AI增长势头回落,其带来的冲击将是最大的。我们曾进行情景模拟分析:以美国2024年AI投资增速为参照,若全球AI投资在2027年仅出现增速放缓,而非绝对萎缩,就将直接拉低经济增长预测值1.5个百分点。由此可见,AI投资的势头是当前宏观形势的关键变量。当然,这是一种双向风险:若AI发展提速,也将带来更强的正面拉动效应。
此外,我们也不能忽视其他风险:其一,中东冲突有可能进一步推高区域能源成本;其二,需关注厄尔尼诺现象,相关机构预测今年晚些时候,即11月至12月,将出现强厄尔尼诺事件,其影响将持续至2027年,从而推高通胀水平。不过,厄尔尼诺对经济增长的抑制作用不会特别显著。
东盟+3内部市场重要性大幅提升
《21世纪》:你如何评价东盟+3在应对经济碎片化方面取得的成就?能否以区域金融合作与一体化的实例加以说明?
何东:过去两年,东盟+3区域展现出的韧性,很大程度上源自高度一体化的生产网络。我们的分析显示,中国处于这一一体化产业链的中心。东盟+3区域内贸易中,90%为中间品和资本品,大量产品多次跨境流转,这是一体化生产链的显著特征。需求端同样发生变化:20年前,区域生产大多面向欧美市场;如今,区域自身已成为本地商品和服务的最大市场。无论是供给端还是需求端,区域内部市场的重要性都大幅提升。
从经济周期看,当前区域内部因素与全球因素一样,都会影响区域经济波动。当然,在遭遇重大冲击时,例如全球金融危机期间,全球冲击仍占主导地位;但在平稳时期,区域因素的影响已与全球因素相当。
随着经济周期日益区域化,金融层面也随之变化。我们刚发布的《东盟与中日韩金融稳定报告》显示,区域金融环境的同步性有所提升,经济体对全球因素的敏感度有所下降。这并非意味着全球因素不再重要——美元周期以及美联储主导的全球金融周期依然影响巨大。
但各经济体金融环境对全球冲击的反应,正日益受到区域周期的影响。例如,本币债券收益率受美债和发达经济体债券波动的影响较过去有所减弱,汇率传导效应也有所钝化。美元依然重要,但如今汇率波动未必会传导至国内金融环境。这得益于各国政策框架的改善:不少央行采用通胀目标制,实施弹性汇率制度,并增加了银行资本金准备和外汇储备。在极端压力环境下,叠加本国汇率大幅贬值时,全球冲击仍会大量传导至东盟+3经济体的金融体系。但除此之外,东盟+3经济体在调控本国融资松紧等金融条件方面,有比过去更强的自主空间。
中国—东盟投资互利共赢
《21世纪》:今年是中国—东盟建立全面战略伙伴关系五周年,中国—东盟自贸区3.0版也迎来了正式签署。中国—东盟自贸区3.0版生效后将为区域经贸合作带来哪些变化和影响?该协定将数字经济和绿色经济纳入合作框架。这些新领域将为双边经贸关系释放哪些新的增长潜力?
何东:去年贸易冲击与今年能源冲击接连发生,但全球经济和东盟+3经济体依然展现出韧性。原因之一在于,全球大部分贸易仍在WTO框架下运行,多边贸易体系总体仍在发挥作用。全球大部分贸易仍遵循最惠国规则,维护WTO体系、保障贸易可预期性,仍是全球经济至关重要的支撑。
像中国—东盟自贸区、《区域全面经济伙伴关系协定》(RCEP)这类符合WTO规则的区域自贸协定,是多边贸易规则的重要补充。例如,中国—东盟自贸区3.0版中,95%的产品税目实现零关税,覆盖中国与东盟之间绝大部分贸易。这些安排意义重大。展望未来,新协定不仅保障货物贸易持续发展,还拓展至服务贸易,有望进一步带动投资合作。
中国与东盟已通过直接投资形成深度绑定的关系。虽然目前从外商直接投资存量来看,欧美和日本投资者的存量规模仍然较高,但在投资流量层面,中国对东盟投资的重要性正在快速提升。
传统上,欧美日企业与当地产业深度绑定,汽车行业就是典型例子。日本投资者自20世纪70年代起开始布局,搭建了庞大的本地供应链网络。中国投资者也在沿着这一路径推进,但建立本地产业联系需要时间,也需要持续投入。这对双方都有利:中方投资者若要获得稳定、可持续的投资回报,就必须打造扎实的本地产业链;东盟当地若要充分利用中国投资,也需要增强自身配套能力。这是一个互利共赢的过程,将支撑中国与东盟未来长期紧密的经贸关系。
《21世纪》:今年是亚太经合组织(APEC)“中国年”,也是中国第三次担任APEC东道主。能否简要谈谈你对APEC的期待?
何东:APEC作为全球重要的经贸合作平台,充分体现出中国在全球经济格局中举足轻重的地位。其中最为关键的是坚守全球经济开放方向,抗拒经济碎片化趋势。维护国际合作、保障世界贸易组织体系有效运行,是全球经济稳健发展的重要基石,中国正为此发挥核心作用。
中国是全球第二大经济体,不少东盟国家将中国视为核心市场。中国也是绿色技术的供给方与外商直接投资的重要来源地。中国仍需进一步扩大进口需求,这有助于持续巩固自身在全球经济中的重要地位。
(作者:胡慧茵 编辑:李艳霞)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。