A股再迎回购潮:产业资本逆势入场,科技龙头领衔
10月15日,A股三大指数集体调整。就在当晚,多家上市公司集中披露回购提议,光模块、半导体、PCB等科技赛道龙头同步出手,掀起新一轮回购潮。
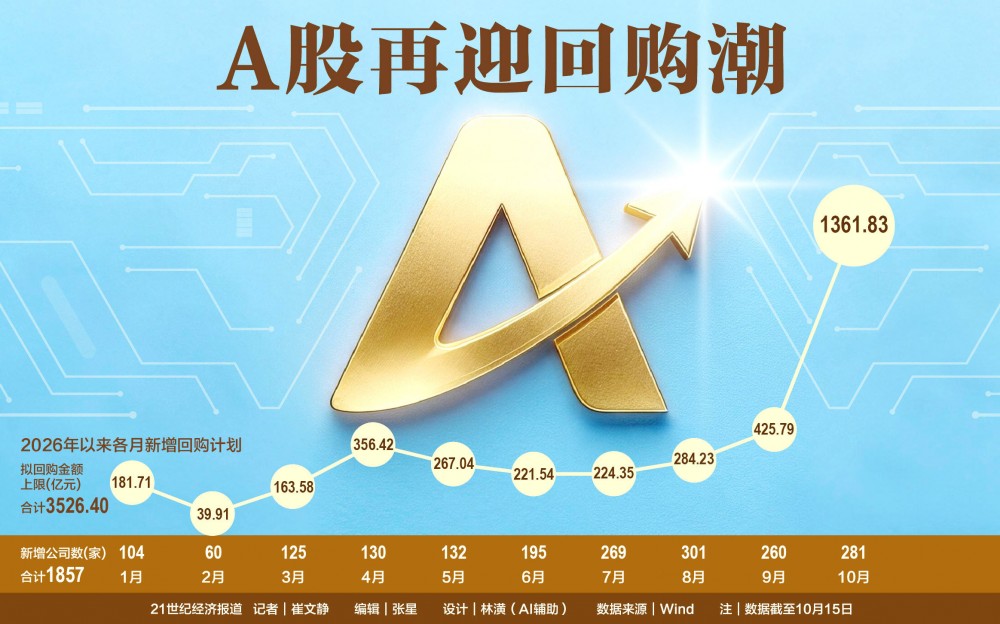
这并非零星动作。根据Wind数据,10月1日至15日,A股新增回购计划的上市公司约280家,拟回购金额上限合计约1360亿元——仅半个月,拟回购金额上限就超过此前任何一个完整月份(此前最高的9月约为426亿元)。
把时间轴拉长,回购本就在逐级升温。截至10月15日,2026年已有约1850家公司推出回购计划,拟回购金额上限合计约3500亿元;同期已实施回购约1340亿元,逼近2025年全年约1390亿元的水平。
当产业资本选择在指数震荡中加码,回购增持的意味也在悄然改变。上市公司回购已不再是被动稳定股价的应急工具,而是越来越多地指向主动、常态化的股东回报。
科技龙头领衔
从月度节奏看,年内回购计划的披露整体呈抬升态势,拟回购金额上限从1月的约180亿元升至9月的约426亿元。而10月仅前半程,拟回购金额上限就约达1360亿元,约为此前单月最高水平(9月约426亿元)的三倍。10月15日市场调整当晚,多家上市公司集中发布回购提议,将这轮回购推向高潮。
当晚的回购提议名单,科技龙头占据多数。光通信领域,新易盛实际控制人、董事长提议回购8亿—10亿元,用于股权激励或员工持股;天孚通信控股股东天孚仁和提议回购1亿—1.5亿元,价格上限350元/股,且全部用于注销并减少注册资本;半导体领域,佰维存储控股股东、董事长提议回购2亿—2.5亿元并全部注销减资,拓荆科技董事长提议回购2亿—3亿元,长川科技实控人提议回购5000万元—1亿元。此外,鹏鼎控股董事长提议回购3亿—5亿元、价格上限80元/股,卡莱特实控人、温氏股份董事长各提议回购5000万元—1亿元。
10月8日至15日,董事会预案端同样密集。东阳光推出6亿元—12亿元的方案,回购价不超过47.74元/股;大博医疗修订后上限2.8亿元,华明装备2.5亿元,欧派家居2亿元并明确用于市值管理,艾力斯2亿元,格林美1.6亿元,珀莱雅1.5亿元,安德利1.2亿元—1.8亿元,奥飞数据、绿联科技均不超过1亿元。
参与者已覆盖光通信、半导体、PCB、有色、医药、消费等多个赛道。在市场人士看来,各行业龙头在同一时点对自身价值作出相似判断,本身就是对市场信心的表达。
执行节奏按下快进键
本轮回购的一大直观变化,是提议主体的转变。过去回购多以董事会程序性预案的形式出现,而此次出手的新易盛、天孚通信、佰维存储、鹏鼎控股、拓荆科技、长芯博创、长川科技、卡莱特、温氏股份等上市公司,清一色由控股股东、实际控制人、董事长等“关键少数”直接向董事会提议。此种发起方式,把决策权交到了最了解公司经营状况的人手中,出方案快、指向明确,所传递的信心信号也强于常规董事会决议。
提议的分量还有另一层制度约束:监管对“说到做不到”已经动真格。此前,广汇物流及时任董事长因股份回购未达下限被上交所监管警示,公司同时被四川证监局责令改正并记入证券期货市场诚信档案。在监管问责趋严的另一面,2026年上半年披露回购预案公司的整体落地率升至87.6%,而2018年这一数字仅为62%。规则松绑的同时问责收紧,共同抬高了每一份回购提议的可信度。
执行节奏也在显著加快。三环集团10月14日刚披露回购计划,15日即实施首次回购13.06万股、耗资约1250万元;同一天,洽洽食品、山东高速、德业股份、奥比中光等也实质性启动回购,奥比中光当日已买入995万元。
沪市的执行密度颇具代表性:10月以来沪市主板公司发布超120份回购类公告,相关公司年内累计已实施金额超176亿元,进展类公告对应的最新回购金额已达相关计划回购金额下限的七成;按回购下限计算,超六成公司进度过半,以累计已回购金额计,截至9月末,海尔智家、东鹏饮料分别以22.9亿元、10.4亿元居前。
不只是回购,增持端同样在推进。10月1日至15日新增增持计划涉及6家公司共7笔,金额上限合计约26亿元。东阳光控股股东及一致行动人合计披露3亿元—6亿元增持计划,与公司在10月上旬同步推出的6亿元—12亿元回购形成“回购+增持”双轮驱动;润泽科技控股股东拟增持不超过10亿元且不设定价格区间;五洲交通控股股东拟增持不超过1.78亿元。
注销式渐成主流
比规模更值得关注的结构性变化,是回购用途的转向。本轮新增方案中,前述天孚通信、佰维存储等公司的回购股份均明确全部用于注销。而在新“国九条”明确鼓励回购注销之前,A股注销式回购占比长期不足两成,如今在新增预案中已过半。
注销与股权激励两种回购用途差异悬殊:前者永久缩减总股本,直接增厚每股收益与净资产收益率,且无库存股日后抛压,一定程度上可以视为无需缴纳红利税的隐性分红;后者股份仍留在总股本之内,未来仍可能形成减持压力。
美的集团已表示将注销式回购作为常态化市值管理方式,其年内累计回购约99亿元,用途已变更为全部注销减资;宁德时代200亿元—400亿元回购方案全部用于注销,按400亿元上限测算,对应股份约占公司A股总股本3%,可增厚每股收益约3%;五粮液推出上市以来首次80亿元—100亿元注销式回购,格力50亿元—100亿元回购中不低于70%用于注销。今年以来,央国企亦同步入场:中国石化6月推出5亿元—10亿元回购方案,回购股份全部注销,中远海控已累计回购注销A股及H股8.66亿股、耗资约98亿元,中国中冶回购的2.6亿股全部注销,海尔智家回购的境外上市外资股逾7900万股亦全部注销。
这一转向离不开制度的持续松绑。近年来,证监会修订《上市公司股份回购规则》,将护盘式回购触发条件从累计跌幅30%降至20%,并新增“低于近一年最高价50%”情形;2026年4月,沪深交易所将回购价格上限从前30个交易日均价130%放宽至150%;6月23日,上交所向全体沪市公司发出“提质增效重回报”2.0专项行动倡议,截至8月末沪市超八成公司发布相关方案;10月10日,证监会主席吴清主持召开资本市场和金融形势专家座谈会,与会专家明确提出“推动有条件的上市公司加大分红回购力度”。
受访券商资深人士分析,判断一份回购方案的价值,答案藏在三个细节里:用于注销还是用于激励,能否按节奏真实落地,可否与盈利增长和持续分红相互印证。三者分别对应回报的成色、承诺的分量和可持续性。换句话说,本轮回购潮真正的看点,并不只是半月内涌出的千亿元计划,而是产业资本表达信心的方式正在转变。当回购告别应急式的护盘,被装进常态化的股东回报框架,市场得到的便不再只是一时的情绪安抚,而是公司愿意与股东分享经营成果的清晰信号。
(作者:崔文静 编辑:张星)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
