一周跌超25%!CoreWeave拉响警报:AI变现成考题


南方财经 21世纪经济报道特约撰稿 王应贵
AI行业正大量投资数据中心,以满足不断增长的算力需求。诚然,投资者都希望大型明星模型能更快、更多地产出词元,但眼下最关心的问题却是大型模型公司的变现能力,即把生产出来的词元变为稳定的现金流量。简单来说,投资者担心本世纪初的互联网股崩盘会重演。
上周,美国投资与租赁数据中心的几家公司遭到市场的无情抛售,股价大跌,同时拖累了芯片股及相关企业。由英伟达支持的CoreWeave大跌25.21%,有着欧洲背景的Nebius大跌25.1%,Applied Digital跌23.78%,IREN跌23.30%,TeraWulf跌15.18%。迄今为止,今年这些股票涨跌幅分别为-14.27%、97.68%、-26.39%、-28.54%、1.65%。未上市的数据中心投资公司,如Lambda Labs、Crusoe等,估值一定会受到影响。上周,道琼斯工业平均指数涨0.67%,标准普尔500指数、纳斯达克指数分别跌1.95%、4.48%,费城半导体指数跌8.99%。
AI算力需求是否存在泡沫?
据CB Insights《AI报告》(State of AI Q3’26),今年前三季度,全球AI融资额分别为2391亿美元、1531亿美元、1033亿美元,下降趋势明显;美国AI融资额分别为2135亿美元、1152亿美元、630亿美元,中国AI融资额分别为76亿美元、184亿美元、97亿美元。另据SIFMA(美国证券行业与金融市场协会)统计,今年前三季度,美国公司债券发行规模分别为7990亿美元、7465亿美元、6496亿美元。不难看出,高利率环境抑制了企业的融资冲动。
科技业界盛行一种宏大叙事:芯片越先进,训练用的参数越多(超过万亿参数),模型推理能力就越强;任何先进模型不加速迭代就有可能被替代;未来算力缺口很大,AI基础设施投资会超过36万亿美元,会持续拉动经济增长。这些说法或许半真半假,但话语权只掌握在少数几家公司手中:英伟达、微软、谷歌、博通、亚马逊。OpenAI的主要股东是微软、英伟达、软银(日本)以及其他机构投资者,Anthropic的大股东是亚马逊、谷歌、英伟达、博通以及机构投资者(包括风险基金)。这些企业已形成利益共同体。
CoreWeave的主业是投资高耗能的数据中心,建好后再把算力租给AI模型开发与运行企业。在目前的AI投资大潮下,叠加通胀和利率因素,数据中心前期投资巨大,且只有将数据中心出租出去后才有现金流入。CoreWeave要么发行债券融资(得到英伟达的债务担保),要么进行股票融资或吸引机构投资者出资。CoreWeave必须使用英伟达芯片训练模型,而不是博通的XPU(ASIC)和谷歌的TPU芯片。随着美国算力投资加码,设备成本增加,利率又攀升,CoreWeave盈利希望越来越渺茫,债券持有者信心也越来越不足。
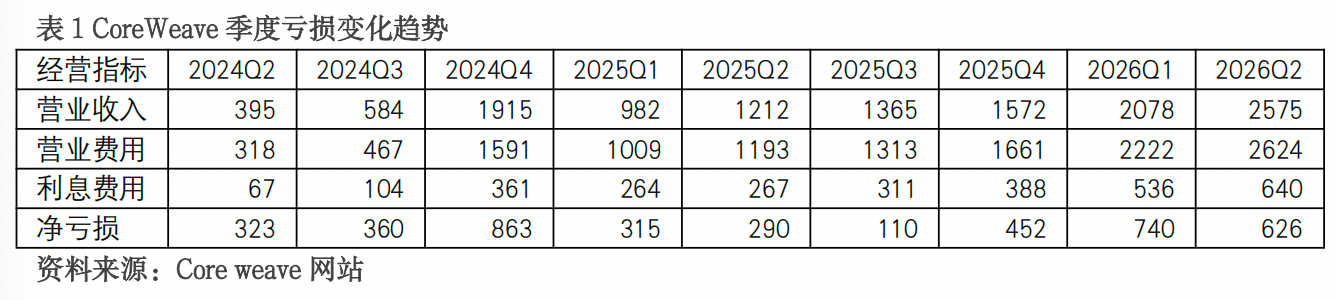
如表1所示,最近两年,CoreWeave的营业收入的确增加了,由2024年第二季度的3.95亿美元飙升至今年第二季度的25.75亿美元,但营业费用也同步增加了,几乎没有给公司留下任何盈利空间。此外,净利息成本由2024年第二季度的0.67亿美元升至今年第二季度的6.4亿美元,还本付息压力剧增。毫不奇怪,这家上市公司一直处于亏损状态,投资者怀疑CoreWeave的持续经营能力。因此,其公司债券收益率最近升至16%,这也意味着这家公司债务违约的可能性越来越大。为此,不少投资者提前撤资,以防不测。
AI模型越贵越好吗?
用户对模型的好坏最有发言权。据OpenRouter数据,在运行最快的模型(按每秒产出的词元量)中,美国占6个,其中,OpenAI拥有3个顶级模型;中国占4个,分别是Qwen3.8 27B(通义千问)、GLM5.2(智谱)、DeepSeek V4.1 Flash(深度求索)、MiniMax M2.7(MiniMax)。
国产大语言模型的调用量连续24周保持第一。10月5日开始的那一周,全球模型调用量达172万亿次,为开始统计以来的峰值。上周,全球模型调用量降至164万亿次,在九大顶级模型中,中国占6个,全部调用量为79.18万亿次,占总数的48.28%;美国占3个,占总调用量的10.59%;其他未上榜模型调用量为67.5万亿次,合计占41.16%。开源模型(权重开放)调用量占74.40%,闭源模型占25.60%,开源模式可能是未来发展的主流模式。
尽管模型调用量迅速增加,但这些大型语言模型的盈利状况却没有显著改善。截至9月底,OpenAI的年化收入(ARR)约500亿美元,低于预期的680亿美元。最近,美国市场部分机构将Anthropic的估值定为1.5万亿美元,远低于此前较为乐观的2.0万亿美元。这都是少数人的估计值,绝大多数投资者未必认可,因为核心问题依然如故:AI大模型如何把词元转化为商业价值?从标准普尔公司的调查数据看,全球39%的企业反馈AI提升了生产效率,其余企业认为AI对盈利帮助不大。
AI泡沫是否存在?答案是肯定的,但这并不等于AI发展就止于此。相反,AI赛道将切换,AI必须深度融入每个行业的业务流(物理AI),以帮助每个行业利用自有数据、专业知识与技术诀窍训练和测试适配行业的AI模型,让词元产生更大的商业价值。目前,这种“烧钱”模式难以为继,在转变过程中行业会迎来大洗牌。
就数据中心而言,土地、设备、芯片、软件、电力等要素都是真金白银的投入,但建设周期不确定,环保要求、居民反对、电力供应限制、水资源消耗等因素导致项目开工和完工时间延迟。通胀因素、刚性支出、持续融资、设备租赁等因素导致运行成本上升,让企业陷入经营困境。关键问题是:算力需求是真实存在的,还是科技巨头的营销噱头?
无论如何,投资者对AI投资的看法已趋于理性,因为闪存芯片股狂跌震动了日本和韩国市场。上周,闪存芯片巨头铠侠(Kioxia)、三星电子、SK海力士股票分别下挫23.59%、13.97%、19.25%。短期看,市场走势取决于投资者态度、美联储货币政策变化、美国中期选举结果。
国债收益率下跌表明投资者在规避股票市场风险。AI大型平台必须找到可行的商业模式,而不是片面追求模型参数和运行速度。数据中心的投资与建设已成为美国中期选举的焦点之一,连“红州”(共和党的基本盘)的一些选民都公开表示反对。美国通胀问题严重影响AI公司的融资成本,鉴于目前的中东局势和美国国内消费结构,高利率的危害可能较为长久。对共和党来说,中期选举结果至关重要,一旦丢掉参众两院中的任何一院,则意味着金融市场将面临重大风险,股市向下调整的概率非常大。
(作者:王应贵 编辑:和佳,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。