传音港股破发:非洲手机之王的估值锚还要重新立一次
 2026-10-19 21:28
市场重新定价的标尺,会转向更现实的指标
来源:万点研究
文/风翎
来源/万点研究
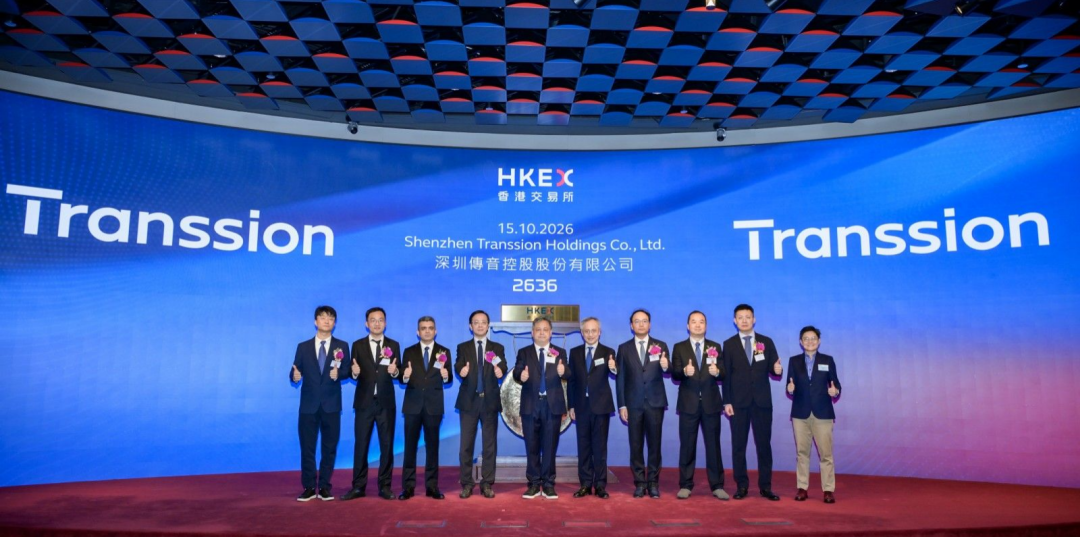
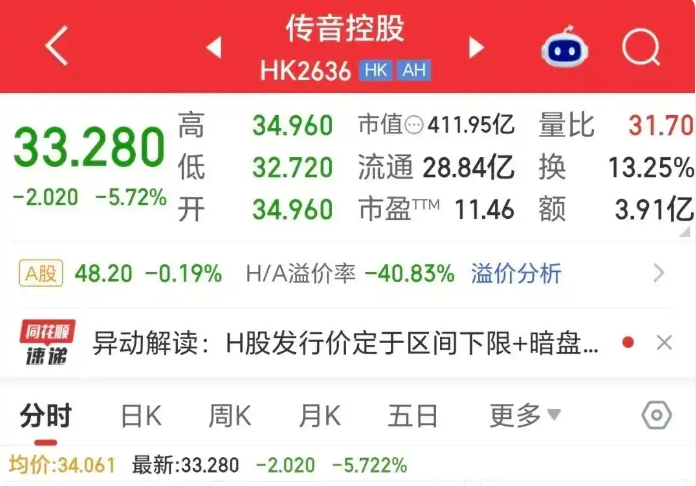
2026年10月15日,二闯港股的传音控股(02636.HK)实现了在港交所挂牌上市,本次发行价定为35.3港元,落在35.30到38.80港元招股区间最新下限。当日开盘报34.96港元,收盘跌至33.28港元,又跌5.72%。
A股也在第二日以14%的跌幅,表达了对H股发行价折价近40%(按发行前A股收盘价48.29元折算)的态度。
而市场用低于发行价的价格,完成了对这家非洲手机之王港股上市后的第一次报价。本次香港公开发售仅获得4.46倍认购,国际配售认购倍数为2.55倍。上市第二日,股价34.62港元,涨了4.03%,仍较发行价低了约2%,显然没有改变市场对传音定价的疑虑。
换个角度看,传音这次破发更像是一场才刚开始的定价对话。35.30港元到底是怎么定出来的?市场情绪为什么不够?后续又能有什么变量,推动市场重新出价?
1 H股35.30港元发行定价:折价约四成的地板价
回顾传音赴港上市,也略有波折。2025年12月2日,公司第一次向港交所递交上市申请,因未在6个月内完成聆讯而失效;2026年6月18日,公司二次递交申请。
从定价环节上来看,10月13日,公司和承销团最后以35.3港元的“地板价”定价发行,也并非主动设定。在此之前,A股已经用股价表过态。10月8日,也就是H股招股价区间公布后的第二天,传音A股(688036.SH)大跌约14%。按上市前一天A股收盘价48.29元(约合56.36港元)来算,H股发售价比A股折价了大概37%。
发行端的数据同样平淡。
根据传音控股公告,本次全球发售8664.83万股H股,其中香港公开发售约866.49万股。最终所得款项总额约30.59亿港元,扣除上市开支后净额约29.68亿港元。香港公开发售认购倍数仅4.46倍,国际发售约2.55倍,国际发售最终仅51名承配人。其中,基石投资者合计锁定约40.72%的发售股份,名单包括GIC、易方达基金及易方达香港、江波龙、宏芯宇香港等11家机构。
二级市场的回应没有给发行方留下余地,暗盘收报34.78港元、低于发行价。10月15日开盘报34.96港元、低开约0.96%,开盘即破发,盘中跌幅一度超过7%,收盘报33.28港元,跌幅5.72%。
公司公告里也提示,本次H股股权结构比较集中,交易可能刺激股价大幅波动。上市第二天,H股收报34.62港元,涨4.03%,还是低于发行价。按收盘价算,破发状态第二个交易日仍旧延续。
2 市场在犹豫什么
破发的背后,市场真正犹豫的,并不是35.30港元这个价格还不够低,而是价格背后的估值锚,能不能在H股体系里重新立起来。
从上市的时机和外部环境看,传音上市前夜,美股纳斯达克指数大跌1.9%,全球科技板块情绪也走弱,港股发行整体同样承压。根据中信证券研究部的数据,三季度港股IPO破发率高达45.2%,首日收益中位数是0.0%,前三季度整体破发率约21.9%。资金高度集中在AI、硬科技、半导体这些赛道,传统消费制造和硬件公司反而被边缘化了。
再看看此前的案例,7月上市的果链一哥立讯精密,作为年内港股最大IPO之一,首日就破发。存储模组厂商江波龙H股上市后一路走低,截至10月16日较发行价累计下跌约37.84%。传音这次破发,某种程度上也是这种大环境的延续。
从定价与估值体系上看,H股折价约37%发行,无论是主动让利以换取发行顺利,还是市场倒逼下的被动妥协,但成绩已给出公开发售4.46倍、国际发售2.55倍,即便贴着下限定价,一级市场的热度也仅属温和。
两地上市背景下,同一家公司的A、H 股存在明显价差,H股以低于A股的价格流通,本身就会给A股带来估值压力,这也解释了招股区间公布后A股的下跌。市场并非不认可传音,而是对“以什么价格认可”存在分歧。
从业绩基本面看,公司财报显示,2025年传音全年归母净利润25.81亿元,较上年近乎腰斩,其中出货量指标收缩约3200万台。进入2026年,上半年营收354.3亿元,同比增长21.9%;归母净利润 17.7亿元,同比增长46.2%,表面看明显回暖。
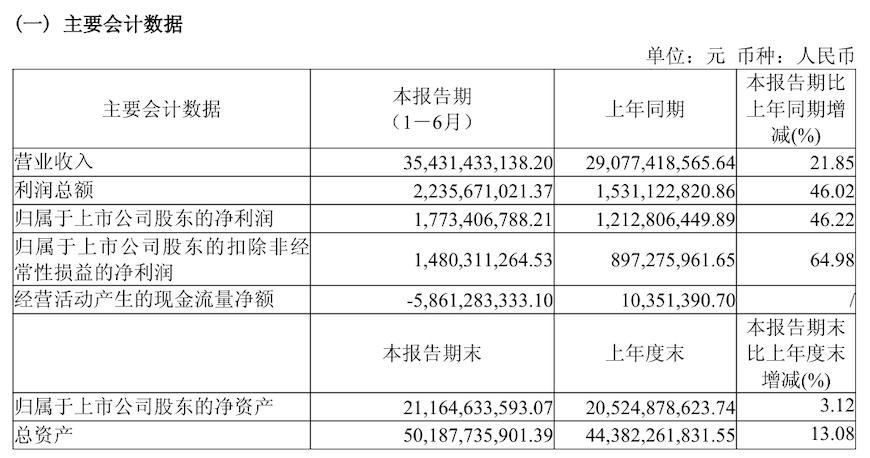
这轮利润修复动力,主要来自产品提价和库存缓冲。
招股书显示,上半年智能手机平均售价从547.5元升至713.4元,涨幅约三成,同期出货量则减少约500万部。看似卖得少、赚得多了,但财报不仅仅是卖多少和赚多少,数字背后是质量。
公司在存储芯片涨价前囤积的低价库存尚未消耗完毕,上半年综合毛利率 22.6%,高于去年同期的20.1%,存货则从2025年底的89亿元翻倍至189 亿元,其中原材料接近100亿元,经营现金流净额为-58.61亿元。
原材料接近100亿元、占总存货约53%,意味着这部分低价库存还能在未来一段时间内继续缓冲成本压力,暂时垫高了毛利率、对利润表形成阶段性支撑;但现金流和存货结构显示,这种修复更像是一次“库存红利”的提前确认,而非经营质量的实质性反转。
而压力的另一面还来自市场。创造了公司接近一半(49.56%)主营利润的非洲市场需求松动,带来了不确定性。
Omdia数据显示,2026年二季度,非洲智能手机出货量同比下滑7%,为三年来首次下滑,100美元以下入门市场跌幅达34%。同期传音在非洲的出货量下滑14%,市场份额从 51%的历史高点回落至47%。Omdia预计2026年非洲市场整体将下滑26%,并称厂商已无法以可盈利的方式生产售价75 美元的智能手机。
这意味着,公司靠提价与库存缓冲撑起的利润,既面临低成本库存消耗完毕后的毛利率下滑压力,也面临主力市场量价两端的挤压。
3 重新定价的标尺
破发之后,问题的关键不再是发行价定得对不对,而是公司接下来能证明自己值多少钱,市场重新定价的标尺,会从发行时的静态市盈率,转向更现实的指标。
先看存储成本的转嫁能力。公司披露,2026年从长鑫存储采购的DRAM占比将提升至60%,从长江存储采购的NAND达30%,均较上年提高约10个百分点。这一调整的直接目的,是降低对境外存储原厂的依赖,减缓存储涨价对毛利率的挤压。但随着低价库存逐步消耗,新一批按涨价后价格采购的DRAM和NAND进入成本,传音能否把增加的成本向下游转嫁,会面临更现实的考验。
在中高端机型渗透节奏上,传音过去在这一价位段几乎缺席,如今通过TECNO和Infinix的中高端产品线向上试探。
中泰证券研究显示,传音150美元以上智能手机销量占比已提升至两位数,说明试探已经有一定成效,但这种成效还需要放在复购和价格带的持续性上检验。销量占比进入两位数,只说明传音开始进入这个价格段,不说明用户愿意长期为TECNO和Infinix支付溢价。过去十几年,消费者印象里的传音就是便宜、耐用,这种印象不会因为一款机型价格提升就改变了。
而市场真正想搞清楚的,是传音的基本盘在行业往下走的时候,还能不能守住底线——非洲份额稳定性。在传音的估值体系里,非洲市场是最先被定价、也最不能丢的一块。
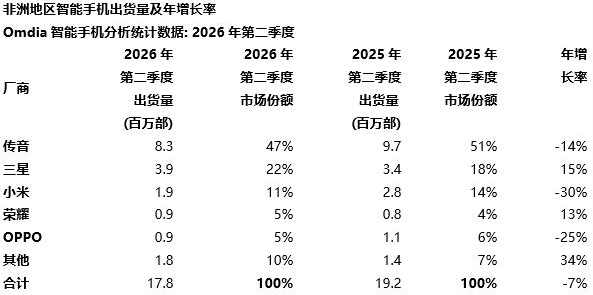
图源:Omdia报告
Omdia预计2026年非洲市场会下滑26%,这个判断让传音份额想稳住的空间更小了。就算份额守住,出货量也还是会跟着大盘一起缩。一旦份额继续松动,市场对“非洲份额长期过半”这个定价锚的信心就会动摇。所以,后续季度性份额能不能止住,中高端产品能不能抵消入门市场收缩的影响,会比发行价本身更能左右传音重新定价的方向。
在手机之外的新品类业务上,传音也在图发展谋进步。招股书显示,2026年前四个月,数码配件、家电、储能、两轮电动车等品类合计收入约27.2亿元、同比增速接近翻倍;其中储能收入约4.6亿元、占比约2%,已超过2025全年3.58亿元的水平。
从外部看,市场关注这些新品类能否在非洲和南亚等已有市场里、复用传音最核心的渠道与品牌信任。做手机之外的产品,考验的是传音在低线市场建立起来的供应链与经销网络,能不能承载更复杂的SKU和售后体系。
新品类业务继续维持接近翻倍的增速、不拖累整体毛利,市场或许会开始给予传音一个复合型硬件公司的估值溢价。反之,新业务只是财报里的边际补充。破发本身不构成否定,它只是特定环境下市场给出的一个初始报价。而定价的合理修正,还需要传音重新思考。
(来源:万点研究)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。