美联储前副主席科恩:美联储下一步更可能是加息,而不是暂停
来源:中国基金报

【导读】10月19日,美联储前副主席唐纳德·科恩(Donald Kohn)于上海参加“2026外滩年会——科技、地缘与全球经济”时接受媒体采访表示,美联储下一步行动“更可能是加息而不是暂停”。不过他强调,“这是方向性的,并不是说美联储需要紧急加息”。
中国基金报记者 吴娟娟
10月19日,美联储前副主席唐纳德·科恩(Donald Kohn)在“2026外滩年会——科技、地缘与全球经济”的媒体圆桌会上表示,美联储下一步行动“更可能是加息而不是暂停”,不过他强调,“这是方向性的,并不是说美联储需要紧急加息”。
美联储下一次议息会议将于美东时间10月27日—10月28日召开。
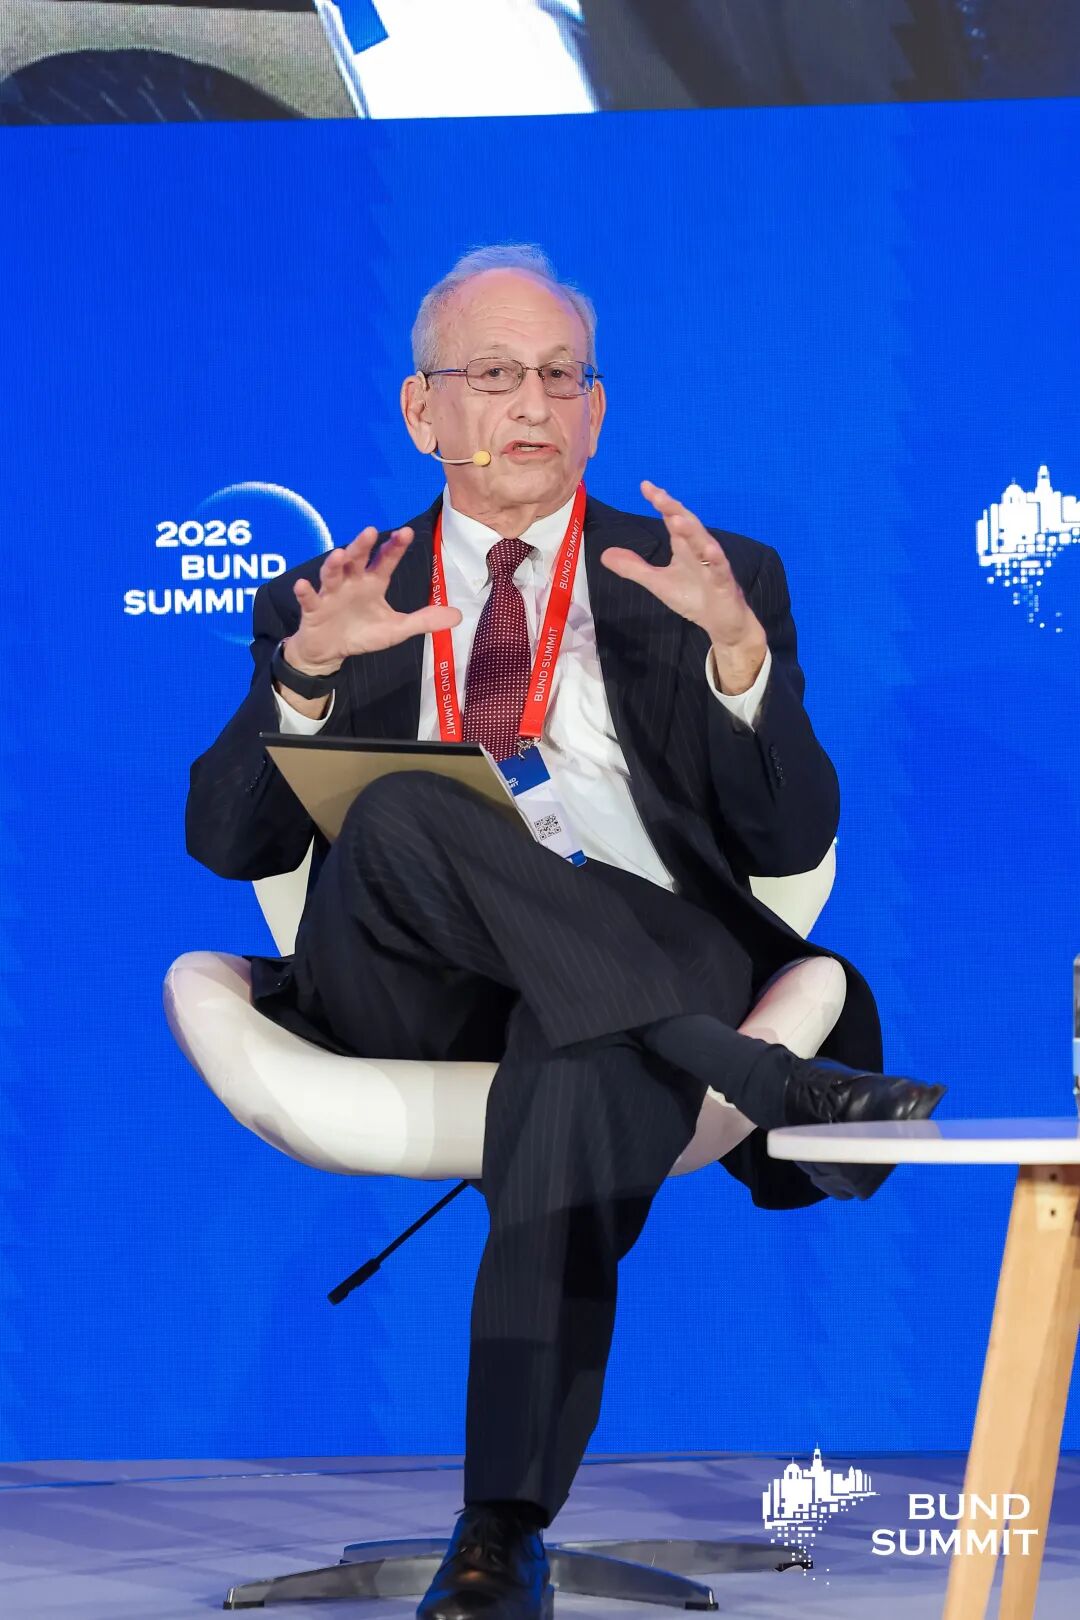
科恩在美联储体系内工作了约四十年。他于1970年加入堪萨斯城联储,任金融经济学家;1987年起,出任货币事务局局长,并担任联邦公开市场委员会(FOMC)秘书,直至2002年;2006年6月至2010年6月任美联储副主席,任期内与时任主席伯南克共同应对全球金融危机。2010年9月,他从美联储退休。
离任后,科恩于2013年至2021年担任英格兰银行金融政策委员会外部委员,现任布鲁金斯学会经济研究项目高级研究员、Robert V. Roosa国际经济学讲席。
通胀“不会自行消退”
当被问及美联储下一步的基准判断时,科恩表示同意“持续通胀叠加经济前景不确定”这一前提。他认为,当前通胀一部分源于供给侧冲击,“尤其是特朗普的关税,以及伊朗战争及其对石油和能源领域其他价格的影响”;另一部分来自需求,“部分是AI驱动的需求”。
“美联储可能还要做一些工作来降低通胀率,通胀不会自行消退。”科恩说,“通胀在如此高的水平上持续了这么久,它自我延续的风险很高。”
谈及政策路径,他判断:“下一步更可能是加息而不是暂停——或者美联储可能在一两次议息会议上暂停。”但是在他看来,方向上,美联储更倾向于继续加息,直到它确信三件事:供给压力正在缓解,基础通胀正在下降,需求压力不会压倒价格。
尽管如此,他认为加息节奏“大概率不会很快”,理由是通胀预期锚定良好,工资表现与2%的通胀目标一致。“我们没有看到向工资领域的外溢,也没有看到向长期预期的外溢。我不认为这是紧急状况,但美联储可能需要再稍微紧缩一点。”
前瞻性指引:沃什“纠正过头了”
谈及美联储主席凯文·沃什(Kevin Warsh)放弃前瞻性指引,科恩先回忆了两人的渊源,在全球金融危机期间,他曾与沃什密切共事:“他的办公室就在我隔壁。”
不过他认为,沃什在沟通方面退得有点太远了。
科恩表示,一方面,当利率远离零下限时,关于利率的具体前瞻性指引确实“没那么必要、没那么有用”,且这类前瞻指引可能会把美联储引向一条最终并非其想走的路;另一方面,他认为沃什“纠正过头了,在沟通上退得太远”。
在他看来,央行不必说得非常具体,比如“如果发生这种情况,我们就会这么做”。但央行需要围绕经济讲清楚:经济如何变化?各种力量如何演变?各种力量如何与货币政策相互作用?
科恩认为这有两重作用。其一是作为检验新数据的参照——“如果你没有故事,那么当可能与之相悖的数据出来时,就没有什么可以被反驳的” 。一般来说,如果新数据与预期不一致,美联储就要修改故事、改变对经济的看法。其二则关乎央行独立性——“独立性的一部分就是告诉人们你在想什么、为什么这么想,这样人们才能就你处理问题的方式进行问责”。
他认为,沃什准确地看到,一旦央行讲出对产出和通胀的预期,市场就会推测其政策意图,这正是杰克逊霍尔会议上发生的事,也是沃什最初在沟通上有所退缩的原因。不过,科恩也表示,沃什已经在相当程度上纠正了此前的做法。
例如,沃什设立了沟通工作组,成员包括默文·金、阿米尼奥·弗拉加和彼得·费舍尔。“据说他们会在年底前后提出建议。”科恩提到,默文·金担任英格兰银行副行长和行长时,英格兰银行会公布预测,并谈论预测面临的风险。“这类做法正是他们需要做的。”
谈及AI,科恩将它对宏观经济的影响归结为一个问题:“就当前和中期而言,AI推动商品和服务需求的速度是否快于它扩大供给的速度?”他指出,支持AI的基础设施建设和超大规模云服务商,正在对某些资本设备以及建设数据中心所需的劳动力产生巨大需求。“AI很可能会在供给侧对生产率产生重大影响,但我们还没有真正看到。”
他补充说明道,在美国,AI推升需求,“这正是美联储给出的收紧货币政策的理由之一”。
他认为,AI与劳动力市场的相互作用值得关注。科恩提到,即便有石油和关税带来的通胀冲击,工资表现一直非常平稳。“原因之一是工人担心AI对自己工作的影响,所以没有要求涨工资。”他认为,这一交汇点需要更多研究。
AI给央行带来了不确定性:需求会有多强、会持续多久,以及股票估值和未来盈利能力。他举例说,美国有人担忧,如果消费者使用AI智能体在银行等机构之间配置储蓄,可能改变竞争的性质以及利率向经济传导的方式。“也许他们可以利用AI来帮助理解自己所接收到的、受AI影响的信号。”
美国公众态度转向反对关税
美联储何时能放心暂停加息?针对本报的这一问题,科恩说,上周股价因市场对AI盈利前景感到不安而有所下跌,但总体而言,金融市场利差非常窄,股价处于高位。从通过金融市场传导的视角看,“货币政策并不是限制性的,或者即便是,程度也不大”。
他认为,美联储需要看到通胀下降,需要确认这确实是供给导致的通胀问题,并看到供给冲击开始消退。“到目前为止——也许是石油价格战的冲击盖过了关税冲击——我们还没有看到太多证据表明冲击真的在消退。”
他认为更重要的是冲击消退后通胀的落点:“是一路降到2%的目标,还是停在2.5%至3%左右?”科恩预计,美联储未来某个时候会再稍微向紧缩迈进一点,但“不一定是下次会议”。他认为,这将有助于确保通胀一路降至接近2%。
被问及如何描述全球经济时,科恩给出的关键词是“韧性”。“我原以为关税、石油价格飙升对全球增长的影响会比实际更大。”他说,IMF也指出了这一点,其原先的预期也更悲观。他认为,全球经济的韧性部分来自AI以及AI积聚的需求。
在回答关于美国中期选举与关税的提问时,科恩表示,随着时间推移,人们意识到关税正在推高物价、让生活变得更难负担。“尤其是那些没有多少钱、无法从AI的财富效应中受益的人。”
谈及公众对关税的态度,科恩表示:“公众态度转变了,从支持转向反对。这是健康的转变。”
他希望无论谁控制国会,都能设法减轻总统所加征关税的不利影响。“他们这样做的能力可能有限,但考虑到公众看法的变化,我们拭目以待。”
编辑:舍梨
校对:纪元
制作:鹿米
审核:许闻
版权声明
《中国基金报》对本平台所刊载的原创内容享有著作权,未经授权禁止转载,否则将追究法律责任。
授权转载合作联系人:于先生(电话:0755-82468670)
(来源:中国基金报 编辑:曾芳)