美联储前副主席答21:美俄柴油协议影响有限,美联储料将加息


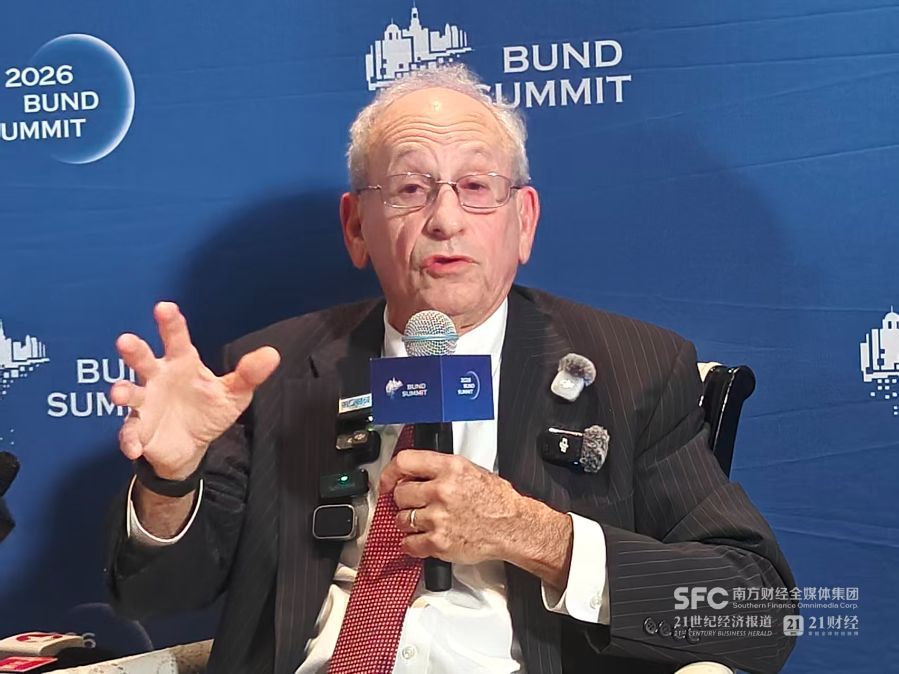 布鲁金斯学会经济研究员、美联储原副主席唐纳德·科恩(Donald Kohn)(郑青亭/摄)
南方财经 21世纪经济报道记者 郑青亭 上海报道
10月19日,在2026外滩年会期间,布鲁金斯学会高级研究员、美联储前副主席唐纳德·科恩(Donald Kohn)向21世纪经济报道记者表示,在通胀持续高于2%目标且存在自我强化风险的背景下,美联储下一步行动更可能是进一步加息,而非暂停。
科恩指出,美联储正面临持续高于2%目标的通胀。部分压力来自供给侧冲击,尤其是关税政策以及伊朗相关冲突对石油等能源价格的影响;另一部分则来自需求端,其中人工智能(AI)相关需求是重要推手。他强调,通胀不会自行消退,美联储仍需做一些工作将其压低。由于通胀已高企较长时间,其“自我延续”的风险较高。
“我认为下一步更可能是利率上行,而不是暂停。他们或许会暂停一两次会议,但总体方向仍是上调,直到确认供给压力正在缓解、潜在通胀回落,且需求压力没有让价格失控。”科恩说。他同时指出,加息节奏不必过快,当前并非紧急情况——通胀预期仍锚定良好,工资增长也与2%目标保持一致,尚未出现向工资或长期预期的明显溢出。
这一表态与近期美联储政策动向高度呼应。2026年9月15-16日,美联储将联邦基金利率目标区间上调25个基点至3.75%-4.00%,结束此前约三年的降息与持稳周期,也是新任主席凯文·沃什(Kevin Warsh)任内首次加息。会后公布的经济预测摘要(SEP)显示,多数委员预计年内至少还需再加息一次。9月会议纪要进一步确认,几乎所有与会者认为通胀风险偏上行,多数人认为年底前再上调利率“可能是合适的”。
近期通胀数据也强化了这一判断。9月美国CPI同比升至约3.7%,核心通胀亦高于市场预期,能源价格、关税传导以及AI相关商品与软件价格上涨均成为推动因素。市场对10月27-28日议息会议是否再次加息的预期一度升温,但随后部分官员释放“不必急于行动”的信号,市场定价更多指向可能在12月而非10月进一步收紧。
科恩的观点与当前政策逻辑基本一致:在通胀仍然顽固、供给与需求双重压力并存的情况下,美联储更倾向于以审慎、渐进的方式继续收紧,而非过早暂停。他同时强调,当前并非“紧急”状态,政策调整应保持节奏可控,避免过度反应。
据新华社报道,当地时间10月9日,美国总统特朗普宣布,美俄领导人就俄向美国及全球市场提供柴油达成一致。针对这一协议能否实质性地缓解美国通胀压力,科恩向21世纪经济报道记者回应称,他倾向于认为,即便柴油最终获准释放,其数量也“远远不足以对柴油价格产生实质影响”。
“我认为这对通胀几乎不会产生任何影响。”他说。
(作者:郑青亭 编辑:和佳,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。