前三季度GDP增长4.6% 四季度经济有望延续改善
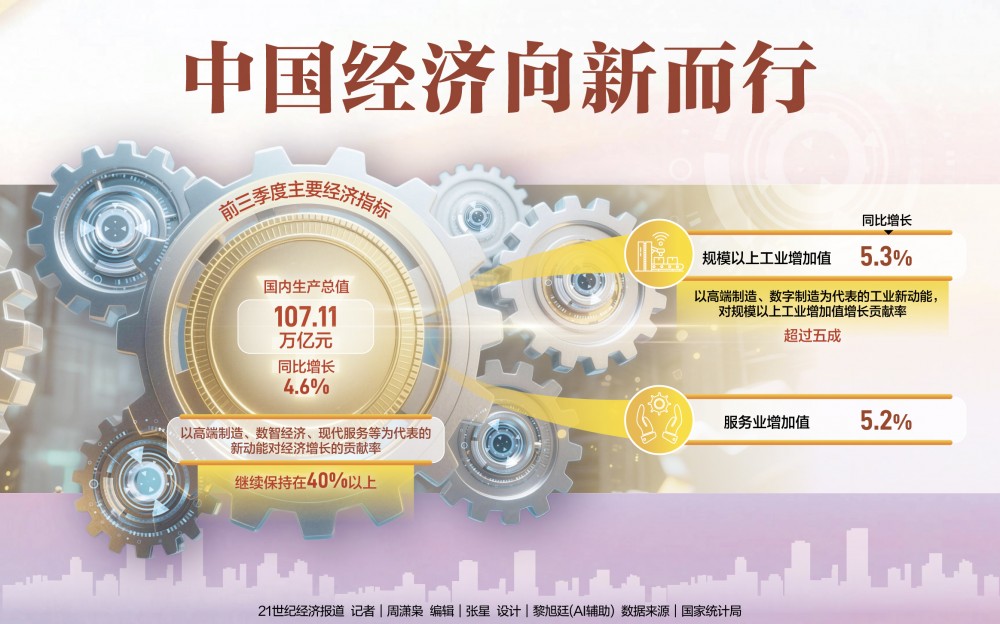
中国经济向新而行
今年前三季度国内生产总值超过107万亿元,同比增速为4.6%,主要指标积极变化增多。其中,新动能快速成长,以高端制造、数智经济、现代服务等为代表的新动能对前三季度经济增长的贡献率继续保持在40%以上。不过,国际环境复杂多变,国内需求不足问题仍较突出,经济稳中向好基础尚需巩固。
10月19日,国家统计局公布三季度经济数据。
初步核算,前三季度国内生产总值约107.11万亿元,按不变价格计算,同比增长4.6%。分季度看,一季度国内生产总值同比增长5.0%,二季度增长4.3%,三季度增长4.5%。
三季度经济增速有所回升,主要受出口增速较快、新动能加快成长等因素带动。另外,二季度一些短期拖累因素减弱,“中秋错期”助推9月消费增速回升,9月以来稳投资政策进一步加力,共同推动三季度实现4.5%的增长。
9月以来,8000亿元新型政策性金融工具加快投放、中央财政首次对个人住房贷款贴息、5500亿元地方债结存限额加快发行使用,这些稳增长政策的密集推出,有望推动四季度经济增速进一步回升。
多因素推动三季度经济增速回升
前三季度我国经济增长4.6%,为实现全年4.5%—5%的增长目标打下良好基础。其中,三季度经济增长4.5%,较二季度回升0.2个百分点。
出口增速稳步上升,是三季度经济回升的重要因素。三季度我国货物贸易进出口同比增长22.3%,整体呈现逐季上升的态势。其中,出口增长22%,较二季度增速提高3.9个百分点。在全球人工智能投资提速、全球绿色转型加快的背景下,我国算力、新能源电力设备、新能源等产品出口实现高速增长。比如,前三季度,我国集成电路、电动汽车、电线电缆等产品出口分别增长99.1%、72.3%、25.3%。
新动能的快速成长,是拉动三季度经济回升的重要力量。初步测算,以高端制造、数智经济、现代服务等为代表的新动能对前三季度经济增长的贡献率继续保持在40%以上,高技术制造业、数字产品制造业的增长均有所加快。比如,在投资整体趋弱的背景下,新兴领域投资依然保持快速增长。前三季度,电子电路制造业、集成电路制造业、信息服务业投资分别增长58.7%、14.2%、20.2%。
三季度经济增速回升,跟9月多项指标回升密切相关。9月多项指标同比增速出现回升,包括出口、工业、服务业、社会消费品零售总额等。比如,9月全国服务业生产指数同比增长4.8%,较上月加快0.7个百分点。9月社会消费品零售总额同比增长1.1%,较8月回升0.7个百分点。
9月消费数据的回升,部分跟“中秋错期”有关。2026年中秋三天假期在9月下旬,而去年中秋假期在10月上旬。相较去年而言,今年中秋假期消费提前,带动相关消费提前到9月份释放。
受全球原油供应收紧、我国煤炭安全检查趋严等因素影响,二季度相关产业出现减产,三季度这些产能在逐步恢复。
10月19日,国家统计局新闻发言人、副局长毛盛勇在国新办发布会上表示,从三季度来看,石油和煤炭相关产业在逐步恢复。三季度,石油链相关产业包括原油开采、石油加工、化工等行业都在明显改善和回升,这得益于政策的优化,也是产业竞争力进一步彰显的结果。煤炭也一样,三季度煤炭产业在逐月改善。
另外,稳投资政策效应在稳步释放,对9月投资有一定提振作用。前三季度,全国固定资产投资(不含农户)同比下降7.2%,与1—8月份持平,投资降幅没有继续扩大;扣除房地产开发的固定资产投资下降4.2%。
东北证券宏观经济首席分析师廖博对21世纪经济报道记者表示,9月社会融资规模数据显示,9月企(事)业单位人民币新增贷款700亿元,逆转了2026年6月以来的负增长状态,这与新型政策性金融工具启动投放有关。2025年投放的5000亿元新型政策性金融工具撬动总投资约7万亿元,预计8000亿元的资金有望撬动11万亿元左右的总投资规模,有助于推动实现投资的止跌回稳。
国家发展改革委国家信息中心经济预测部政策仿真实验室主任、研究员肖宏伟对21世纪经济报道记者表示,三季度经济增速回升,是宏观政策、需求修复、产业支撑共同发力的结果。一揽子稳增长政策加快落地,一批重大项目加快建设,带动需求持续修复。与此同时,工业生产总体平稳、结构改善,高技术制造业、装备制造业增长明显快于整体工业,集成电路等新产品产量增势良好,供给端结构在持续优化。
四季度经济增速或进一步回升
尽管三季度实现平稳增长,且经济结构持续优化,但是内需偏弱依然是我国经济运行的客观现实。
房地产仍是重要的拖累因素。当前房地产市场处在“控增量、去存量、优供给”的阶段,房地产投资仍在下降,使得建筑业增加值也在缩水,进而拖累第二产业的增速。尽管前三季度我国规模以上工业增加值同比增长5.3%,但是前三季度我国第二产业增加值(包括工业和建筑业)同比仅增长3.8%。
服务消费增势良好,但是重点商品消费依然偏弱,居民消费比较谨慎。前三季度社会消费品和服务零售总额同比增长2.6%,其中服务零售额增长5.0%,商品零售额增长1.0%。
不过,积极因素也在不断积累。比如,房地产市场在触底过程中。住建部数据显示,最近几个月新房和二手房网签面积总量是上升的。1—9月份,新建商品房销售面积56483万平方米,同比下降13.2%;但是,1—9月份,二手房交易网签面积61746万平方米,同比增长10.7%——将新建商品房和二手房交易面积相加,今年前9月交易面积与去年同期相差不多。
为了应对当前内需偏弱的态势,国内宏观政策在持续加力。9月以来,新型政策性金融工具加快投放、中央财政首次对个人住房贷款贴息、地方债结存限额加快发行使用、结构性货币政策加力扩围等,这些都有助于扩内需、稳增长。
肖宏伟表示,9月以来出台的政策措施,靶向准、力度大、见效快,效应正在逐步显现。新型政策性金融工具加快投放,为重点项目补充资本金、撬动社会投资提供有力支撑;中央财政首次对个人住房贷款给予贴息,直接降低居民购房成本,有利于稳定市场预期、促进房地产市场止跌回稳;5500亿元地方债结存限额加快发行使用,为地方稳投资、补短板提供资金保障,将加快形成更多实物工作量。这些政策同向发力、形成合力,将进一步提振市场信心、激发内需潜力。
廖博表示,今年以来,出口维持较高景气度,中间品和大宗资本品是对外贸易的重要支撑。受益于全球新一轮科技革命带来的资本支出持续扩张,预计未来较长一段时间科技类中间品和最终品将延续量价齐升的态势。当前国内有效需求不足和供给端过度竞争的结构性矛盾依旧存在,不排除四季度央行通过降准降息的方式进一步展现适度宽松的货币政策立场。四季度货币政策延续适度宽松定调、“六张网”建设会稳步推进、重大工程项目集中开工,这些都对需求有较强的带动作用。四季度经济增速有望在4.5%以上,全年实现4.5%—5%的增速目标难度不大。
东方金诚首席宏观分析师王青对21世纪经济报道记者表示,展望四季度,出口仍然有望保持20%以上的高增速,在9月以来稳增长政策作用下,四季度投资增速有望止跌回稳,楼市调整幅度将会进一步收敛,低基数下居民消费增速也将有所回升。这将带动四季度工业生产增速上行,服务业生产增速也有望加快。初步估计,四季度GDP增速将加快至4.7%左右,全年GDP增速将在4.6%附近,全年“4.5%—5.0%”的预期增长目标有望顺利实现。着眼于稳定明年一季度宏观经济运行,后期包括全面降息在内的总量型稳增长政策还有发力空间。
(作者:周潇枭 编辑:张星)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
