世行副行长张文才:AI监管存“两种速度”,警惕普惠陷阱


21世纪经济报道记者 张欣 上海报道
10月19日,世界银行常务副行长兼首席行政官张文才在2026外滩年会上介绍,世界银行调查显示,仅11%的新兴市场金融监管机构在使用AI监管工具,约半数机构缺乏足够人员和工具进行有效监管;各经济体的监管能力存在“两种速度”,有的已走在前沿,例如用AI预防和侦查欺诈,有的则完全没有工具,同时还存在对少数几家云服务商和模型提供商的过度依赖。
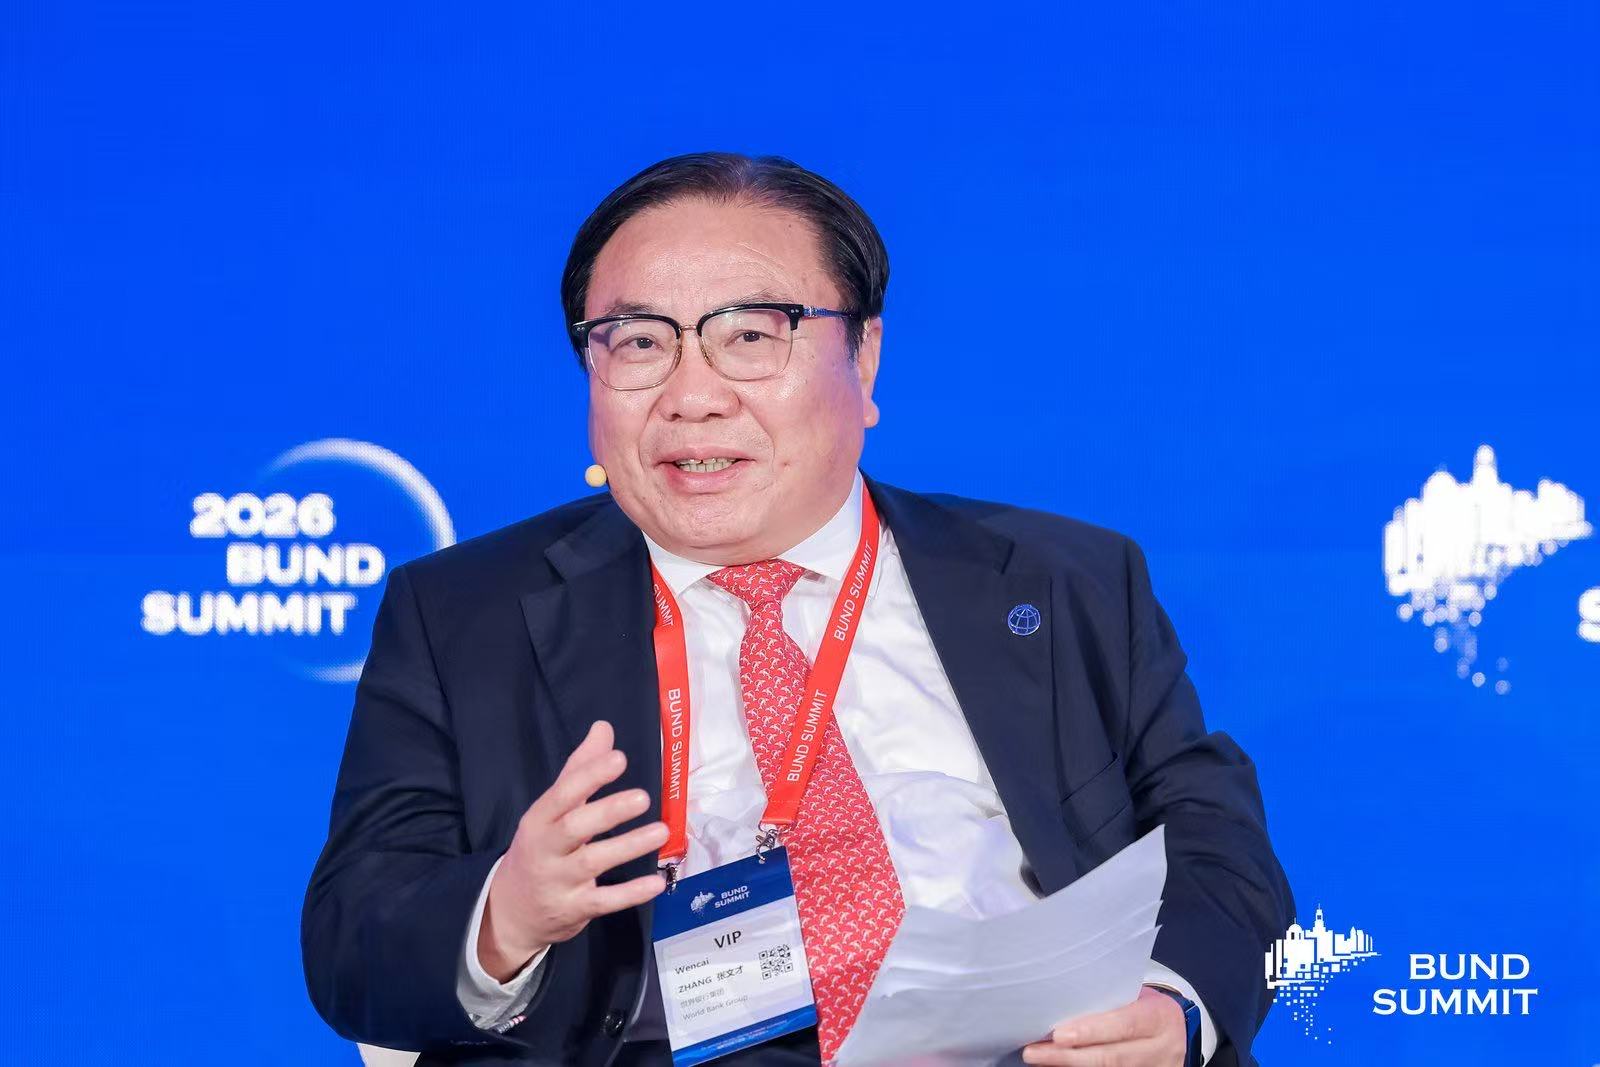
对此,张文才提出三点建议:一是能力有限的国家可借鉴国际现有做法,集中资源投向高风险领域;二是帮助监管者运用AI、监管AI,需建设互联数据体系并提升员工技能;三是金融机构须对AI决策负责,并推动跨境共享监管工具与早期预警。
张文才还介绍,世界银行新晋发布的世界发展报告提出,AI有望让发展中国家在十年内完成原本可能需要百年的增长,并建议按采纳、适应调整、推进的顺序使用AI。其中对多数国家受益最大的是适应调整:高收入国家的工具未必适用,需要用当地的数据和语言加以调整。他表示,世行主张推动发展中国家使用成本较低的小型AI工具,并呼吁发展中国家主动发展AI而不是被动接收,要快速行动、建立信任,不让任何一个国家掉队。
谈到金融包容性,张文才表示,AI可以扩大包容性,但需要从一开始加以设计,包容性不会自动发生。
在普惠方面,张文才指出,“可得”不等于“普惠”:若模型存在偏见、条款不清、缺少申诉渠道,借款人的处境反而可能更糟。
比如,他谈及,有人拿到了数字贷款,处境却依然不如从前;如果模型有偏见、规则不清晰,或用户无法质疑决策,数据又不能反映女性、非正规就业者的真实生活,这些群体就会吃亏。世行调查中,59%的新兴市场金融监管机构把欺诈和诈骗列为消费者面临的高风险。
他进一步提出应对前述问题的三项保障:夯实身份、互操作支付和数据治理等基础;看结果而不只是看模型,监管者应问清“谁获批、谁被拒、谁付出更高成本”,并用通俗语言解释决策、给用户简便的申诉方式;保护选择权与竞争,防止少数平台控制数据、分销和工具。
(作者:张欣 编辑:杨希,幸经凤)
该频道为南财特色专栏,频道刊载的内容知识产权均属广东南方财经控股有限公司所有,任何未经书面单独授权,任何人不得以任何方式使用。