这家智能物联龙头预计今年净利润创历史新高,千款大模型产品加速落地丨机构调研


来源:21财经雷达
摘要
存储芯片涨价正沿电源、被动器件向整机传导,行业成本端普遍承压。这家智能物联龙头三季度毛利率仍守住49.05%,扣非净利润同比增长43.13%,增速创本轮调整以来新高;前三季度毛利额同比增加69.16亿元,三项费用只增加9.16亿元。公司已发布上千款大模型产品,场景数字化业务进入加速落地期。
投资要点
① 毛利率维持高位,预计今年净利润将创历史新高
② 千款大模型产品落地,场景数字化提速
海康威视
10月17日,这家智能物联龙头——海康威视(002415.SZ)召开三季度业绩说明会(电话会议),易方达基金、华夏基金、J.P. Morgan、花旗集团等200余家机构及个人投资者参与。机构关注毛利率在存储涨价背景下的走势、观澜大模型产品的落地进度,以及海外与创新业务的增长持续性。
资料显示,海康威视提供以视频为核心的智能物联网解决方案和大数据服务,业务分为境内主业、境外主业与创新业务。境内主业按客群划分为公共服务事业群(PBG)、企事业事业群(EBG)和中小企业事业群(SMBG);创新业务涵盖机器人、热成像、汽车电子、存储等。
① 毛利率维持高位,预计今年净利润将创历史新高
近日,公司发布三季度业绩报告,报告显示三季度公司实现营业收入272.22亿元,同比增长13.71%;归母净利润50.16亿元,同比增长36.97%;扣非归母净利润49.84亿元,同比增长43.13%。前三季度营业收入740.44亿元,同比增长12.60%,归母净利润129.11亿元,同比增长38.55%,扣非净利润126.96亿元,同比增长41.52%。收入同比增速创本轮调整以来的新高,扣非净利润增速再创新高。
利润高增速的关键,是费用小幅增长的同时取得毛利额的不错增长。公司指出,三季度毛利率49.05%,同比提升3.4个百分点,仍显著高于此前几年42%—46%的区间。前三季度毛利额同比增加69.16亿元,三项经营费用仅增加9.16亿元,增幅4.62%,利润总额同比增加52.17亿元,同比增长44.74%。费用率降至28.00%,同比下降2.14个百分点,低于过去三年同期。前三季度ROE达14.99%,全年有望重回20%以上;公司预计今年净利润将超过2021年,创历史新高。
公司指出,今年存储价格大幅上涨,电子行业通胀已从存储蔓延至电源、被动器件等产品线,行业内大公司普遍阶段性增厚库存以应对供应波动。展望未来,部分原材料价格波动依然较大,公司会动态平衡外部价格波动与内部运营效率;从公司毛利率的表现来看,整体经营保持稳健。
② 千款大模型产品落地,场景数字化提速
公司已发布上千款大模型产品,以约3万个SKU覆盖碎片化场景。上半年大模型相关产品收入已超去年全年,实现50%以上的增长。因统计口径仍需标准化,公司暂不对大模型产品公开量化。
观澜大模型具备“多、快、准、省”的技术体系,端侧优势突出。
落地案例上,理想汽车供应链使用SOP相机提升质量管理水平,手机折叠屏铰链使用海康睿影X光机实现不良率大幅下降。海康睿影已发布搭载X-ray工业无损检测大模型的高精度半导体封装3D AXI检测设备,自研知识增强信号重建网络与超声大模型,在典型场景实现100%全流程自动判读。
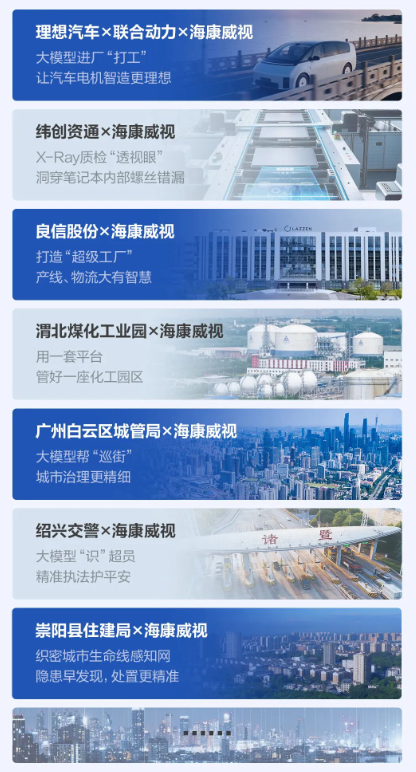
(图源:海康威视微信公众号)
存储涨价背景下,全系列观澜编码产品在同等效果下提高存储空间使用效率,降低码流和硬盘消耗,为客户节省硬盘成本,产品线自年初以来保持较高增长;文搜则是热销的AI大模型单品。随着场景数字化推进,企业侧服务对象从安全安保、行政后勤向EHS、生产品控、设备管理延伸,业务价值由安全保障拓展至效率提升、质量管控与成本优化。在半导体领域,公司主要提供机器视觉检测、AGV等外围设备,收入占比不大,但代表经济中相对积极的方向。
机构观点
华泰证券:考虑到公司的行业龙头地位、提质增效持续兑现、三季度毛利率维持高位,以及AI大模型推动场景数字化落地,将2026-2028年归母净利润预测上调0.8%/1.6%/1.3%至185.18/207.04/228.39亿元。
国元证券:公司面向全球用户提供以视频为核心的智能物联网解决方案和大数据服务,在技术、产品与解决方案等方面拥有全面优势,未来持续的成长空间较为广阔。
调研纪要来源:
海康威视:投资者关系活动记录表20261017
参考研报来源:国元证券-海康威视-002415-扣非利润快速增长,大模型助力业务落地-261019
参考研报来源:东方证券-海康威视-002415-三季度营收和扣非归母净利润加速增长-261018
参考研报来源:华泰证券-海康威视-002415-毛利率维持高位,AI大模型加速落地-261018
参考研报来源:高盛-海康威视-002415-海外安防及创新业务助力利润率提升-260923
(调研内容为上市公司公开披露的信息,不构成投研建议,亦不代表平台观点,请投资人独立判断和决策。)
(来源:21财经雷达 编辑:梁明)