奇瑞汽车出口稳坐第一,国内主场何时翻盘?
 2026-10-20 12:13
来源:朝阳资本论
比亚迪之后,奇瑞和吉利的“老二”之争,已经白热化。
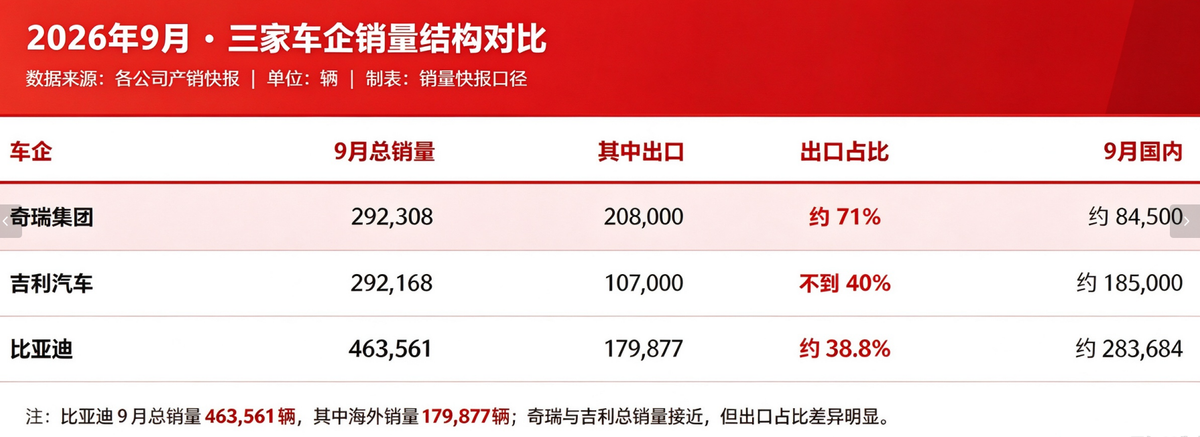
9月,据双方官方公布,奇瑞卖了292308辆,吉利卖了292168辆。
从整体上看,奇瑞比吉利多卖了140辆,但拆开来看,二者存在很大结构性差别。
奇瑞的29万辆里,20.8万辆开出了国门,海外占总体销量的七成。
吉利的29万辆里,出口10.7万辆,不到四成。
这样来看,奇瑞的市场重心已经在海外而不是国内。
朝阳自制:自主三强对比
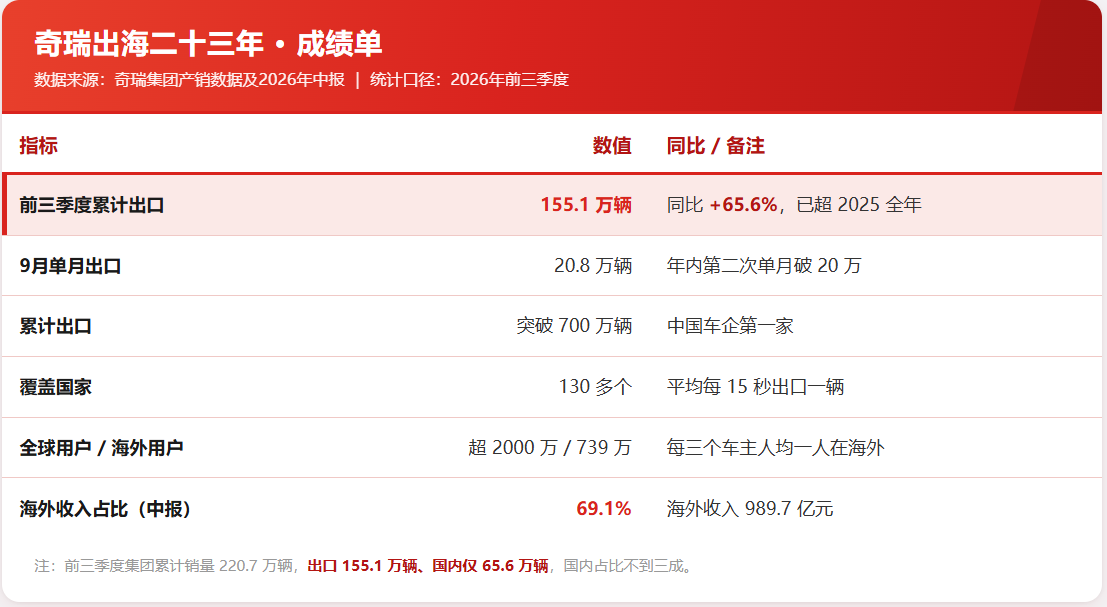
奇瑞用二十三年时间,把车卖到了130多个国家,累计出口突破700万辆,是中国第一家做到这件事的车企。
但回到国内,如果再加上比亚迪来对比的话,9月份比亚迪在国内卖了28.3万辆,是奇瑞的3.4倍,而今年前九个月,奇瑞国内只卖了65.6万辆。
单凭海外的增长,能否撑起奇瑞未来?
国内市场的本土基本盘,奇瑞还打算翻盘吗?
出口第一,硬在哪里?
今年前三季度,奇瑞集团累计出口155.1万辆,同比增长65.6%,已经超过2025年全年出口总量。
9月单月出口20.8万辆,年内第二次单月破20万。
平均每15秒,就有一辆“奇瑞造”驶向海外。
朝阳自制:奇瑞出口成绩单
全球累计用户超过2000万,其中海外用户739万,每三个奇瑞车主里,有一个在海外。
从出口质量来看,出口细分市场中,按盖世汽车研究院数据,今年6月,奇瑞乘用车出口第一大区域是“欧盟+英国+EFTA”,单月销量6.5万辆。
欧盟排第一的分量比出口总量第一权重更高,毕竟欧盟是全球准入标准最高、认证最严的市场。
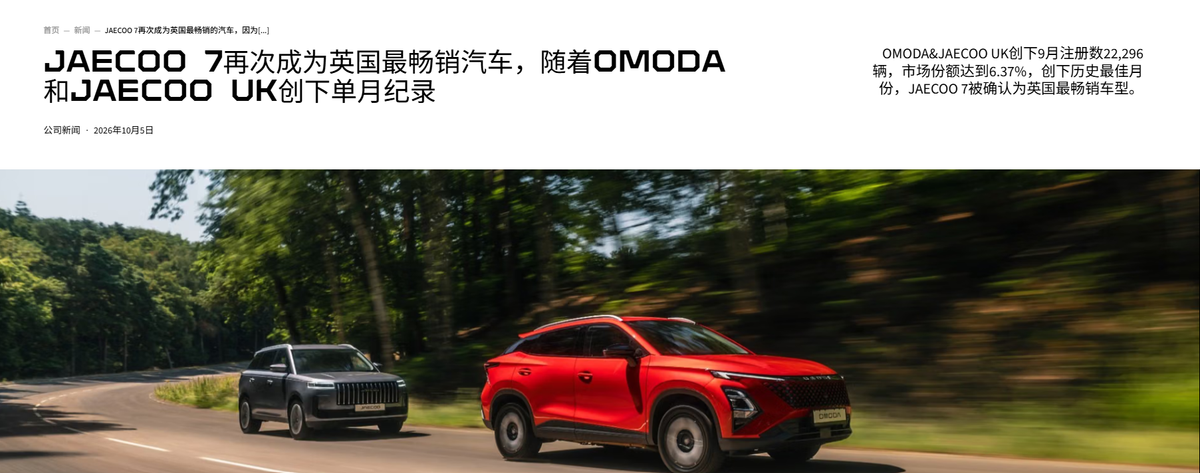
今年前8个月,奇瑞在欧洲24国卖了23.4万辆,同比增长193%。8月,以8618辆登顶英国新车品牌销量榜。9月蝉联,JAECOO 7同时拿下英国月度全车型销量榜首。在英国,每卖出10辆新车,就有1辆来自奇瑞。
来源:奇瑞JAECOO 7
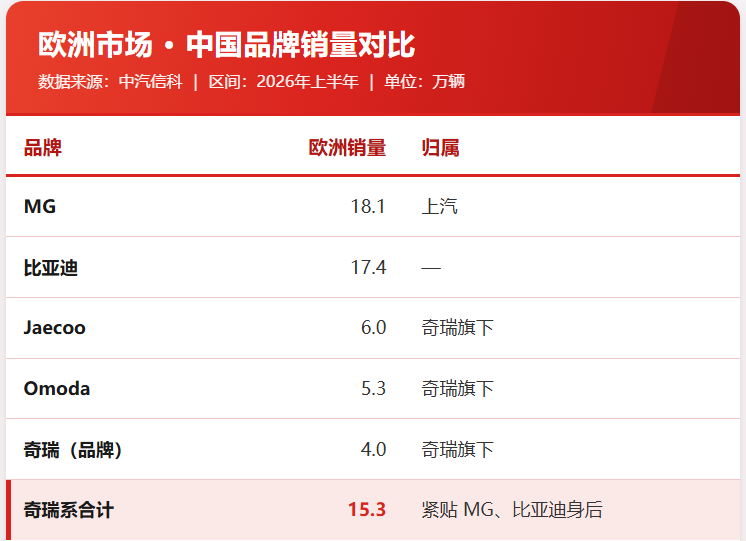
中汽信科报告显示,2026年上半年欧洲市场中国品牌销量:MG 18.1万辆、比亚迪17.4万辆、Jaecoo 6.0万辆、Omoda 5.3万辆、奇瑞4.0万辆。
在欧洲市场,把奇瑞旗下这三个品牌加起来,销量为15.3万辆,紧紧贴到了MG和比亚迪的背后。在海外,奇瑞走的是典型的“群狼战术”。
朝阳自制:上半年欧洲市场对比
奇瑞收入结构,也跟随海外市场变化。
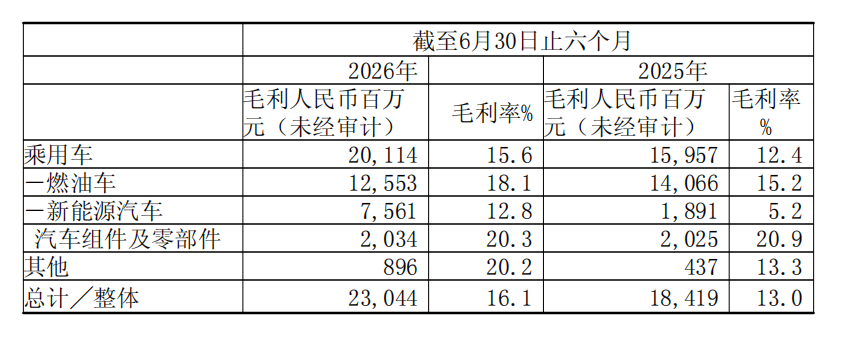
2026年中报,奇瑞营业收入1432.8亿元,海外收入989.7亿元,占比69.1%。
此外,海外乘用车毛利率高于中国市场,把公司整体毛利率从13.0%拉升到16.1%。
来源:奇瑞半年报
在整车制造平均利润率只有约1.5%的2026年,奇瑞能拿到6.29%的净利率,靠的就是海外高毛利加新能源产品结构改善。
资本市场也认可奇瑞的出海成绩。
10月中旬,奇瑞汽车总市值约1400亿港元。
摩根大通首次覆盖,给予“增持”评级,列为“中国乘用车首选标的”。
海外“深水区”,奇瑞优势不再明显
奇瑞出海二十三年,首先挑的是门槛低、对手弱、对燃油车需求大的市场。
二十年干下来,干到中国品牌出口第一。
根据海关总署数据显示,今年1-9月我国累计出口汽车863万辆,已经变成了巨无霸,甚至引起多个市场的贸易保护。
当海外市场进入“深水区”,车企竞争逻辑就该换了。
首先是和海外市场增速方面,奇瑞之后,比亚迪和吉利都追得太快了。
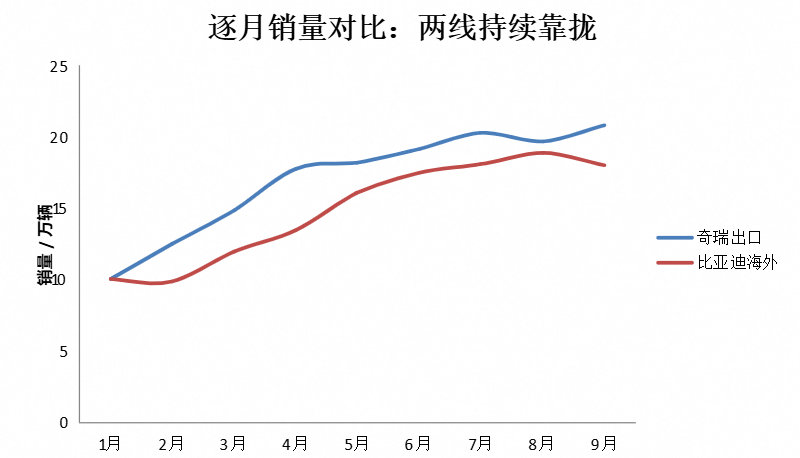
奇瑞1—9月出口155.12万辆,同比增长65.6%。比亚迪海外销量134.30万辆,同比增长92.7%,且绝对值差距在缩小。
比亚迪海外增速明显高于奇瑞,按当前趋势,奇瑞出口第一的位置,可能保不了多久了。
朝阳自制:奇瑞出口和比亚迪的对比
比亚迪之外,还有吉利这个“追兵”,9月单月,吉利出口10.7万辆,同比增162%,连续第四个月破10万。吉利1到9月海外累计79.8万辆,同比增169%。
吉利海外市场和奇瑞的差距,正已经肉眼可见的缩小。
其次是海外市场的产品结构。
表面看奇瑞出口的量很大,但出口结构,近七成仍是燃油车。
今年上半年,奇瑞出海销量中新能源占比约30%,吉利新能源出口占比近60%,比亚迪更是几乎都是新能源。在全球燃油车整体收缩的背景下,奇瑞的新能源出海还没有迅速跟上。
第三,也是最重要的,奇瑞的海外工厂布局,多少有点相对滞后了。
今年3月,欧委会出台《工业加速器法案》,要求新能源汽车本地化零部件七成以上由欧盟本土生产、限制外资股比不超过49%。
欧盟,也开始学起当年的我们,搞起“合资车”模式。还有俄罗斯、巴西,都纷纷出台了类似的措施。
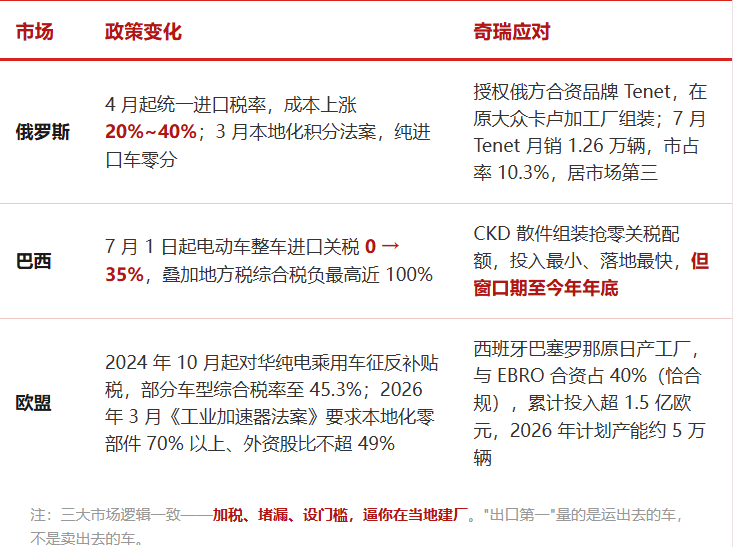
朝阳自制:奇瑞主要市场的挑战
这种时候,海外想要长期发展,就需要建厂或者本地合资模式机。而这方面,奇瑞缺乏竞争优势。
以奇瑞传统优势区域东南亚为例,
比亚迪泰国罗勇工厂年产能15万辆,本地化率约92%,9月印尼梳邦工厂又投产。
而奇瑞泰国罗勇的规划产能“至少8万辆/年”,今年4月投产、初期5万辆/年,2028年扩至8万辆,多少显得滞后。
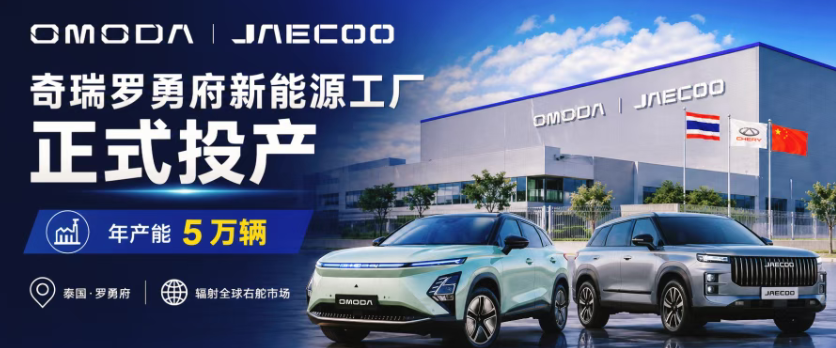
来源:泰国工厂投产
奇瑞的中报中写道:奇瑞在全球营运12家主要生产基地,海外3家。
对比来看,吉利12座海外工厂全部在海外;比亚迪规划14家、总产能156万辆/年。
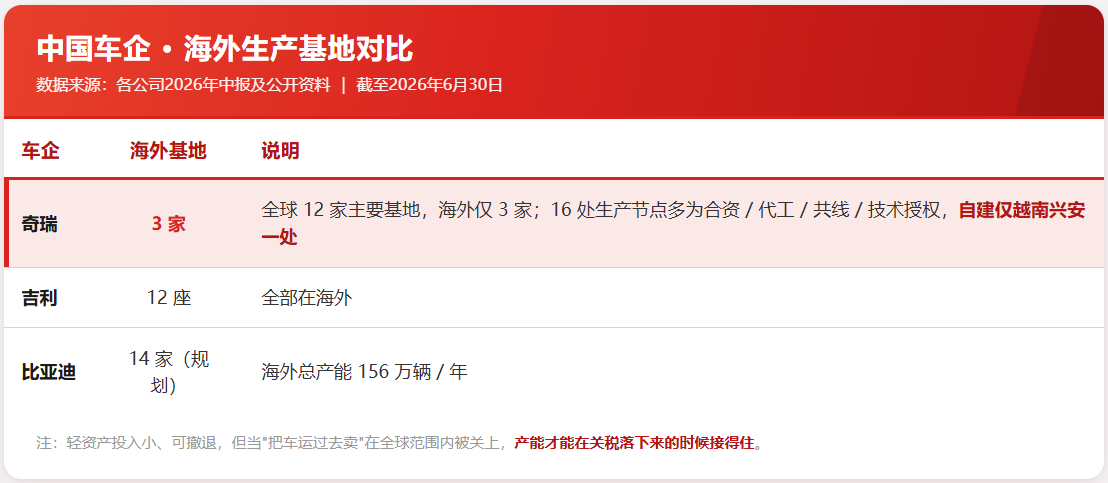
朝阳自制:自主三强海外产能规划
当海外建厂成为趋势,当“把车或者散装零件运过去卖”这条路在多个市场被关上,奇瑞的先发优势,还能撑多久?
国内主战场至关重要,奇瑞“分兵”策略堪忧
回到国内市场,奇瑞9月国内卖了约8.45万辆,不到出口的一半。
比亚迪同期约28.3万辆,是它的3.4倍;吉利约18.5万辆,是它的2.2倍。
但上半年国内乘用车市场整体降幅19.2%。
国内卷如斯的情况下,奇瑞选择收缩,不能说是错的。
但问题是,“求生”和“掉队”的界限,比想象中更窄。
从新能源趋势、电池技术、智驾技术等方面来看,可以明确未来五年,全球汽车产业的技术高地在中国,
如果车企丢了国内主场,等于丢了磨剑的石头。
而奇瑞在国内,正面临双重消耗:上面够不着高端,下面被自己人打自己人。
首先是渠道方面的内耗,八个孩子抢一碗饭。
不算智界,奇瑞五个品牌拆出八条完全独立的销售网络,定价高度重合,全挤在10万到25万区间。
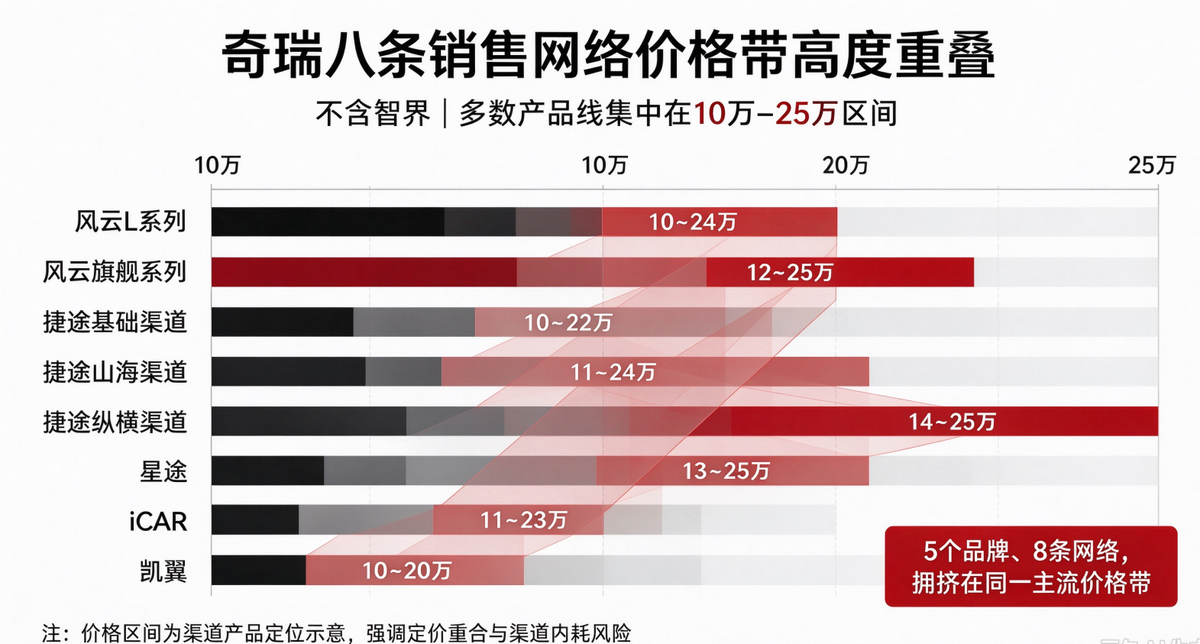
朝阳自制:奇瑞销售网络
不同品牌互相抢客,同品牌两套渠道也在内耗。
这是奇瑞“老毛病”了。
2009年奇瑞无节制新增品牌,销量不涨反跌,2012年紧急“回归一个奇瑞”。
十几年过去,“老毛病”又犯了。
风云A8和艾瑞泽8定位重叠,捷途和iCAR在15万级互相踩脚。
其次,奇瑞高端化严重缺位,单价天花板就是利润天花板
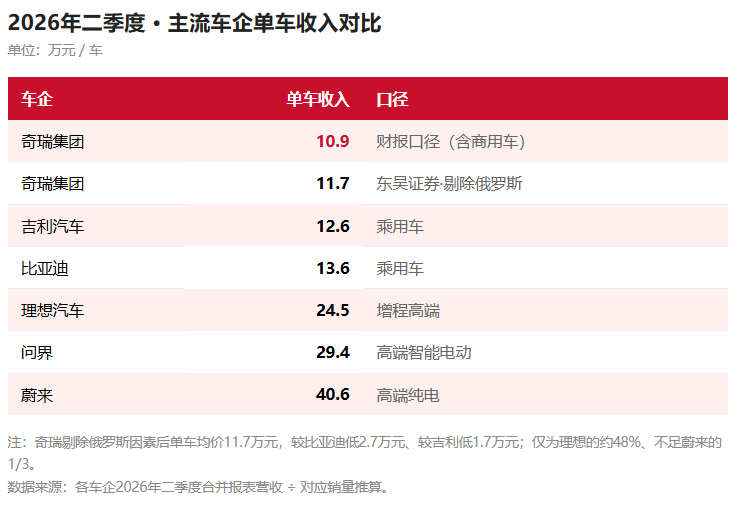
今年第二季度,奇瑞单车均价约10.9万元(集团合并报表营收774.1亿元÷总销量70.9万辆,含商用车)。若按东吴证券剔除俄罗斯因素口径则为11.7万元。
朝阳自制:主要车企二季度平均单价(口径计算不一致)
同期,比亚迪单车收入13.6万元,吉利12.6万元,理想24.5万元,问界约29.4万元,蔚来约40.6万元。
对比来看,奇瑞与比亚迪差约2.7万元,与吉利差约1.7万元,只有理想的不到一半,蔚来的四分之一。
虽然各家统计的口径不一致,但奇瑞单价总体较低,是显而易见的。
所以,奇瑞目前是用规模堆出总营收,中报1432.8亿元,但6.29%的净利率已包含海外高毛利贡献,只看国内的话可能会更低。
燃油车时代,奇瑞均价长期徘徊在8到10万元,品牌认知钉在“便宜、皮实、能开”;
新能源时代爬到11万出头,但仍然追不上行业的整体水平。
当比亚迪用腾势往30万探、用方程豹往硬派越野走,吉利用极氪站稳37万、领克新能源占比冲到65%,奇瑞仍卡在10万到15万最拥挤的区间。
技术投入收不回成本,品牌溢价建不起来,只能继续靠堆量换营收、靠海外换利润。
再看奇瑞的高端之路,走的也实在是坎坷。
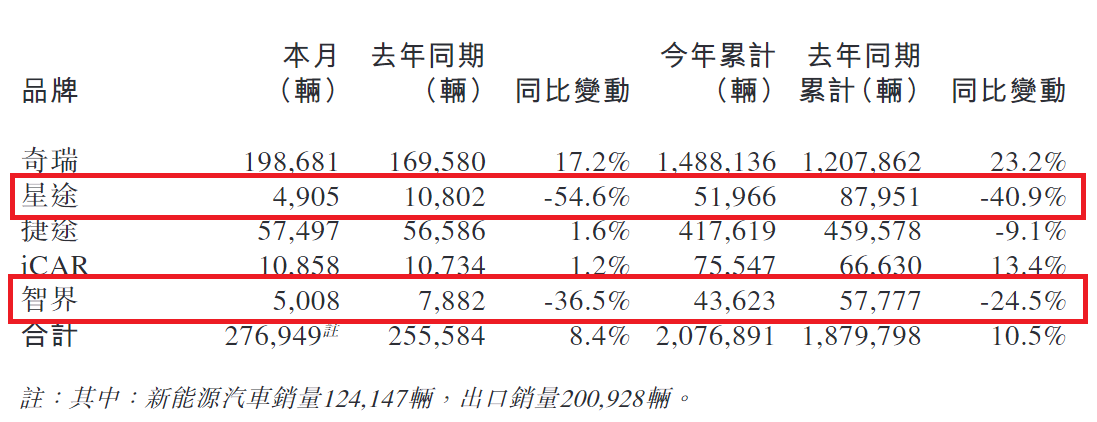
代表品牌智界和星途。今年9月,智界5008辆,同比下降36.5%;星途4905辆,同比下降54.6%。
来源:奇瑞公告
智界就不说了,消费者记住的是“华为智界”,不是“奇瑞智界”。借来的梯子,终究是别人的。
而“亲生”星途,问题则更明显。
2017年法兰克福车展亮相,承载了奇瑞的高端梦。七年过去,星途2026年前七个月只卖了4.16万辆,同比下降39.3%。七年换了七任负责人,
品牌定位反复横跳,首款车型卖不动就推9.99万元廉价版本,埋下“高配奇瑞”的认知,
集团把智界列为最高层级战略,星途资源越抽越少,2025年7月直接从独立品牌降为一个事业部。
所以,国内市场和高端化问题,本身就是一个问题的一体两面。
国内份额丢了,规模效应就散了,成本优势就薄了;高端化上不去,品牌溢价建不起来,利润只能在海外单条腿上走路。
海外能托住今天的利润,但托不住明天的品牌,国内主场,奇瑞不能丢。
来源:朝阳资本论
(来源:朝阳资本论)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。