国元证券梁化彬:探路买方投顾转型,构筑财富业务差异化壁垒
21世纪经济报道记者 易妍君
当银行、第三方机构加速抢占居民财富管理赛道,券商财富业务靠什么构建差异化优势?向买方投顾模式转型已成行业共识。
理念易达成,落地却艰难,现阶段真正跑通买方投顾业务闭环的机构仍是少数。
国元证券以“1+7”营业部试点开启改革试验:选定一家营业部作为买方投顾旗舰营业部,全面重塑投顾考核机制,由销售提成转向资产管理规模提成机制,历经近一年试点,该营业部代理买卖证券收入与两融业务收入虽有回落,但配置型收入实现补位,2026考核年整体收入实现近10%增长。
为剖析国元证券推进买方投顾转型的实践经验,探寻券商构筑财富业务竞争壁垒的可行路径,近日,21世纪经济报道记者专访了国元证券副总裁梁化彬。在本次专访中,梁化彬指出,在财富管理赛道,券商转型的本质在于深度打磨业务生态、做实业务根基,真正担当社会财富专业管理者的角色。
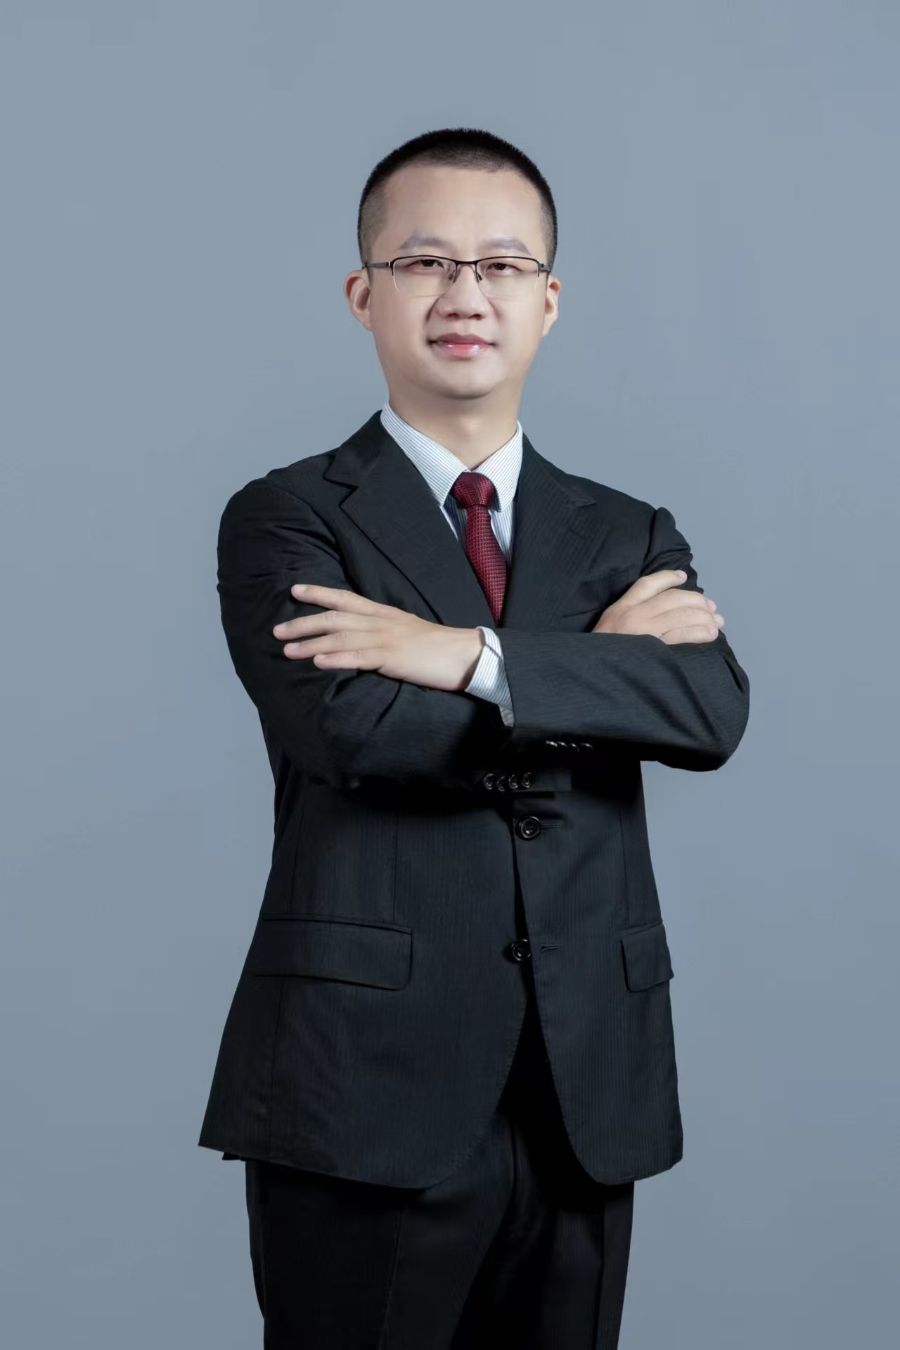 国元证券副总裁梁化彬(受访者供图)
“动刀”投顾考核机制,重构营业部盈利结构
21世纪:在服务居民财富管理需求的进程中,券商应承担怎样的角色?
梁化彬:按照新“国九条”的指引,券商要做社会财富的专业管理者。低利率环境下,券商发力大类资产配置服务正当其时。行业应当抓住这一轮发展机遇,发挥自身专业优势,承接居民财富管理的庞大需求。
资产配置服务的核心在于厘清客户的资金周期、风险底线与财富目标,把资金分散配置在多类资产上,控制组合整体波动,用一套稳定框架穿越市场周期。为此,国元证券为客户提供了包括账户诊断、财务规划、资产配置在内的全流程服务。
打造专业的资产配置服务体系也是券商推进买方投顾转型的核心抓手。证券公司已开始探索从根本上推动盈利重心迁移,从交易通道、产品代销向受托管理客户资产转变。
21世纪:国元证券的买方投顾转型处于什么阶段?“1+7”买方投顾试点有何成效?
梁化彬:以客户利益为出发点提供的大类资产配置服务,均属于买方投顾业务范畴。
“1+7”买方投顾试点中的“1”,是指我们在合肥选定一家营业部作为买方投顾旗舰营业部,全面推进转型试点,优化一线投顾人员考核机制,合理提高底薪,取消佣金、销售提成,改为按AUM保有量进行提成。
“7”是指公司在北京、上海、广州等地选取7家营业部探索半转型,即营业部层面仍沿用传统考核体系,但员工可自主选择适用买方考核机制。
历经近一年试点,上述全面转型营业部的收入结构出现变化:代理买卖证券收入与两融业务收入下滑,配置型收入显著上升并填补下滑缺口,该营业部2026考核年整体收入增长近10%。至于7家半转型试点营业部,自愿加入转型队伍的员工规模持续扩大。
此外,为优化工作流程,国元证券打造了买方投顾平台,该平台将于年内正式上线,分别面向长尾客户、高净值人群以及核心客户,提供有温度的陪伴与专业化服务。
21世纪:推动营业部向买方模式转型的过程中,遇到哪些挑战?
梁化彬:最大的挑战在于凝聚公司上下共识。当公司愿意承担业绩压力时,转型才具备推进基础。事实上,国元证券试点营业部业绩并未出现下滑,只是增速相对低于未试点营业部的平均水平,但总体仍保持增长。
当然,如何开展员工沟通工作,使其愿意放弃可预期的卖方收入提成,转向前景尚未确定的AUM提成模式,初期确实存在一定难度。
在推进买方投顾改革、优化内部考核机制层面,国元证券走到了行业前列。未来若试点营业部能够达到预期效果,沉淀出成熟的商业模式与组织运行体系,公司向全部营业部推广该模式的困难将显著降低。
AI赋能财富业务,线下网点仍不可缺位
21世纪:国内券商正纷纷探索AI技术在财富管理业务场景中的落地应用。你认为,在转型阶段,如何实现线上服务与线下网点的协同发展?
梁化彬:国元证券将营业部定位为品牌形象展示终端,亦是服务高净值客户的落脚点,具体服务包括传统经纪业务、财富管理业务以及投行相关机构业务。在线上服务方面,公司成立了线上运营中心,通过“AI助理+人工”统一服务线上引流客户,未来我们也会进一步延伸到公司长尾客户,在提高服务效率的同时,公司可将更多人力投入到高净值客户的线下服务场景中。
另外,我们计划在2027年推进营业部标准化建设工程,用规范、标准的运营模式全面贯彻和落实买方投顾理念。
推进创新业务,拓宽客群边界
21世纪:券商财富管理业务还有哪些想象空间?
梁化彬:未来,券商财富管理业务可拓展的服务对象包括商业银行理财客户以及商业银行本身,即券商将其专业的投顾能力输出到商业银行,帮其做好财富管理。
随着资产配置理念深入人心,在持续提升专业能力的基础上,券商受托管理的资产规模有望快速增加,经过长期发展后,甚至超过商业银行。
财富业务生态仍待打磨,券商应锻造哪些核心能力?
21世纪:现阶段券商财富管理业务发展存在哪些制约因素?
梁化彬:券商本轮转型的本质,在于深度打磨财富业务生态,做实业务根基,真正担当社会财富专业管理者的角色。
行业目前正在积极推动财富管理转型,但将买方投顾理念贯穿业务全流程的券商仍属少数。究其原因,从组织内部凝聚共识,到落地形成可持续的商业模式,不仅需要长期投入,还将面临多重不确定性。
另外,从制度层面看,当前投顾资质划分为股票投顾、基金投顾、债券投顾三类,而从客户视角出发,其更需要通过一站式平台完成大类资产配置,如能打破牌照分割约束,将有助于券商充分发挥专业服务能力。
21世纪:在财富管理行业竞争加剧的背景下,券商如何构建差异化壁垒?
梁化彬:在财富管理赛道,券商的竞争对手包括商业银行与第三方财富机构,想要在竞争中突围,券商需要从六个方面入手。
第一,在内部凝聚共识。践行以客户为中心的理念,是打造差异化竞争壁垒的关键,若公司内部未能形成统一认知,转型推进将举步维艰。
第二,将买方投顾理念转化为组织能力。国元证券在上海设立了研投顾中心,搭建研究、投资、服务一体化协同机制,专项支撑大类资产配置业务,赋能一线投顾队伍。
第三,夯实投顾的服务能力。人才建设是券商推进买方投顾转型的核心支撑。国元证券采取内育外引的人才策略,对内搭建系统化培训体系,完善内部晋升机制;对外积极探索与高校共建买方投顾课程体系,联合开展投顾人才培养。
第四,强化投研硬实力,赋能客户账户价值增长。国元证券立足宏观视角开展大类资产配置研究,将“为客户赚钱”作为服务的出发点和落脚点。
第五,加强投资者教育。在服务过程中同步推进深度投资者教育,帮助客户理解回撤和波动。
第六,打造专业交易服务能力。券商原有客群以交易型客户为主,为该类客户提供完备的交易工具体系,同样是财富管理业务不可忽视的重点。目前,国元证券已经形成了由“买方投顾+专业交易”双轮驱动的财富管理转型路径。
(作者:易妍君 编辑:姜诗蔷,幸经凤)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
