美股盘前:三大股指期货齐跌 美伊谈判仍陷僵局 布油升破110美元
来源:东方财富网
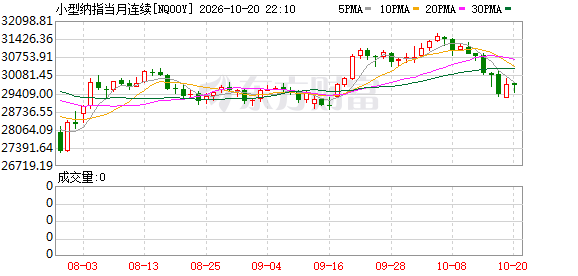
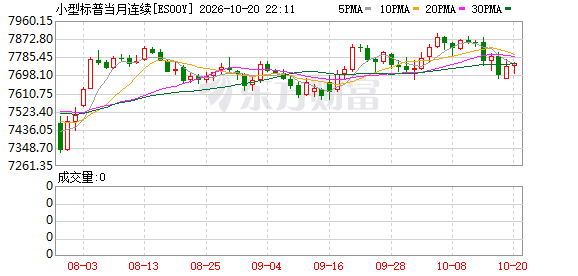
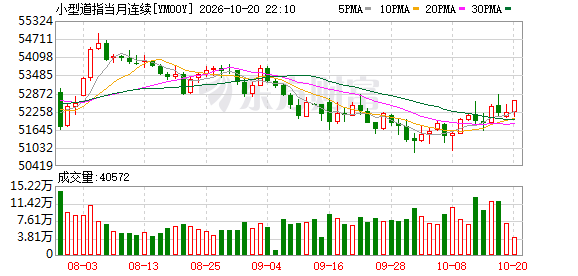
周二盘前,三大股指期货 齐跌,欧洲主要指数普遍下跌。截至发稿,纳斯达克 100指数期货跌0.56%,道指期货跌0.10%,标普500指数期货跌0.24%。
大宗商品方面,截至发稿,布伦特原油上涨1.04%,报110.68美元/桶;WTI原油上涨1.23%,报99.75美元/桶。现货黄金 下跌0.45%,至每盎司4,123.70美元。
个股方面,明星科技股盘前多数下跌,美光科技 跌近3%,AMD跌2%,英特尔 跌近2%,SpaceX 、苹果 跌超1%,Meta、英伟达 跌近1%,特斯拉 微跌。
光通信 盘前集体下跌,Coherent跌近4%,Credo跌超3%,迈威尔科技 、诺基亚 、康宁 跌超2%。
存储概念盘前全线下跌,SK海力士 跌近5%,西部数据 跌近3%,闪迪 跌3%,美光科技跌超2%,希捷科技 跌近2%。

本周科技巨头财报密集落地,将直接检验AI相关股票涨势的成色。SpaceX、奈飞 将于周二发布业绩,Tesla、Meta及IBM Corp.预计于隔日相继公布。
费城半导体 指数周一上涨1.6%,终结了自2008年以来持续时间最长的八连跌走势,带动纳斯达克100指数从4月关税动荡以来的最惨单周跌幅中有所回升。然而,标普500指数中仍约有65%的成份股下跌,显示反弹缺乏广泛基础。Pepperstone Group Ltd.策略师Dilin Wu在报告中写道:"此次反弹主要由科技股驱动,而非风险偏好的全面回归。"
汇丰首席经济学家Frederic Neumann表示:"美国科技股隔夜出现的宽慰性反弹未能传导至亚洲市场。投资者仍处于避险模式,债券收益率上升和能源价格黏性居高是核心忧虑所在。对于AI资产热潮的持续性,市场疑问依然挥之不去,融资成本走高正令项目存在延期甚至取消的风险。"
热点要闻
伊朗:巴基斯坦军方高层访伊不涉及霍尔木兹海峡冲突调解
据伊朗塔斯尼姆通讯社报道,伊朗议会国家安全与外交政策委员会发言人卡什卡维表示,核问题绝不在当前外交活动和谈判议程之内。卡什卡维指出,有关伊朗与西方或地区国家外交接触涉及核问题的说法完全不属实。目前,伊朗外交部门没有安排任何有关核问题的谈判。
他表示,伊朗在当前地区局势及重新开放霍尔木兹海峡问题上的立场,取决于美国是否接受并落实伊朗此前公布的七项条件。伊朗外交工作已超越初步磋商阶段,最终决定权在对方手中。卡什卡维还表示,包括巴基斯坦陆军参谋长阿西姆·穆尼尔在内的巴方高级军事和安全官员此次访问,由伊朗内政部接待,完全属于双边关系范畴,旨在加强边境合作及邻国间交流,与霍尔木兹海峡冲突的任何调解活动或新倡议无关。
对冲基金大幅撤退、信用风险持续升温,纳指为何迟迟不崩?
科技股遭遇史上最大规模净卖出、对冲基金杠杆率骤降至五年最低分位、信用利差持续走阔、欧洲主权债务压力升温——多重警示信号同时亮起,纳斯达克100指数(NDX)却依然在区间内震荡,迟迟未见方向性突破。这一"大分裂"正成为当前市场最核心的矛盾。
据高盛 (GS)Prime数据,美国基本面多空对冲基金净杠杆率单周下滑3.2个百分点,创2025年4月"解放日"以来最大单周降幅,亦是过去五年第四大单周降幅,目前已降至43.7%,处于五年期0百分位。与此同时,信息技术板块净卖出规模创历史纪录,估值亦大幅压缩——NDX远期市盈率已跌至20.5倍,为2023年AI行情启动以来最低水平。
然而,尽管基本面持续恶化、仓位已被大幅清洗,NDX仍未有效跌破区间支撑。信用市场与股票市场之间的背离愈发显著,苹果(AAPL)悄然成为科技板块内部的"避险资产",而法国主权债务压力的蔓延则为欧洲银行 股带来新的下行风险。基本面与定价之间的张力,令这一市场格外值得关注。
AI债务风险引发对冲潮:Mag 7 CDS交易量激增4倍,多家AI企业保护成本创历史新高
全球投资者正大举涌入信用违约互换(CDS)市场,为人工智能 基础设施投资热潮可能引发的信用风险购买保护。这一曾在2008年金融危机中备受关注的衍生品工具,如今正成为投资者对冲AI泡沫风险、衡量市场风险情绪的重要指标。摩根士丹利 研究团队数据显示,9月,与甲骨文 、SpaceX、Alphabet、亚马逊 、Meta、博通 和英伟达债券挂钩的CDS周均交易规模已突破90亿美元,而7月这一数字尚不足20亿美元。彭博数据显示,今年美国企业CDS指数的交易量已超过去年全年总和。
与此同时,多家AI相关企业的CDS保护成本已升至历史高位。法国兴业银行 美国股票策略主管Manish Kabra表示,CDS正逐渐成为衡量投资者对超大规模云服务商融资风险及整体AI交易情绪的关键风向标,市场关注点越来越集中于CDS和股票看跌期权。
突破110美元大关!中东战火点燃油市,布油升至五个月新高
受胡塞武装袭击沙特基础设施、海湾地区接连传出船舶遇袭消息影响,交易员持续计入地缘风险溢价,国际油价周二继续走高,布伦特原油突破110美元大关,触及五个月新高。
本周一,也门胡塞武装宣称,对沙特能源设施、机场 以及军事目标发动多轮袭击,袭击目标包括位于延布的沙特阿美设施、谢拜(Shaybah)油田、利雅得哈立德国王国际机场以及艾卜哈机场。
受此消息影响,国际油价在本周一和周二接连上涨,布伦特原油期货周二一度攀升至每桶111.05美元,创下5月以来最高水平,不过截至发稿略微回落至110.68美元/桶,日内上涨1.04%。
除了供给不稳定之外,美国库存预期也为油价提供助力。路透社周一的初步调查显示,分析师普遍预计,美国上周原油以及成品油库存同步回落。
澳新银行分析师也在报告中警告称,初步数据显示,由于海湾地区针对船只的袭击事件不断增加,未来该地区石油流量可能会再次放缓。
美股聚焦
英伟达百亿美元投资落子德国,黄仁勋:昔日科技强国掉队,让我十分痛心
英伟达正将其近百亿美元的欧洲投资计划推进至德国。在柏林举行的"投资德国"峰会上,英伟达与德国政府签署合作意向声明,宣布投资四家德国初创企业,并与西门子达成AI工厂合作协议,进一步巩固其在欧洲工业AI领域的战略布局。
德国总理默茨在峰会开幕致辞中向企业界发出呼吁,要求德国中小企业向AI开放数据,并强调德国有意成为全球AI工业应用的领导者。英伟达CEO黄仁勋则在台上表示,AI只能增强人的能力,而非取代专业知识,将其定性为企业可用的"新工具"。
黄仁勋还惋惜德国在科技竞争中落后:“坦白说,最让我痛心的莫过于,看到一个技术上水平顶尖的国家,在科技领域却远远落后。我认为背后的原因或许在于欧洲人的行事风格,凡事都思虑过重,我觉得德国拥有海量人才,放手去干就好。”
此次合作覆盖制造业、机器人 、医疗及航天等多个领域,并叠加西门子与德意志银行 牵头的"Made for Germany"企业联盟所发布的4.1万亿欧元潜在投资预测,令本次峰会成为德国经济转型叙事的重要节点,对工业科技及AI相关板块的市场情绪形成正面支撑。通用汽车 国际业务利润暴跌88%,豪掷200亿美元回购
通用汽车第三季度财报显示,公司季度营收500.15亿美元,同比增长2.9%,高于LSEG一致预期的约487亿美元;调整后每股收益3.70美元,同比增长32.2%,高于一致预期的3.63美元。其中,国际业务调整后息税前利润同比降87.7%至2800万美元,其中中国合资权益收益降60.3%至3200万美元;金融部门税前利润降16.9%至6.68亿美元。
当季电动车战略重组相关调整项收窄至2.38亿美元,上年同期为15.92亿美元。公司同时宣布董事会批准200亿美元多年期回购授权,约占当前市值28%,并宣派季度股息每股0.18美元。截至发稿,通用汽车盘前跌6.25%。
GE航空航天 Q3营收增16%超预期,连续第八次上调指引
GE航空航天第三季度显示,营收同比增长16%至141.2亿美元;调整后营收132.9亿美元,高于LSEG IBES一致预期的128.7亿美元,同比增长约18%。调整后每股收益为2.25美元,显著高于预期的2.01美元,同比增长约36%。GAAP口径下,持续经营每股收益为2.32美元;净利润28亿美元,同比增长12%;营业利润30亿美元。
全年业绩指引方面,调整后EPS指引升至8.00-8.10美元,自由现金流指引上调至91-94亿美元。公司还上调了自由现金流和营业利润预测;调整后营收增速指引维持在约19%-20%。
摩根大通 :CoreWeave债务抛售对全球银行构成的风险有限
摩根大通周二估计,全球大多数银行对Coreweave的风险敞口有限。此前,这家云计算 公司股价和债券在上周大幅下跌,原因是投资者担忧其债务融资问题。摩根大通表示,尽管美国大型投行以及日本三菱日联金融 集团CoreWeave的潜在敞口可能在10亿至30亿美元之间,但大多数欧洲和亚洲参与者的敞口均不足5亿美元。
其中大部分是通过延期提款定期贷款实现的,这些贷款主要通过特殊目的实体持有,资金将在项目达到里程碑时释放。从融资银行的角度来看,摩根大通认为,银行对CoreWeave的风险敞口管理得当,且有非常充分的担保。
(文章来源:哈富证券)
(来源:东方财富网 编辑:李莹亮)