更好实现全年目标,亟需政策接力丨杨涛专栏
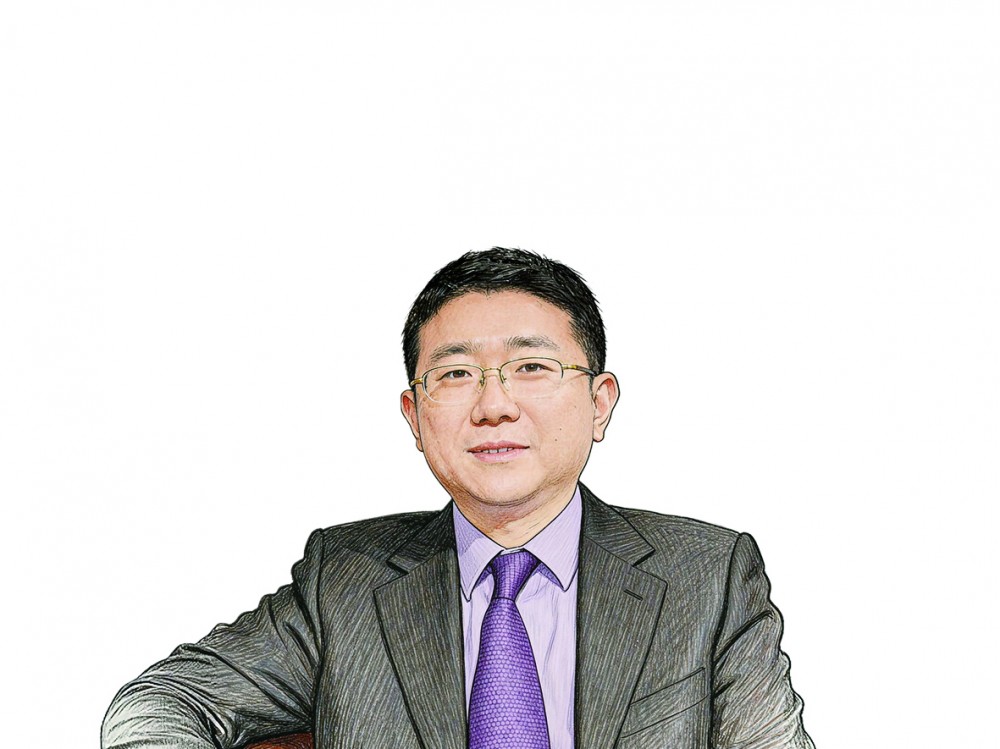
杨涛(中国社科院金融所研究员、博士生导师)
近日国家统计局发布的数据显示,前三季度国内生产总值超过107万亿元,同比增长4.6%。其中,三季度GDP按不变价格计算,同比增长4.5%,比二季度回升0.2个百分点。一些国际机构对主要经济体三季度经济增速预测多数比二季度要低,但我国三季度比二季度回升0.2个百分点,成绩来之不易,同时,面临的问题挑战也需重视。
从三季度经济运行看,企稳信号出现但基础仍待进一步夯实。根据国家统计局统计,1—9月份,规模以上工业增加值同比增长5.3%,其中9月同比实际增长5.5%;根据海关总署统计,9月出口同比增长36.3%,为2月以来最快。可见外需是主要支撑,内需修复仍在进行中。
国家统计局数据还显示,1—9月社会消费品零售总额增长1.1%,其中,除汽车以外的消费品零售额增长3.9%;1—9月固定资产投资降7.2%,其中房地产开发投资降20.6%、民间投资降10.4%,但高技术产业投资增长4.9%、知识产权产品投资增长9.3%;9月居民消费价格同比上涨0.9%,生产资料涨约5.0%,成本端与需求端两头受挤,中下游利润承压。
我们也需看到三季度末经济出现了新转机。据国家统计局9月30日数据,9月制造业采购经理指数50.1%,较上月升0.3个百分点;建筑业升至50.3%,小型企业仅48.9%。同时展望四季度,虽然出口高基数与抢出口效应消退同现,消费仍待提振,但全年实现4.5%至5%的目标仍有坚实基础,当然这要取决于增量政策落地速度。
7月30日中央政治局会议提出,充分发挥各项存量政策效能,及时谋划出台务实管用的增量政策,加大逆周期调节力度。此后,根据中国人民银行消息,9月29日一年期抵押补充贷款利率由1.75%降至1.5%;根据财政部等部门安排,10月1日起对首套住房贷款按单户100万元以内的本金给予年化1个百分点贴息;8000亿元新型政策性金融工具9月启动,据国家开发银行披露,截至9月24日投放逾600亿元。
未来政策重点应着眼于把短期稳增长接续成中长期改革。下一步政策重点或许不是再加码,而是把已有工具用顺,如先立框架再动存量,削减低效支出与扩大社会支出同步推进。
具体看,一是强化存量与增量的政策集成。可考虑由发改委、财政部、人民银行、金融监管等部门列出分行业、分群体的工具清单并推动免申即享。特别国债、专项债支持的“两重”项目要与政策性金融工具撬动的民间投资项目配套,设备更新再贷款与财政贴息可在同一项目叠加。
二是深化财政金融协同,推进“财政贴一点、央行放一点、银行让一点”,财政降成本、央行扩规模,共用一套贴息目录。
三是需求政策从补贴商品转向补贴人,如安排专门资金投向育儿、养老与失业保险。据IMF测算,农村社会支出翻倍的新增成本约为国内生产总值1.0%,五年累计带动消费相当于国内生产总值的1.8%。
四是化债从展期置换转向真实重组,10万亿元化债安排目前已逐渐进入尾声,但债务主体经营能力未重构,对确无现金流覆盖的平台应启动司法重整。
五是给民间投资让出制度空间,例如服务业占比有待提高,背后因素与规则等有关。
六是提前稳住外需,例如依托综合保税区(综保区)做国际转口、用《国际公路运输公约》(TIR)让跨境货车“一车直达”。这些主要靠完善规则而不是靠财政资金,宜先铺开;出口信用保险扩面与海外仓建设已有政策框架,则重在落实落细。
最后,应通过夯实四大保障让政策“不打架”。第一,厘清宏观目标的优先次序。面对增长、物价、就业、化债、转型等诸多目标,四季度应以增长与就业为先,明年起则把物价回升与债务可持续置于同等位置。事实上,多目标并列而无排序,正是政策效果抵消的根源。
第二,中间目标与最终目标的协调。例如,社融规模、专项债发行进度、项目开工率是中间目标,最终目标要落到居民收入提升与消费率上行等。政策考核若停在中间目标,就会出现钱花完了而最终效果没落地的落差。
第三,宏观工具与微观工具的分工。例如,降准降息、赤字率作用于总需求,准入清单与监管规则作用于激励和效率,两者不能混用,用总量工具去解决微观结构问题,或者用微观工具去影响总量问题,都可能出现“南辕北辙”。
第四,短期与长期的衔接。短期与长期不是取舍,而是互为条件。只谈长期、以“长期改革”回避当下问题,短期压力就会反噬改革本身;只做短期刺激、退出后不留制度价值,长期改革又得从零开始。
“十五五”开局之年迎来最后一个季度,此时考验政策能力的,不完全是能否再出台新工具,而是其能否彼此接力,实现逆周期调节与结构性改革的协同发力。
(编辑:洪晓文)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。