美联储10月按兵不动预期升温,美股三大指数收盘涨跌不一丨美股复盘


来源:21财经雷达
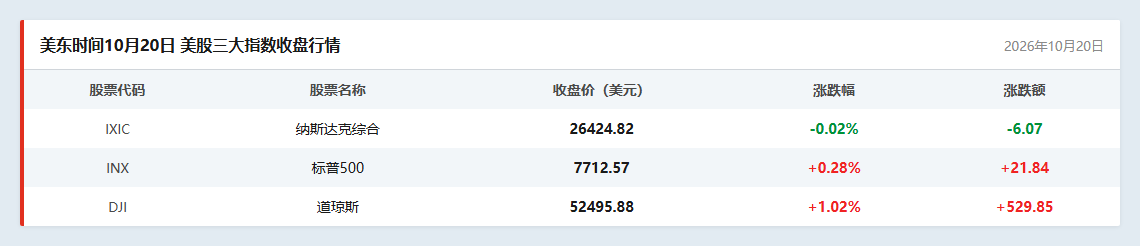
美东时间10月20日,美股三大指数收盘涨跌不一,医疗与房地产板块领涨,市场焦点集中在美联储10月议息会议前的加息预期变化上,资金从AI硬件与高估值科技方向转向防御性板块。
道琼斯工业平均指数比前一交易日上涨529.85点,收于52495.88点,涨幅为1.02%;标准普尔500种股票指数上涨21.84点,收于7712.57点,涨幅为0.28%;纳斯达克综合指数下跌6.07点,收于26424.82点,跌幅为0.02%。板块方面,标普500指数十一大板块九涨二跌,医疗板块和房地产板块分别以2.34%和1.69%涨幅领涨,通信服务板块和科技板块分别下跌0.89%和0.34%;个股方面,大型科技股多数下跌,苹果、谷歌、Meta跌超1%,特斯拉涨超1%;生物制药、减肥药涨幅居前,礼来、安进涨超3%,阿斯利康涨近3%,诺和诺德、辉瑞涨超2%;半导体设备与材料、油气板块走低,科磊跌超2%,应用材料跌近2%,阿斯麦跌近1%;中概股多数上涨,纳斯达克中国金龙指数涨0.68%。
市场下调加息预期
据证券时报,随着美国通胀热度持续抬升,投资者却普遍预计美联储将在10月27日至28日的会议上按兵不动。芝商所(CME)"美联储观察工具"(FedWatch)工具显示,市场对10月27日至28日会议加息的概率预期从约27%降至16%。但是,12月份加息预期超过89%。
美联储主席沃什在近日IMF年会期间表示,不会提前预判10月议息会议的政策决定,也不会就今年剩余会议的利率路径释放信号,美联储已进入不再提前透露决策倾向的新沟通阶段。白宫国家经济委员会主任凯文·哈塞特当地时间19日表示,牛肉和鸡蛋等商品价格在下降,但9月消费者价格数据显示,整体通胀仍需政策关注。哈塞特周一接受采访时表示:"如果看此前三个月,通胀似乎完全得到控制,但现在看来,似乎又需要下一番功夫了。"哈塞特表示:"这要么意味着下降趋势出现了某种中断,要么只是一次短暂波动。"哈塞特表示,他尊重美联储的独立性,称沃什会"做他认为正确的事情"。
10月份以来,纽约联储主席威廉姆斯、美联储副主席杰斐逊、理事沃勒等官员多次讲话称不必急于加息、不必连续加息、需要观察一段时间等,FOMC内部主流是"10月先观察,12月再算账",市场加息预期就开始一路下降。在上周CPI全面超预期之后,旧金山联储主席戴利、芝加哥联储主席古尔斯比先后发声,继续对市场情绪进行降温。美国银行全球研究部阿迪蒂亚·巴韦在致客户的报告中指出,10月暂缓加息有一个明显好处:美联储可以获得更多时间评估经济数据,并判断后续需要多大力度的紧缩措施。
随着美国通胀热度持续抬升,市场其实也没有放松对紧缩的定价:CME工具显示今年12月加息概率上升至89%,甚至有不少资金在为12月加50个基点、2027年继续加息做准备。中金公司、中信证券、华泰证券等机构预计,美联储可能在10月按兵不动,12月再加息一次。
通胀热度持续抬升
据证券时报,上周美国接连发布CPI、PPI与进口价格指数,显示美国通胀压力正在扩散。中金公司认为,能源是美国通胀导火索,但住房、机票、酒店、二手车、娱乐商品等也同步走强,说明涨价已从能源向外扩散。高盛据此把9月核心PCE环比预期从0.20%上调到0.32%,瑞银则把本轮加息次数预期从两次抬到三次。
通胀不是"暂时回来",而是重新黏在美联储目标之上。纽约联储上周五发布的10月最新一期《商业领袖调查》报告中强调:"价格的上涨步伐依旧迅猛,销售价格的涨势加快至2022年以来的最快速度。而供应可得性持续恶化。"
华泰证券最新报告指出,原油成本上涨、柴油供应能力下降以及最终到岸成本增加是本轮美国柴油"危机"的共同推手。从通胀影响路径看,柴油通过CPI能源分项直接计入,并经由货运配送、农业生产两条路径间接推高美国通胀。往前看,美伊冲突仍未解决,全球原油炼化能力难以明显改善,全球柴油供需缺口短期较难缓解,柴油价格或仍将位于高位,预计将继续温和推高美国通胀。
声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
数据来源:东方财富(quote.eastmoney.com)、腾讯自选股
(来源:21财经雷达 编辑:梁明)