打新为何能增厚不增波?兴银理财富利兴成虹京日开1号给答案


作为银行理财行业第一梯队,股份行系理财子公司管理规模常年稳居行业前列,招银理财、信银理财、兴银理财、光大理财四家股份行理财公司包揽上半年行业规模前四。
但规模只是硬币的一面。在理财行业竞争从“拼体量”转向“拼能力”的当下,产品端的真实运作水平才是检验理财公司成色的试金石。尤其在下半年资本市场震荡分化加剧、股债两市波动明显的背景下,各类资产普遍承压,银行理财产品的收益分化持续加剧。
南财理财通数据显示,今年三季度,存续的混合类公募理财产品整体业绩表现分化,区间净值增长率均值为-0.52%,中位数为0.06%,管理能力的差距被放大,首尾业绩差距显著。
在含权类理财净值波动普遍抬升的背景下,“低波动、高性价比”成为投资者筛选产品的核心标尺。作为衡量理财产品风险收益效率的核心指标,夏普比率代表投资者每承担一单位的净值波动,能够获得多少超出无风险收益的超额回报,数值越高,意味着产品的“风险性价比”越高。
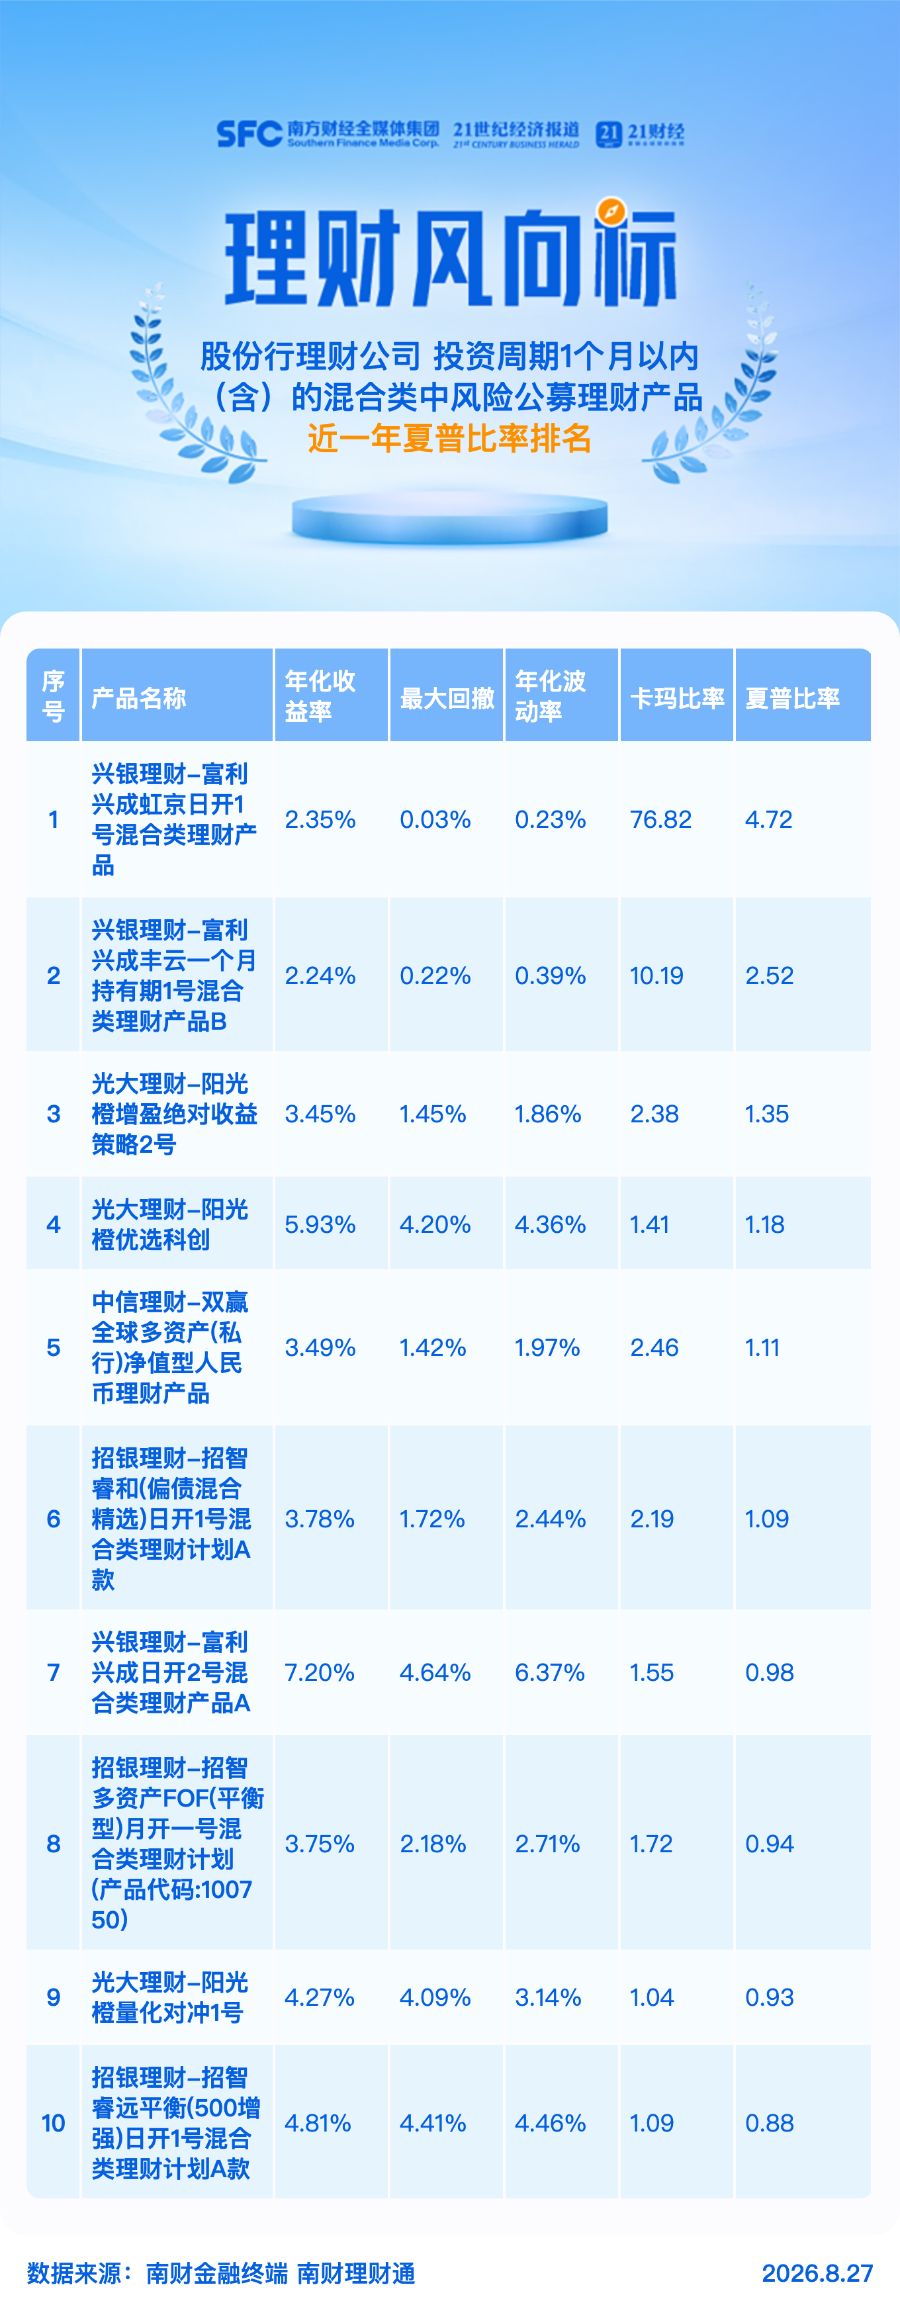
南财理财通梳理近一年股份行理财子公司旗下投资期限1个月以内(含)的混合类公募理财产品的夏普比率表现(截至2026年8月27日),发现兴银理财旗下多只产品表现抢眼,且整体回撤控制能力突出。
兴银理财“富利兴成虹京日开1号混合类理财产品”以4.72的夏普比率“断层领跑”,同时交出了年化收益率2.35%、最大回撤仅0.03%、年化波动率低至0.23%的稳健成绩单,这意味着每承担一单位波动风险所获得的超额回报十分可观。拉长时间来看,截至9月8日,富利兴成虹京日开1号成立以来贡献了6.32%的区间收益率,区间年化收益率为2.73%。
同系列的兴银理财“富利兴成丰云一个月持有期1号混合类理财产品B”同样表现不俗,年化收益率2.24%,最大回撤0.22%,卡玛比率10.19;兴银理财“富利兴成日开2号混合类理财产品A”则凭借7.20%的年化收益率展现了更强的收益弹性。
兴银理财“富利兴成虹京日开1号”:低波资产筑底+北交所打新增强
富利兴成虹京日开1号的“高投资性价比”从何而来?这还得从产品的投资逻辑谈起。
在股债两市震荡反复的当下,寻找与市场低相关的稳健收益增强来源,成为理财机构投研的核心方向。而今年以来持续回暖的打新市场,凭借收益确定性高、与二级市场走势相关性弱的特征,正成为全行业公认的优质收益增强赛道。
2026年以来,A股IPO发行保持常态化节奏,其中北交所作为服务创新型中小企业的主阵地,新股供给持续扩容,“专精特新”属性凸显,上市首日溢价效应持续释放。从上市首日收益来看,今年以来北交所新股上市首日平均涨幅可观,打新赚钱效应维持高位。
更重要的是,IPO打新收益主要来源于一二级市场的估值差,而非二级市场的涨跌趋势,与传统股债资产的相关性极低,在市场震荡阶段反而能提供独立的现金流贡献,天然适配“固收+”的稳健定位。
在此背景下,股份行系理财子公司凭借投研优势与渠道资源,率先加码布局“固收+打新”策略,将打新作为固收底仓之上的收益增强项,打造出一批低波动、稳收益的混合类产品。
在这波布局浪潮中,兴银理财“富利兴成虹京日开1号混合类理财产品”作为公司投资北交所上市企业的理财产品,系行业内较早聚焦北交所打新的混合类产品。它精准锚定“低波稳健+打新增厚”的定位,将北交所打新的收益红利与固收底仓的安全垫深度融合,最终跑出了4.72的超高夏普比率。
三层策略架构:把“收益增强”建在“稳健底盘”之上
很多投资者会好奇,打新终究与权益市场相关,为何富利兴成虹京日开1号能做到近乎纯固收级别的低波动?答案在于其并非简单叠加打新仓位,而是构建了“纯债底仓筑牢安全垫——打新专户贡献增量——多元交易灵活补位”的三层闭环策略,每一环都严守绝对收益底线。
第一层:纯债+可转债筑底,优先股增厚基础收益
产品以纯债及可转债为核心底仓,严格把控信用风险与利率风险,为整个组合打下坚实的净值稳定基础。在此之上,产品搭配了一定比例的优先股资产,成为底仓端的收益增厚点。
优先股的风险收益特征与永续债高度接近,估值方法与债券相近,估值确定性高、静态收益稳定,属于市场上的战略型稀缺资产。通常情况下,优先股股息率高于同期限信用债收益率,在不放大组合波动的前提下,能够有效抬升底仓的基础收益水平。这部分资产与纯债、可转债共同构成了产品的“安全垫”,即便增强端出现短期波动,也能被底仓的稳定收益充分吸收,从根源上锁定了回撤的下限。
第二层:北交所打新专户运作,上市即卖不承担持仓风险
北交所打新是富利兴成虹京日开1号最核心的收益增强引擎,也是其区别于普通混合类产品的核心标志。产品专门配置北交所打新专户,小仓位参与打新,并且严格执行“上市当日即卖出”的操作纪律,不承担北交所股票的持仓波动风险。
这种模式让打新部分呈现出极强的“类固收属性”:破发概率可控、选股容错率高、资金周转率高,收益来源独立于二级市场走势。从历史表现来看,北交所聚焦“专精特新”创新型中小企业,技术壁垒扎实,新股上市初期关注度高、流动性充足,往往存在明显的流动性溢价,打新收益的确定性较强。
凭借低相关性、高确定性的特征,打新收益成为了固收底仓之上的“增量收益”,既打开了收益向上的空间,又不会显著抬升组合的波动率,真正实现了“增厚不增波”。
第三层:无打新窗口期灵活应对,多元交易捕捉机会
产品的策略弹性不止于打新。在没有新股发行、打新机会空窗的阶段,投资团队会灵活参与债券、权益等资产的交易,通过债券波段操作、权益品种择时等方式把握多元市场机会,进一步增厚组合收益。
这种“主策略清晰、辅策略灵活”的设计,让产品在不同市场环境下都能找到收益来源:新股密集期靠打新贡献弹性,趋势行情期靠股债交易捕捉机会,震荡休整期靠固收底仓稳住净值,全天候维持最优的风险收益比。
高夏普比率:榜单背后的“性价比真相”
回到这份股份行理财子公司混合类产品夏普比率榜单,兴银理财旗下产品4.72的“断层领先”并非偶然,它本质上是产品策略效率的直接体现。
夏普比率衡量的是每承担一单位波动所能获得的超额回报,数值越高,风险性价比越高。对比榜单中其他产品可以清晰看到差异:
部分高收益产品,年化收益率达7.20%,但年化波动率高达6.37%,夏普比率仅0.98,收益更多是靠放大风险仓位换来的;部分权益主题产品,年化收益率5.93%,但最大回撤4.20%,夏普比率仅1.18,波动与收益并不匹配;而富利兴成虹京日开1号以0.23%的极低波动率、0.03%的微幅最大回撤,实现了2.35%的年化收益,夏普比率达到4.72。
这组数据印证了一个结论:富利兴成虹京日开1号的收益,不是靠加杠杆、提高权益仓位、放大波动换来的,而是通过“底仓稳、增强准、策略活”的精细化设计,用极低的风险换取了有竞争力的回报。对于投资者而言,高夏普比率最直观的价值就是持有体验:净值走势平稳,几乎没有大幅回撤,不用承受追涨杀跌的焦虑,能够长期持有,最终将收益真正落袋为安。
在银行理财从“规模扩张”转向“精耕细作”的当下,细分策略的打磨能力正成为理财公司的核心竞争力。兴银理财始终以绝对收益为目标,深耕“固收+”赛道,前瞻性布局北交所打新这一细分优质赛道,打造出富利兴成虹京日开1号这一高投资性价比代表产品。
未来,随着北交所市场的持续发展与新股供给的常态化,打新策略的收益增强价值有望持续释放,助力投资者在波动的市场中行稳致远。
(声明:本内容为行业研究和数据分析,数据仅反映统计区间内的历史业绩,不预示未来表现,不构成对任何金融产品的投资建议或购买推荐,亦不构成任何形式的理财产品营销。理财产品过往业绩不代表其未来表现,不等于理财产品实际收益,理财产品为非保本浮动收益型,不构成收益承诺,理财非存款,投资须谨慎。)
(作者:余诗棋 编辑:薛茹云,陈晶晶)
《机警理财日报》是南方财经全媒体集团、21世纪经济报道旗下投资理财、财富管理特色栏目,旨在帮投资者守好“钱袋子”,并创造更高的行业价值。
机警理财,机智投资,敬请关注!
(声明:本内容为行业研究和数据分析,数据仅反映统计区间内的历史业绩,不预示未来表现,不构成对任何金融产品的投资建议或购买推荐,亦不构成任何形式的理财产品营销。本专栏系列文章系独家原创,抄袭必究,转载请联系作者。)