从弱现实到强预期,生猪养殖业站上周期“十字路口”
21世纪经济报道记者 董鹏
国内生猪价格,年内二次探底。
10月21日,反映今年11月价格预期的生猪2611合约最低跌至9.44元/公斤,生猪期货加权合约跌破年内低点,并且部分合约波动幅度明显增加。
就在前一日,大商所发布的市场风险提示函指出,近期生猪品种价格波动较大。请各会员单位切实加强投资者教育和风险防范工作,提醒投资者理性参与,合规交易。
不过,需要指出的是,从产能去化和资本市场各方预期来看,短期内生猪期货、现货虽然尚未止跌,但是各方对2027年的猪价普遍抱有企稳预期。
国家统计局近期披露数据显示,截至今年三季度末,国内能繁母猪存栏量已经降至3602万头,整体产能回落至合理范围内。
期货市场上,远月合约普遍处于升水状态,如生猪2707合约、2709合约最新价分别超过12元/公斤和13元/公斤。10月21日,猪肉概念股也出现一定上涨,其行业指数绝对值显著高于今年二季度的年内低点。
或许,生猪行业已经步入从“弱现实”向“强预期”转变的十字路口。
短期波动风险增加
今年猪价呈现低位窄幅震荡走势。
其中,一季度价格单边下行,二季度进入低位磨底阶段,三季度迎来一轮修复性反弹,全年现货主要运行区间落在9~12元/公斤,年内现货波动幅度显著低于前几年。
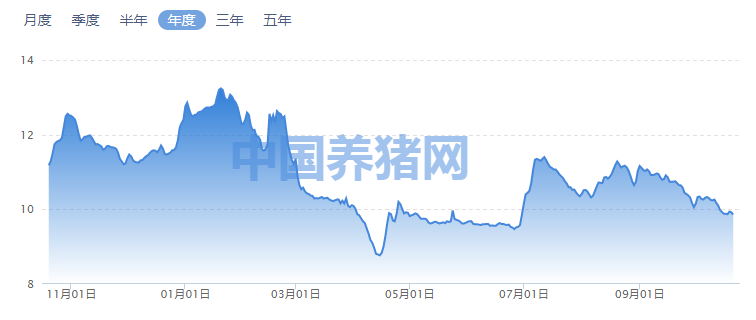
在今年7月、8月的修复性反弹行情中,猪价一度逼近低成本龙头企业的成本线,只不过反弹基础薄弱、持续性不足,9月起价格再度回落。
“7、8月份生猪价格的两轮上涨主要是由生猪出栏量偏紧导致,而非生猪存栏量存在缺口。”南华期货指出,被二次育肥截流的标猪、被延后出栏的大猪,其供应只是被推迟、从未被消灭,最终都在四季度如约回到市场,转化为更集中的抛压。
这导致三季度整体产能虽然在加速去化,生猪供给压力却依旧突出。
大有期货指出,10月大型规模猪企出栏量环比增长约1.91%,部分9月未完成的出栏计划顺延至本月释放,集团化养殖场受资金压力影响变现意愿较强。
库存端同样承压。另据钢联农产品统计,样本屠宰企业冻品库容率为31.9%~32.2%,同比高出约14个百分点,处于近几年同期高位。
在上述机构看来,随着出栏均重回升、前期压栏大猪滚动释放,市场实际猪肉供给仍偏充裕。只有当出栏均重回落、冻品库容率下行、屠宰开工率回升同步兑现时,才能确认库存压力实质性缓解。
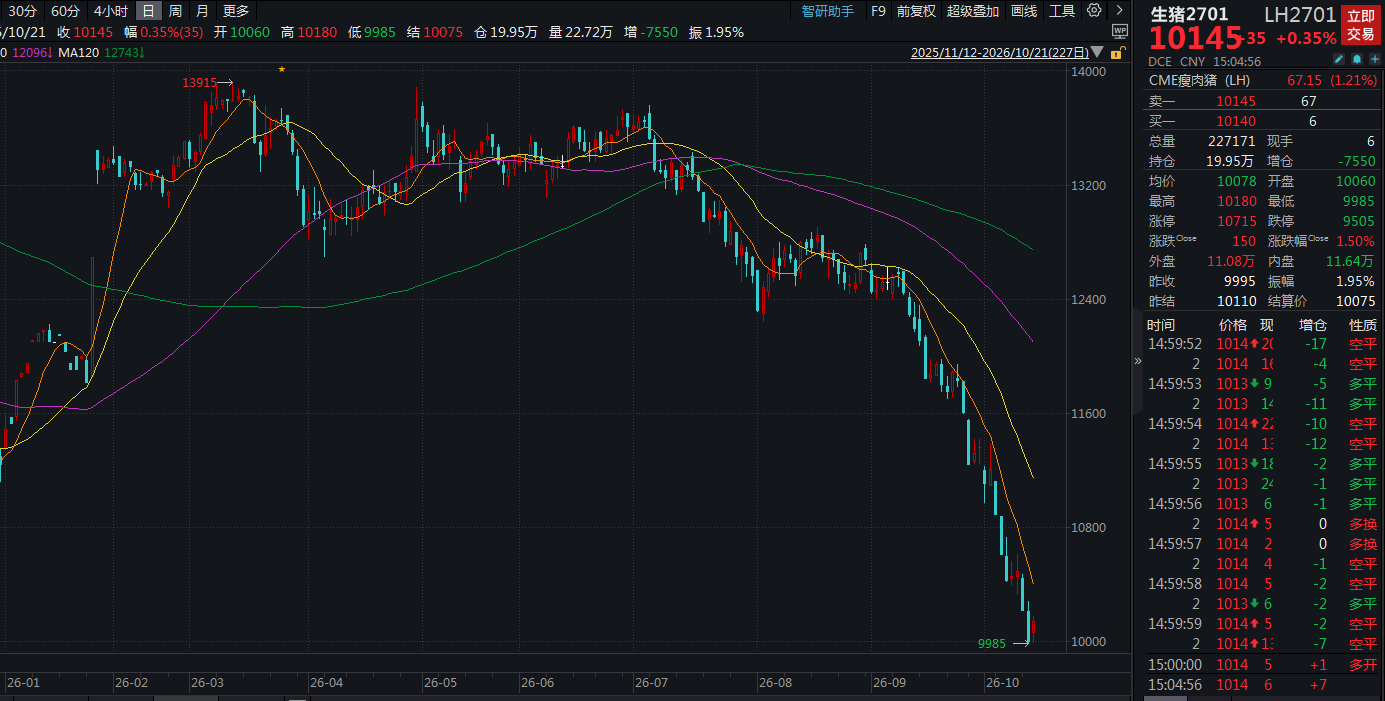
供给压力环比增加后,猪价从今年10月开始进一步走低。尤其是生猪期货,因为此前市场交易供给收缩逻辑产生了一定溢价,所以近期整体跌幅也更为明显。
以当前生猪期货主力2701合约为例,截至10月21日,最新价保持在10.1元/公斤,今年9月、10月跌幅均超过10%。
同时,2701合约近期波动幅度较前期明显放大,今年9月、10月波动幅度分别达到11.16%和12.32%,仅次于今年1月的18.6%。
在期价快速下行、市场波动显著放大的背景下,大商所于10月20日发布生猪期货市场风险提示函。
根据相关规则,当交易所认为必要时,可以分别或同时采取要求报告情况、谈话提醒、发布风险提示函等措施中的一种或多种,以警示和化解风险。
不难看出,上述风险提示函并非针对短期猪价下跌,而是针对近期生猪期货波动率抬升的现状,适时对市场各方参与者进行的一次风险提示。
从“弱现实”到“强预期”
站在当前节点,短期内生猪行业的“弱现实”难以扭转,但是随着产能的持续去化,“强预期”正在逐步形成。
基本面直接的变化来自产能端的加速去化。
国家统计局近期披露数据显示,截至三季度末,国内能繁母猪存栏量为3602万头,同比下降10.7%。与今年二季度末相比,能繁母猪存栏减少178万头,产能去化速度远超市场此前预期。
根据《生猪产能综合调控实施方案(2026年修订)》,“十五五”初期,以满足全国猪肉消费正常需求为基准,将全国能繁母猪正常保有量稳定在3750万头左右。
按照生猪产能综合调控要求,将能繁母猪存栏量变动划分为绿色(产能正常波动)、黄色(产能大幅波动)和红色(产能过度波动)3个区域。
三季度末3602万头的能繁母猪存栏量,相当于上述正常保有量的96%,已经回落至产能正常波动区间。
短期内,上述产能去化可能难以带动猪价立刻反弹,但是产能端确实较上半年出现了边际改善。
资本市场也对明年猪价企稳抱有较好预期。
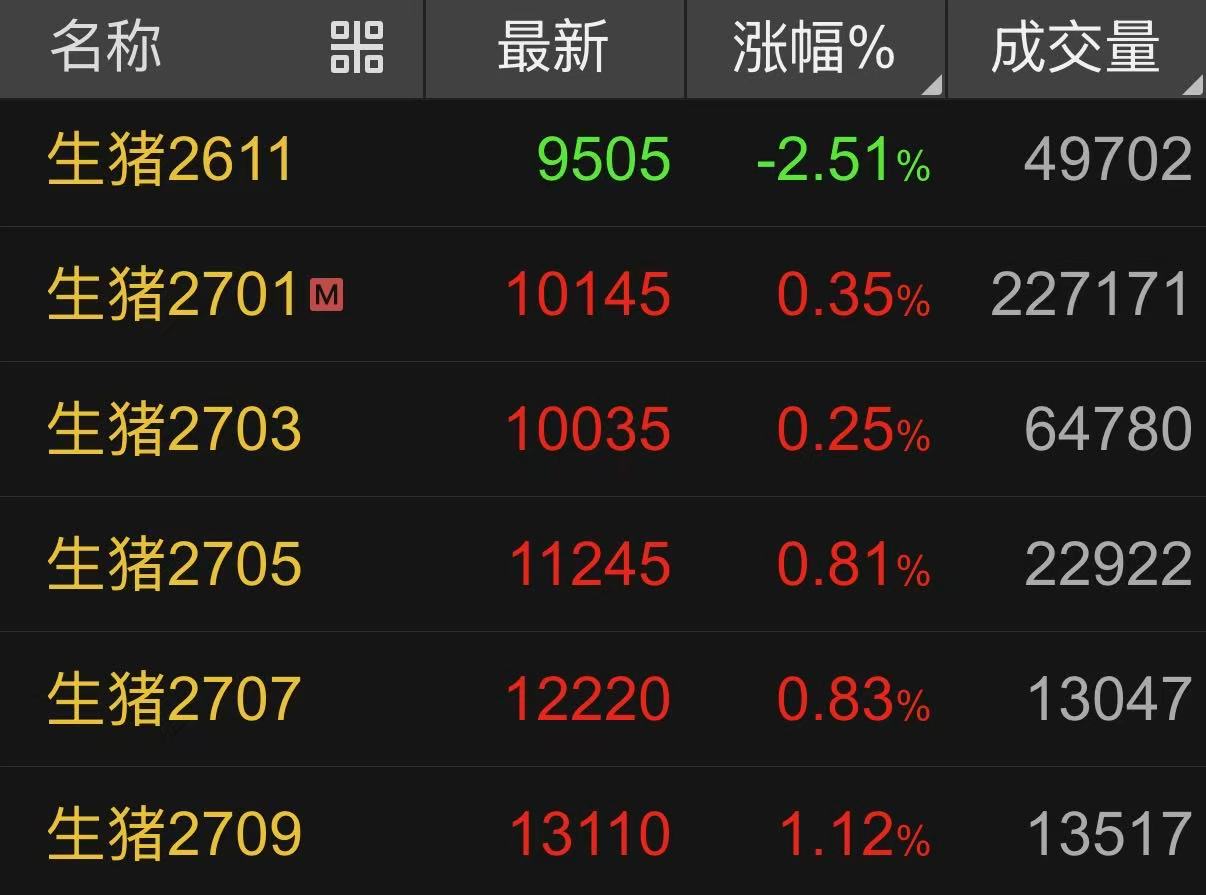
期货市场上,当前价格较低的合约以近月合约为主,如生猪2611合约、生猪2701合约等,最新价普遍保持在10元/公斤或以下水平。
从生猪2705合约开始,期货市场各方“投票”而来的远期价格明显更高,生猪2707合约、生猪2709合约更是分别超过12元/公斤和13元/公斤。
股票端的资金行为,与上述期货市场的远期价格曲线呼应。
今年6月末以来,牧原股份等生猪养殖企业股价、生猪价格同步反弹,但是当9月猪价出现明显回落后,生猪养殖企业股价却未跟随下跌。
仅以包含多家养殖企业的Wind猪产业指数为例,该指数从今年6月末低点678.9点升至9月上旬的910点附近,至10月21日收盘,其最新点位则保持在800点左右。
基本面能繁母猪产能去化、期货端远月升水与股票端回调有限三者相互印证,共同指向了市场对2027年猪价企稳的“强预期”。
南华期货也指出,展望后市,价格破位不等于拐点提前,真正的周期拐点窗口仍在2027年上半年,后续需跟踪能繁存栏能否加速跌破政策目标,以及PSY(每头能繁母猪每年提供的断奶仔猪头数)对冲效应是否见顶这两个变量。
当然,上述资本市场的反馈和机构预判,只是基于当前已知条件作出的提前定价,能否顺利兑现还需要后续逐步确认。
(作者:董鹏 编辑:包芳鸣,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。