信用减值损失超11亿元同比增长约五成,湖州银行三季报怎么看?


21世纪经济报道见习记者 杨梦鸽
10月10日,湖州银行发布2026年三季度信息披露报告。
报告显示,该行前三季度实现营业收入29.41亿元,同比增长17.23%;实现净利润10.06亿元,同比增长6.15%。截至9月末,该行总资产为2035.17亿元,负债总额1893.12亿元,所有者权益142.05亿元。
在营收保持两位数增长的同时,湖州银行有两项数据值得重点关注。一是前三季度所得税费用仅为20.80万元,占利润总额的0.02%;二是信用减值损失达到11.03亿元,同比增长约49.93%,是同期净利润的1.10倍。前者与免税资产配置及拨备形成的税会差异有关;后者则解释了为什么营收增速高达17.23%,净利润增速却仅有6.15%。
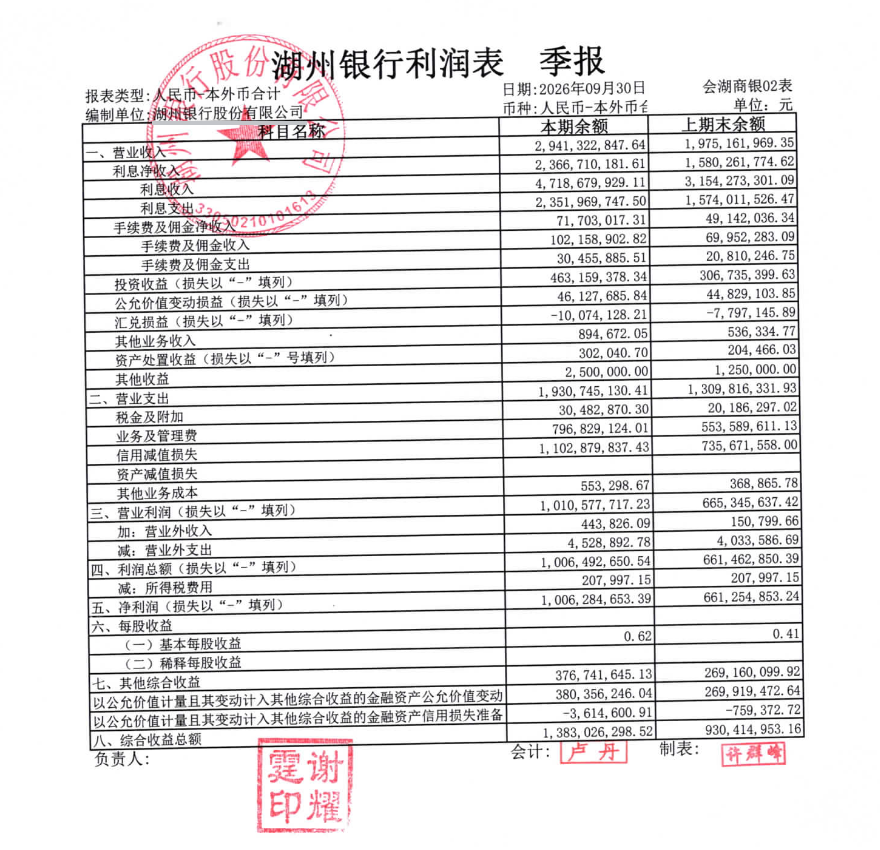
(图片来源:湖州银行2026年三季度信息披露报告)
拆开利润表看,前三季度湖州银行的营业支出合计19.31亿元。其中,信用减值损失11.03亿元,业务及管理费7.97亿元,两项合计占了营业支出的98.39%。营收增长带来的增量,基本被减值和费用消耗殆尽。
但该行净利润仍然实现了6.15%的正增长。关键变量就在于:所得税费用仅20.80万元,2025年同期所得税费用为989.58万元。
所得税为什么这么低?易观千帆金融行业咨询专家王紫玉认为,影响因素分为两层:
一是国债、地方政府债利息收入免征企业所得税,湖州银行9月末金融投资788.86亿元,同期总资产2035.17亿元,金融投资占总资产接近四成。
二是拨备形成的税会差异,按照财政部、税务总局2019年第86号公告,贷款损失准备税前扣除余额上限为年末贷款余额的1%,而湖州银行拨贷比高于该上限,超额计提部分形成可抵扣暂时性差异,直接冲减当期所得税费用。
王紫玉同时提示,这一差异属于时间性差异,后续不良核销时将逐步转回,并非永久性税负减免。
2025年末,湖州银行不良贷款率0.84%,拨备覆盖率413.62%。
进入2026年,减值计提明显加速。前三季度信用减值损失11.03亿元,同比增长约49.93%,已经超过同期10.06亿元的净利润。上半年信用减值损失7.36亿元,超过同期6.61亿元的利润总额;三季度单季3.67亿元,较二季度的4.66亿元回落约21%。
从该行自身的资产结构看,联合资信在评级报告中表示,湖州银行贷款行业集中度较高,制造业和批发零售业合计占贷款总额超过43%,2025年这两个行业合计占该行不良贷款总额的37.33%。
针对减值计提加速是否与贷款行业集中度相关联这一问题,招联首席经济学家、上海金融与发展实验室执行主任董希淼在接受记者采访时指出,湖州银行贷款高度集中于制造业和批发零售业,与减值加速之间确实存在关联,但这种关联应放在湖州银行“深耕本土、服务中小”的定位下理解。该行制造业贷款占比约四成,前五大行业占企业贷款近九成,客户以小微企业和个体经营户为主,本身就是风险定价更高、也更需要前瞻性覆盖的客群。2026年减值计提加速,很大程度上是对这一客群在经济周期波动中潜在风险的提前响应。
在董希淼看来,这种提前响应短期会压低利润,但长期看,在湖州银行当前条件下,选择用高营收覆盖高拨备,既维持了对区域实体经济的信贷供给,又以做实资产质量换取更可持续的风险调整后资本回报,对核心一级资本充足率9.73%的湖州银行而言,是一条更稳健的资本内生路径。
(作者:杨梦鸽 编辑:杨希,张晔)
该频道为南财特色专栏,频道刊载的内容知识产权均属广东南方财经控股有限公司所有,任何未经书面单独授权,任何人不得以任何方式使用。