电池销量冲高利润掉队,宁德时代下一步靠什么赚钱?


21世纪经济报道记者 费心懿
10月20日晚间,宁德时代(300750.SZ/03750.HK)披露2026年三季报。财报显示,公司第三季度实现营业收入1652.21亿元,同比增长58.58%;归属于上市公司股东的净利润212.46亿元,同比增长14.54%;扣非净利润188.62亿元,同比增长14.86%。
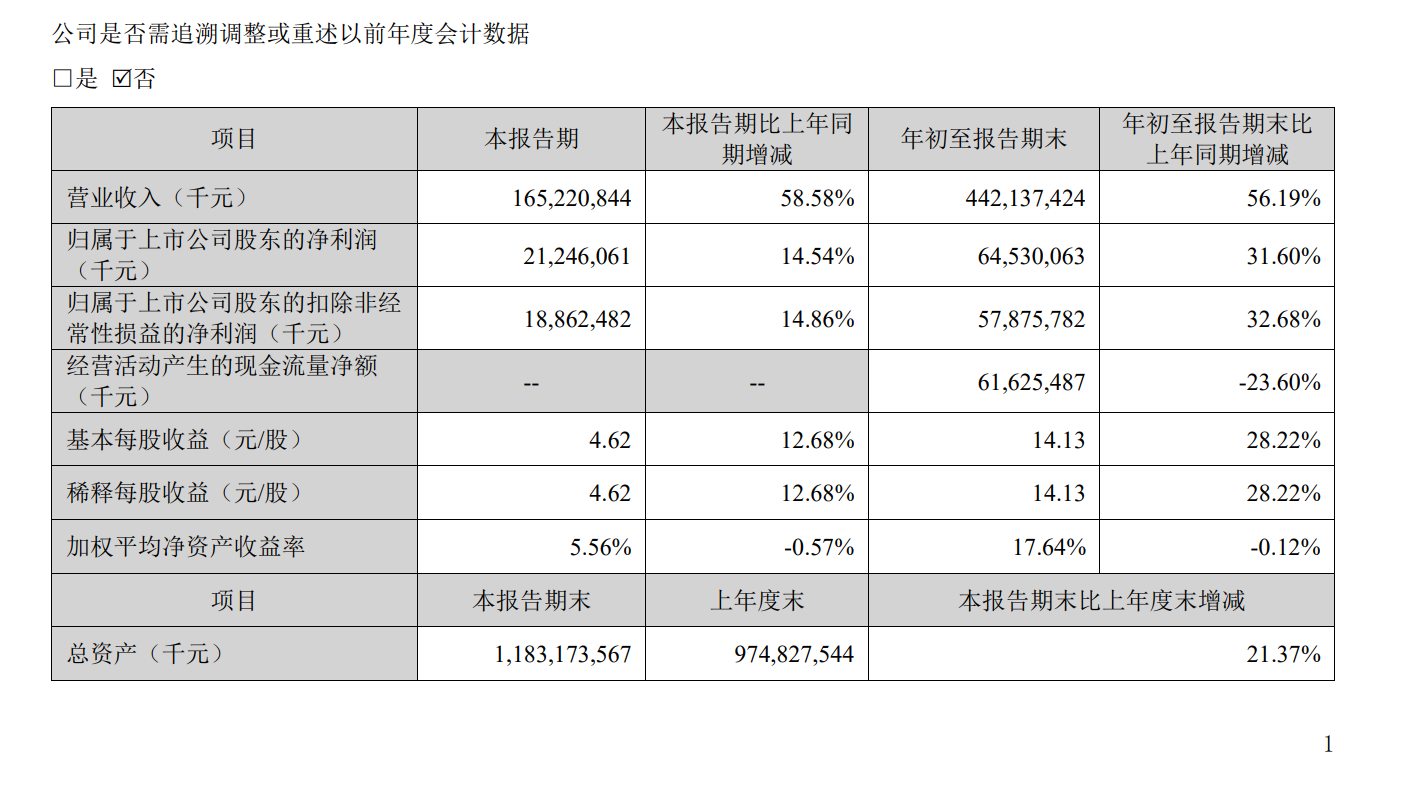
前三季度,公司累计实现营业收入4421.37亿元,同比增长56.19%;归母净利润645.30亿元,同比增长31.60%,相当于2025年全年归母净利润的近九成。
尽管仍然保持了“印钞机”般的盈利能力,但其增速已有所放缓。利润增速落后于营收增速,成为市场担忧的焦点。10月21日,宁德时代A股收报227.09元/股,下跌12.03%;H股收报364.80港元/股,下跌11.41%。而今年以来,宁德时代A股已经累计下跌36.74%。
当晚业绩发布后,1800名投资者参加业绩说明会,其中一个关键的追问正是,这家锂电出货龙头未来的单位盈利能力将如何变化?
“量”在增长,利润为何没跟上?
从销量看,宁德时代依然保持着强劲势头。第三季度,公司的动力电池和储能电池销量合计超过260GWh,其中储能占比约四分之一。与今年第一季度超过200GWh的电池销量相比,宁德时代的增长势头不减。
不过,利润端的变化显露增长颓势。第三季度的净利润环比下降约6%,同比增速14.54%也明显低于上半年超过40%的水平。盈利能力的变化同样值得留意,按单季营收和归母净利润计算,公司第一、第二、第三季度的归母净利率分别约为16.1%、15.3%和12.9%,呈逐季回落趋势。
另一方面,在收入规模持续扩大的同时,成本端的增长更快,利润转化效率有所下降。财报显示,前三季度公司营业成本高达3416.95亿元,同比增长61.61%,快于56.19%的营收增速。据此计算,前三季度毛利率约为22.7%,较上年同期下降约2.6个百分点。
在业绩说明会上,管理层将单位盈利能力的变化归因于产品结构调整,以及消费税和出口退税政策变化带来的影响。
管理层表示:“第一是产品结构的变化,一个季度的产品结构波动不代表长期方向;第二是消费税和出口退税的影响。我们正积极与客户沟通,一起来分担相关影响。”
从产品结构的变化来看,这既涉及不同电池产品的盈利差异,也与储能业务的交付方式有关。随着储能业务从销售电芯、直流侧产品,逐步向交流侧及系统产品延伸,项目交付和收入确认周期也随之拉长。
值得注意的是,政策因素给产业链龙头带来了另一重压力。有行业研究员向21世纪经济报道记者指出:“电池消费税与出口退税改革或把明年的需求提前透支。”这意味着,部分需求可能因政策调整而提前释放,短期销量增长未必意味着后续需求同步增强。
同时,汇兑因素也影响了公司的财务表现。前三季度,宁德时代财务费用为-14.47亿元,上年同期为-70.16亿元。公司解释,变化主要与外币货币性项目受汇率波动影响、产生汇兑损失有关。
利润承压之外,现金流变化更加明显。前三季度,宁德时代经营活动产生的现金流量净额为616.25亿元,同比下降23.60%。其中,第三季度单季经营现金流净额约14亿元,而上年同期约为219.7亿元。对此,管理层解释,公司自第三季度起响应中国汽车动力电池产业创新联盟《动力和储能电池企业供应商账款支付规范倡议》,通过缩短账期、支付预付款、提供研发资金支持等方式,帮助上游供应商缓解资金压力。管理层同时表示,经营性现金流可能受到阶段性影响,但从长期来看,不会影响公司的现金盈利能力。
与此同时,截至9月末,公司存货高达1447.70亿元,较年初增长53.15%;应收账款1129.12亿元,较年初增长47.78%;合同负债则由年初的492.33亿元降至406.69亿元。管理层称,存货增加主要来自发出商品,未来将逐步确认为收入。储能产品从电芯、直流侧产品向交流侧和系统产品升级,也拉长了部分项目的交付及收入确认周期。
能否打开新想象空间?
尽管利润增速放缓,宁德时代在动力电池市场的领先地位仍然稳固。
SNE Research数据显示,2026年1—8月,宁德时代全球动力电池装车量达到333GWh,同比增长25.2%,市场份额为39.4%,同比提升1.7个百分点。国内市场方面,据动力电池联盟数据,1—9月,公司动力电池装车量市场份额为44.16%,同比提升1.41个百分点。在行业竞争持续的背景下,公司仍然保持份额稳固领先。
只是,份额提升并不必然带来利润率改善。随着产业链价格中枢变化,规模优势能否继续转化为盈利优势,仍取决于产品结构、成本控制和客户议价等因素。
今年前9个月终端需求呈现分化。9月,国内新能源乘用车零售销量为108.4万辆,同比下降16.7%,1—9月的累计零售销量更是同比下降了12.8%。不过,管理层解释,尽管今年乘用车整体销量有所下降,但可以看到电动化率在快速提升,并且单车带电量有较快提升,所以国内新能源乘用车动力电池的增速依然为正。另外,欧洲的电动化趋势具有连续性,有竞争力的新车型不断推出,其他市场的电动化潜力可能被市场低估。
另一方面,上游原材料价格也在变化。10月21日,电池级碳酸锂报价约为10万元/吨,较今年5月约20.9万元/吨的高点明显回落。原料价格下降有利于缓解成本压力,但其对电池企业盈利的实际影响,还取决于库存成本、采购周期、产品定价及成本向下游传导的速度。
与此同时,储能业务是宁德时代的重要增长支点。公司披露的储能电池销量占比已升至约四分之一,比年初不足20%的比例进一步提升。而随着新能源发电占比提升,电网调节需求增加,储能市场仍有扩张空间。不过,储能业务的增长同样伴随着产品形态的变化,公司从提供电芯和直流侧产品,逐步转向提供交流侧及系统产品,有望提升单个项目的价值量,同时也会增加系统集成、项目交付和收入确认方面的复杂度。
海外市场则是公司继续拓展的重点。管理层在业绩说明会上表示:“公司在海外的布局在行业中最具竞争优势。匈牙利工厂一期已正式试生产,西班牙工厂也在稳步推进中。”在欧洲电动化需求增长、贸易政策存在不确定性的背景下,本土化产能有助于公司贴近客户和市场。
换电业务则为公司提供了另一种可能性。管理层披露,乘用车巧克力换电站累计建成超过2500座,全年预计超过3000座;引望已与宁德时代及时代电服达成战略合作。如果换电模式实现规模化,宁德时代的业务边界将进一步延伸至补能网络和相关服务。不过,换电站建设投入、运营效率、车型适配及用户规模,都会影响这一业务的商业化进程。
“整体而言,全球动力及储能电池的市场需求可能没有市场预期的那么悲观,仍有不错的增长潜力。”管理层在业绩会上作出判断。
不过,基本面的稳健并未带来公司股价的回暖。尽管公司宣布拟回购200亿元至400亿元股份,已累计完成33亿元,彰显长期信心,但短期市场更关注盈利兑现能力与行业竞争格局演变,回购难以对冲业绩疲软带来的估值重估压力。
此外,卖方机构近期开始下调估值预期。野村将宁德时代A股目标价下调约35%至408元,仍维持“买入”评级;摩根大通将H股目标价下调约31%至500港元,并将评级降至“中性”。两家机构对目标价的调整,反映出市场正在重新评估公司未来的盈利水平与估值空间。
(作者:费心懿 编辑:包芳鸣,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。