政策利率拟换锚后:国债期货冲高回落、数十只债基扎堆限购


21世纪经济报道记者 余纪昕
本周,债市迎来一天火热行情后又迅速回落。
此前,资金面宽松,DR001处在1.26%附近的低位,叠加10月19日金融街论坛释放政策利率“换锚”信号,共同催动一轮债牛。10月20日现券走热,10年期国债活跃券收益率从10月10日1.6770%附近下行至20日盘中1.62%,30年期活跃券收益率下行至2.05%。
当天,各期限国债期货集体走强,30年期主力盘中升至118.51元,续创年内新高,尾盘全线收红。
不过10月21日盘面掉头回落,国债期货收跌,30年主力回落0.38%;现券长端随之回调,10年活跃券回到1.63%附近,30年回升至2.061%。截至10月22日发稿,10年期国债活跃券仍在1.63%左右窄幅波动。
一位券商资管固收投资经理对记者称,在他看来,利好兑现后止盈盘开始离场,现阶段计划是“持有、不追高”,接下来重点关注资金面DR001走向。
资金面宽松与利率换锚预期共同推升本轮行情
本轮国债期货走强起点在节后,近一周明显加速;有专业人士认为,近期债市走牛的利好因素来自金融街论坛释放的货币政策框架改革信号。
10月19日央行在金融街论坛上表示,将“研究择机把央行公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率”。
对此,兴业证券研报分析,若银行间能更常态化获取低成本隔夜资金,债券投资息差空间将拓宽,长端利率定价约束也会松动。
与此同时,资金面同步转松:10月20日DR001在1.26%附近震荡,Shibor隔夜报1.2620%;当日央行公告,10月21日至11月2日开展隔夜逆回购、每日规模不超10000亿元,覆盖税期与跨月。
不过,在一轮走强后,机构并未继续单边看多。浙商银行债券投资部认为,短期交易盘有止盈诉求,继续创新低难度较大,前期密集成交区可能形成新的利率阻力区间。
分析人士也提醒,换锚不等于直接降息。国海固收颜子琦团队指出,若隔夜操作实际间隔和数量不及预期,资金价格未必因换锚而下降。
机构行为分化,银行接券、基金券商保险现抛盘
行情走热的同时,不同类型机构交易行为分化加剧。
DM债券分歧指数显示,本周几个交易日内,10月19日至22日银行维持在买入方向,或反映银行在有配置诉求、大行“钱多”窗口下继续接券。
保险经历V型反转,券商交易方向持续为负,两者成为抛盘主力;基金分歧指数拐头向下、由正转负,由买转卖。
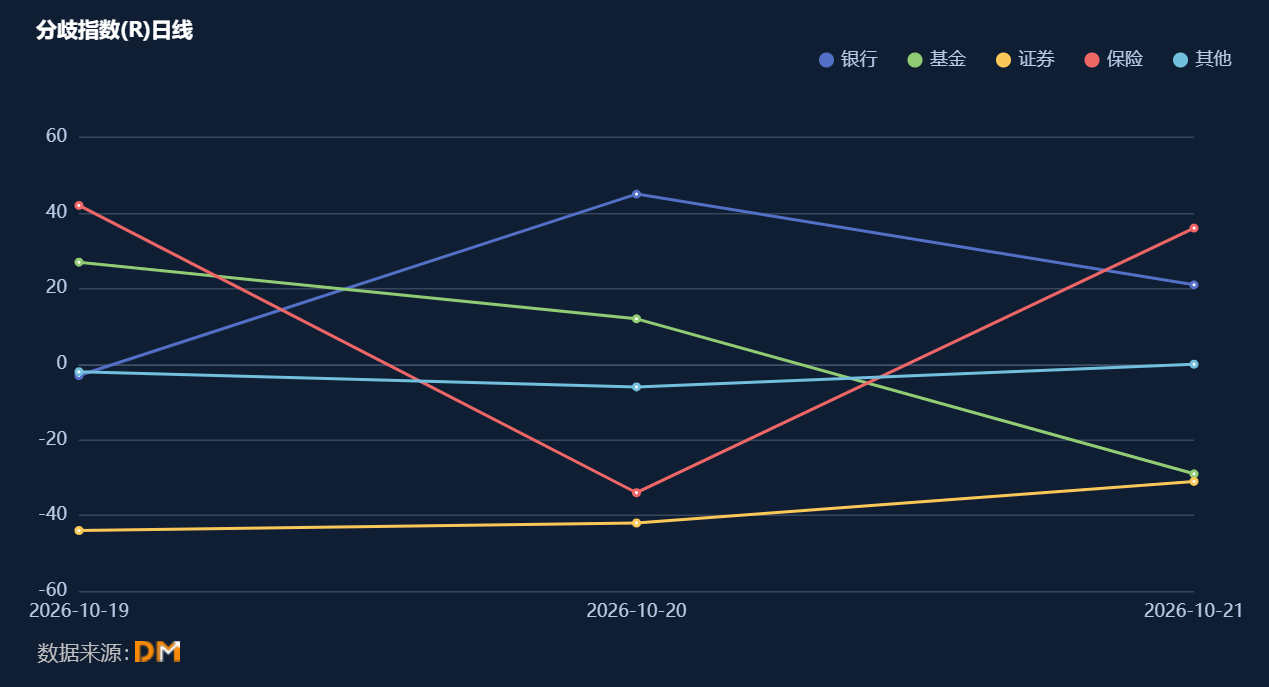 资料来源:DM查债通,21世纪经济报道记者
开源证券银行业首席分析师刘呈祥向21世纪经济报道记者指出,央行态度是近期资金面偏松的核心驱动,税期走款、政府债发行、银行主动负债到期等压力时点,央行会削峰填谷平滑,不会形成收紧预期。
同业存单方面,预计Q4净融资转负、发行期限收缩,1年期存单利率有望下行至1.40%左右,放大金市考核利差,催化银行抢配债券。
鹏华基金现金投资部基金经理苏锦河认为,四季度降准降息概率有限,10月政府债供给高峰过后债市或逐步转为顺风。方正证券固收首席李清荷则表示,中小银行今年买债更谨慎,因资本利得确定性不强,还担心利率上行风险,长端买盘或更集中于保险和非银。
数十只债基扎堆限购,有产品单户上限最低压至10元
期货端交易预期,产品端反映现实配置压力。
Wind数据显示,截至10月20日,近一月债券型ETF净流入近800亿元,超七成债基净值月内创新高。资金涌入叠加资产端“配不动”,正是限购底层逻辑。
据记者不完全统计,近一周广发、博时、兴华、海富通、易方达、鹏华、东方等多家公司旗下多只债券型产品发布限购或调整大额申购公告,品种集中在纯债、信用债、中短债和定开债,限额对象以机构客户为主。
具体节奏上,10月19日广发基金集中调整,广发民玉纯债机构单户压至15万元;易方达信用债、易方达纯债机构单户限150万元;
10月20日起,华泰柏瑞季季红债券单户超100万元暂停申购,海富通融丰定开、兴业嘉远债券限100万元,东方臻裕债券暂停1万元以上申购;
中航瑞融ESG一年定开债提前结束开放期,由原定10月21日截止改为10月20日结束,理由为“做好投资管理和风险控制”;
更受关注的是创金合信恒荣120天持有期债券,自10月21日起,将单日单账户申购上限从10万元直接压降至10元。
业内分析指出,当前利率中枢已处相对低位,高票息信用资产供给稀缺,若短期大额资金集中申购,管理人难以快速匹配合意资产,会摊薄老持有人收益。
前瞻看,刘呈祥对记者分析称,2027年OMO换锚后利率市场化“最后一公里”加速,DR贷款推广将加大贷款利率下行弹性;保险协议存款等高息品类存在加强自律可能,使理财、保险等资金向债券、债基迁移。
(作者:余纪昕 编辑:方海平,陈晶晶)
该频道为南财特色专栏,频道刊载的内容知识产权均属广东南方财经控股有限公司所有,任何未经书面单独授权,任何人不得以任何方式使用。