风险持续出清!全国银行不良贷款全景扫描
来源:e公司
风险持续出清!全国银行不良贷款全景扫描
年内金融机构显著加快不良资产的出清。
近日,券商中国记者据银行业信贷资产登记流转中心公告统计,2026年前三季度,金融机构不良贷款转让本息总额约3410亿元,今年9月单月达762亿元,创年内新高。人民银行社融口径下,前三季度贷款核销规模为12702亿元,同比增长23.3%。
不良贷款转让与核销“双放量”,既反映商业银行主动加快风险出清,也折射出部分区域、机构和零售客群资产质量承压。
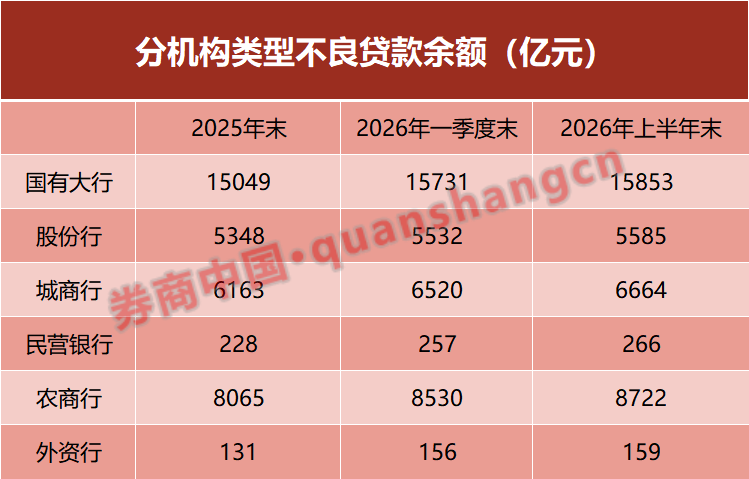
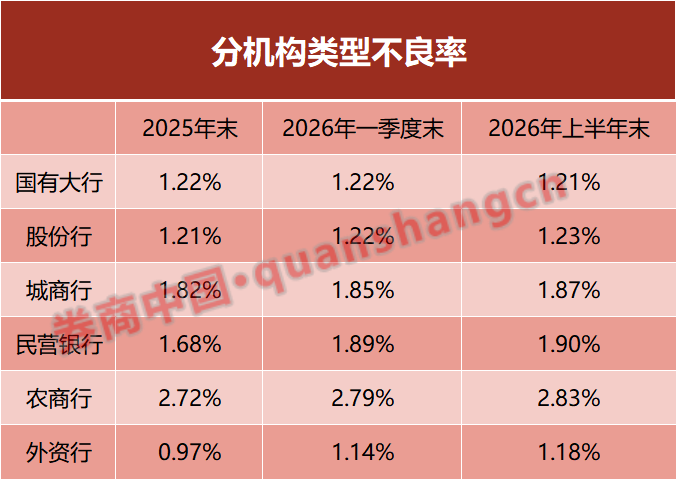
日前,券商中国记者梳理了国家金融监督管理总局网站数据发现,已公布2026年二季度末数据的28个地区(含省、自治区、直辖市和计划单列市)中,19个区域银行业不良贷款率较年初上升,但多数地区指标仍低于全国平均水平,风险总体可控。分机构类型来看,大中型银行资产质量保持稳健,城商行、农商行及民营银行不良率明显反弹。
甘肃、河北实现不良贷款“双降”
券商中国记者统计的数据显示,今年上半年,河北、江苏、黑龙江、广东、重庆、甘肃、宁波7个地区银行业不良贷款率较年初下降。在不良贷款余额数据可比的地区中,河北、甘肃是仅有的两个同时实现不良率和余额下降的地区,显示存量风险出清取得更实质进展。
河北6月末不良率为1.89%,较年初下降0.20个百分点,不良余额减少104.33亿元至2039.27亿元,是已披露地区中余额压降最多者。拉长周期看,河北不良率从2023年末的2.01%降至2024年末的1.66%,2025年末反弹至2.09%,今年上半年再度回落,反映当地风险化解是在处置、反弹、再出清中逐步推进。
甘肃的改善更具连续性。2023年末至2026年上半年末,该省不良率从3.18%降至2.09%,累计下降1.09个百分点;不良余额从2024年末的742.7亿元降至644.51亿元。近年来,甘肃持续推进农合机构改革和不良资产清收,高风险机构有序退出,存量风险指标压降与中小银行改革化险进程相互印证。
其他地区也出现边际改善。黑龙江6月末不良率为3.70%,较年初下降0.10个百分点,但仍居已披露地区首位。广东不良率由一季度末的1.72%降至1.65%,较年初下降0.02个百分点;重庆由2023年末的1.18%降至1.04%;宁波微降至0.88%。不过,值得注意的是,广东、宁波不良贷款余额仍较年初增加82.12亿元和15.66亿元。
资产质量长期处于优质的地区,不良贷款率指标继续领跑。北京、江苏、浙江、宁波6月末不良率分别为0.72%、0.83%、0.85%和0.88%,均低于1%。江苏、浙江不良贷款余额分别较年初增加154.50亿元和160.56亿元,但依托较大的信贷基数和较强处置能力,率值仍处极低水平。2023年末以来,两地不良率分别累计上升0.13个和0.23个百分点,低基数区域虽有温和波动,但相对优势未改。
低风险地区内部也并非完全一致。江苏省6月末国有大行、股份行、城商行不良率分别为0.79%、0.93%和0.86%,农村中小金融机构为1.22%。四川整体不良贷款率为1.05%,国有大行和股份行分别为0.74%、0.99%,农村中小金融机构却达2.06%。上海市辖区商业银行口径下,城商行不良率为1.49%,高于国有大行的1%和股份行的0.76%,中小机构压力相对集中。
一位长期跟踪银行业的研究人士认为,不良率由风险生成、核销转让和信贷扩张共同决定。个别地区“率降额升”并不必然意味着风险恶化;指标处于低位,也不代表所有机构均已出清,还需结合新生不良、逾期率、拨备水平和中小银行改革进展判断。
海南、贵州等多地资产质量有波动
券商中国记者注意到,区域分化在风险指标上体现得更明显,全国多地银行业不良率较年初上浮。
具体来看,今年6月末,9个地区不良率高于全国商业银行1.52%的平均水平,其中6地超过2%。例如,黑龙江为3.70%,海南为2.73%,大连、吉林、甘肃、贵州分别为2.29%、2.17%、2.09%和2.02%,河北、深圳、广东分别为1.89%、1.76%和1.65%。
根据业内研究人士观察,这些地区或受区域经济结构调整影响,或背负中小银行历史包袱,也有部分地区与房地产、零售、小微领域风险持续释放有关。
海南是上半年商业银行不良贷款率上升幅度较大的地区。6月末,海南商业银行的不良率为2.73%,较年初上升0.36个百分点,不良余额增加49.79亿元;单看二季度,较一季度末上升0.25个百分点,在已披露地区中波动最大。贵州不良率较年初上升0.24个百分点至2.02%,余额增加136.49亿元。2023年末以来,两地分别累计上升0.52个和0.44个百分点,风险指标抬升具有一定持续性。
此外,新疆、广西、天津不良率较年初分别上升0.14个、0.13个和0.11个百分点;安徽、深圳、上海均上升0.07个百分点。与一季度末相比,二季度有19个地区不良率上升,除海南外,新疆、广西均上升0.07个百分点,山西上升0.06个百分点,吉林、厦门、山东均上升0.05个百分点,反映二季度风险释放的范围有所扩大。
经济大省和沿海城市的余额增量也值得关注。上半年,浙江、江苏、山东、安徽、上海不良余额分别增加161亿元、155亿元、144亿元、142亿元和139亿元;深圳增加126亿元。广东6月末不良余额达3364亿元,仍居已披露地区首位;江苏、浙江分别为2537亿元和2300亿元。这些地区信贷投放规模大,余额增加既可能来自风险新生,也与贷款分母扩大、资产结构变化有关。
从一线城市和计划单列市看,上海、深圳不良率分别升至1%和1.76%,厦门、青岛分别为1.07%和1.45%,大连虽较一季度末下降0.12个百分点,但6月末仍达2.29%。2023年末以来,厦门、青岛、深圳不良率分别累计上升0.42个、0.29个和0.25个百分点,广东累计上升0.30个百分点,显示部分经济发达区域的资产质量压力有所延续。
不过,发达地区压力性质不同,这些区域信贷基础雄厚、拨备和处置能力较强,指标上行更多是低基数下的结构性波动。
不良资产处置节奏加快
得益于近年来不良资产处置力度保持在较高水平,成为商业银行化解风险、持续稳健经营中的重要一环。
券商中国记者注意到,今年下半年,银行处置不良的节奏进一步加快。日前,券商中国记者统计梳理银登中心公告后发现,今年前三季度,不良转让规模逐季走高:一季度837.5亿元,二季度1135.9亿元,三季度1436亿元。
从不良资产挂牌结构看,个人类不良资产占比约八成。其中,个人消费贷款转让占比达36.8%;信用卡透支占25%;对公贷款占19.9%。从转让主体看,股份行前三季度转让1263亿元,占37%,是市场供应主力;国有大行、消费金融公司分别转让786亿元和762亿元,占比23%和22%;城商行、农商行分别约430亿元和141亿元。
此前披露的上市银行2026年半年报显示,大型银行和优质区域银行韧性较强,资产质量保持优异水平。42家A股上市银行中,24家银行截至6月末不良率较年初下降,10家持平,8家上升。不同银行间,个体分化有所加大,但部分地区、中小机构及零售客群风险仍在释放。
具体来看,零售条线是当前资产质量的主要压力源,这也与当前不良资产转让的结构相吻合。券商中国记者梳理上半年零售业务风险指标后发现,33家可比指标的上市银行中,29家个人贷款不良率较年初上升。部分银行个贷不良率上升3%以上,甚至到4%;14家披露信用卡业务数据的银行中,12家信用卡不良率上升,其中多家信用卡规模前列的银行,不良率升至接近4%,个别上升至5%以上。
除了上市银行资产质量波动,非上市中小银行资产质量也值得关注。华泰证券指出,近年来高风险机构数量压降明显,资产质量呈改善趋势。但非上市区域行显著分化,经营扩张节奏放缓、盈利波动明显,资产质量、资本充足率水平相对落后,尾部风险值得关注。
分行业看,部分非上市银行不良贷款集中于批发零售业、个人经营贷及制造业三大领域。分地区看,东部和中部地区整体不良率控制较好,部分西部和东北地区不良率相对较高。
校对:王锦程
(来源:e公司 编辑:曾芳)