税率20%!离岸信托个税申报过渡期截止,逾期将收滞纳金
来源:国际金融报
离岸信托纳税人需就离岸信托收益申报缴纳个人所得税,逾期收取滞纳金!
《关于离岸信托个人所得税有关事项的公告》(下称《离岸信托个税公告》)给予纳税人90日的过渡期,在过渡期内(10月22日前)完成申报缴税,不加收滞纳金。截至10月22日,还未申报缴纳个人所得税的离岸信托纳税人将被收取滞纳金。
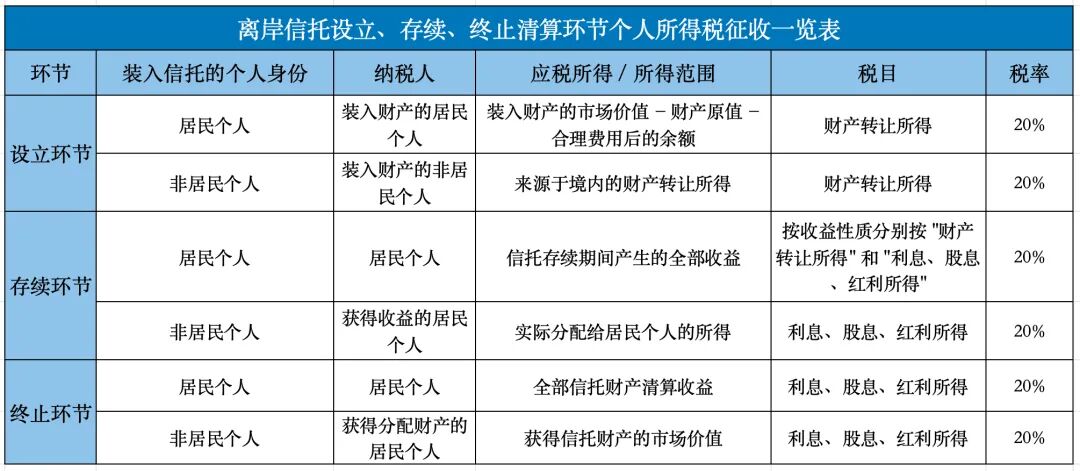
制表:余继超
国家税务总局近日发布关于离岸信托纳税申报事宜的提示,提醒离岸信托纳税人在过渡期内依法申报纳税,避免产生滞纳金及其他相关风险。同日,中国税务税费服务平台发布《离岸信托个人所得税政策口径问答》(下称《离岸信托个税政策问答》),明确应缴未缴税款在10万元以上的,税务机关可依据税收征管法延长追缴年限,即2023年1月1日起将财产装入离岸信托的个人原则上均应申报缴税。此外,员工股权激励信托并非由员工本人设立或控制,实质属于企业薪酬安排,不属于《离岸信托个税公告》所称离岸信托。
还未申报要加收滞纳金
本次申报依据财政部、税务总局7月24日印发的《离岸信托个税公告》,首次系统明确离岸信托设立、存续、终止清算各环节的个税规则,适用20%税率。
《离岸信托个税公告》明确,离岸信托设立时,居民个人将财产装入离岸信托,应在次年3月1日至6月30日向税务机关办理纳税申报;非居民个人将财产装入离岸信托,需要缴纳税款的,应在次月15日内向税务机关办理纳税申报。离岸信托存续期间,居民个人应在每年3月1日至6月30日,就上一年度应缴税款向税务机关办理纳税申报。离岸信托终止时,纳税人应在终止清算完成的次月15日内向主管税务机关办理纳税申报。因有困难不能按期缴纳税款的,经向税务机关备案,可以在5年内分期均匀缴纳税款。此外,对于居民个人转为非居民个人等情况,也应在次月15日内向税务机关办理纳税申报。
对离岸信托设立环节的未缴税款,原则上追溯征收三年,即2023年1月1日起将财产装入离岸信托的个人应按规定申报缴税;应缴未缴个人所得税在10万元以上的,税务机关可依据税收征管法延长追缴年限。对2025年及以前年度收益分配环节未缴税的收益,一次性“打包”计算后,全额按照“利息、股息、红利所得”申报缴税。纳税人应在《离岸信托个税公告》实施之日起90日内缴纳上述税款。
记者了解到,90日内不加收滞纳金的税款包括:2023年1月1日至2025年12月31日期间居民个人将财产装入离岸信托产生的应缴未缴个税,非居民个人在2023年1月1日至公告实施之日将财产装入离岸信托产生的应缴未缴个税;2026年1月1日前存续期间产生的未申报收益,不区分所得项目,统一按“利息、股息、红利所得”打包申报。
根据《离岸信托个税公告》,逾期未缴的按税收征管法处理并加收滞纳金,属于偷逃税的追缴税款、滞纳金并处罚款。《离岸信托个税公告》设置的反避税条款已随《离岸信托个税公告》生效实施:个人通过其他个人或组织装入财产、实际由其出资负担控制的,视为本人装入;信托未分配收益及囤积于境外实体的收益全部纳入征税范围;取得外国国籍或境外长期、永久居留权但主要经济利益来源于境内的个人,可判定为中国税收居民。
员工股权激励信托除外
《离岸信托个税政策问答》进一步细化口径,明确此次征税范围。其中,员工股权激励信托并非由员工本人设立或控制,实质属于企业薪酬安排,不属于《离岸信托个税公告》所称离岸信托;员工行权收益按现行股权激励政策缴纳个税,后续在境外取得分红、股权转让等收益,按境外所得申报。
此外,离岸信托或其控制的境外实体发生的融资贷款利息,不得抵减应纳税所得额;境外实体已缴纳的预提所得税、企业所得税不属于个税性质税款,不能抵免个税;《离岸信托个税公告》发布前设立的信托,存续收益打包计算时不得扣除信托管理费;装入信托前境外实体已累计的未分配利润,应并入存续收益申报纳税;向信托关联方转移财产形成的损失不得抵减。
国家税务总局提示,将为离岸信托纳税人提供细致税收辅导和办税服务,帮助纳税人依法履行义务、维护权益,同时警示勿轻信境内外不法中介诱导隐匿财产、逃避纳税,以免构成偷逃税违法。2026年1月1日起新装入财产及存续收益,已按《离岸信托个税公告》进入正常年度申报轨道。
上海金融业联合会特聘专家、离岸金融研究所所长景建国对记者分析指出,离岸信托个税新政覆盖设立、存续、分配、身份变更、委托人离世、终止清算等环节,将存续期间未分配收益、沉淀于境外底层实体的投资收益,按“利息、股息、红利所得”等税目适用20%税率征税,从制度上封堵“只留账面收益、不作实际分配、长期不纳税”的递延筹划。其核心逻辑在于:应税所得产生的判定节点,不在于收益是否分配至受益人,而在于当期是否已形成利息、股息、价差等应税收益。
在跨境税务全面透明趋势下,景建国建议,分层区分离岸信托的本源价值与避税行为,将合规离岸信托纳入国内监管体系统一管理。当前,高净值人群与跨境企业对全球资产配置、家族传承、风险隔离等正当需求客观存在,若业务完全游离于监管之外无序发展,将放大涉税与资本流动风险。治理之道应精准分类:对隐匿资产、恶意递延收益、规避全球纳税义务的行为从严打击;对实体企业出海、居民合规资产配置、家族传承等真实需求给予制度保障。同步完善境外税收抵免细则,落实双边税收协定配套机制,健全跨境财税专业服务,为合规离岸信托留足空间。
记者 余继超
文字编辑 姚惠
(来源:国际金融报 编辑:张俨)