一天烧2000万美元,AI短剧出海现“淘金热”


AI短剧出海日烧2000万美元,成本降至3–5万元,爆款率仅0.5%;行业加速从“狂野出海”转向本土化精耕,IP、流量与超级个体成关键力量,互动剧与电商化是新增长点。
南方财经 21世纪经济报道记者 王其馨 雷雨薇 深圳报道
在海外短剧的盘子里,每天有大约2000万美元在燃烧。
这是DataEye研究院总监刘尊给出的行业大盘数据。真金白银的消耗,叠加近期资本市场的连板狂欢,让“AI短剧出海”看起来像是一台开足马力的印钞机。然而,刘尊告诉21世纪经济报道记者,国内AI漫剧播放过亿的爆款率,只有千分之五。
受AI技术推动及众多互联网巨头发力催化,港股近日刮起一股AI短剧概念的炒作热潮,今日再度逆势上涨。截至10月21日收盘,港股兑吧集团领涨赛道,报收1.05港元,总市值11.31亿港元,近一月涨幅约112%;A股慈文传媒紧随其后,报10.55元,总市值49.97亿元,月涨幅约87%。果麦文化、掌阅科技同样受到资金追捧,分别报33.97元、28.10元,总市值33.62亿元、123.33亿元,月涨幅达36.67%、20.96%。
千分之五的爆款率,狂野出海仍在继续
刘尊给21世纪经济报道记者算了一笔账:今年3月以前,拍一部真人剧的成本在60万元左右;到了AI剧时代,成本可以直接降到3至5万元。
这种降维打击,让最死磕真人实拍的头部平台也转向了。刘尊提到,ReelShort的新剧中,AI剧的占比从今年上半年的不到5%,到9月份直接飙升至90%。
宏观数据支撑起行业巨大的想象空间。DataEye数据显示,海外微短剧市场规模预计在2026年达到60亿美元,AI短剧月活用户增加至近4亿。而国家广播电视总局在10月20日发布的报告指出,2026年1至9月上线微短剧达49万部,是2025年全年的13倍。“国家队”与大厂也在密集下场。
 (红果短剧,图源:视觉中国)
但同时,DataEye数据也指出,93%的AI漫剧月播放量不足百万,万播收益也从30元至100元下降到5元至10元,仅有1.3%的AI漫剧能够回本。
“与传统影视一次性砸钱的宣发不同,短剧投流是实时动态的。”刘尊指出,在投流模型中,一旦系统测算某部剧的投产比(ROI)不达标,投放便会立即停止。如果企业同时运作十部剧,只要其中一部数据跑出,资金便会集中倾斜;而未爆的剧集仅需承担极低的试错成本。“这叫滴灌,而非漫灌。”
精准的投流止损机制,叠加3万元到5万元的极低制作成本,赋予了出海企业高频试错的底气。既然本土化适配存在门槛,便以极低的成本批量生产,用规模去对冲概率——十部不成,便做百部。
留在牌桌上,拼的还是内容
如果把能跑出爆款的团队聚在一起看,行业呈现出一种清晰的“金字塔”式生态分层。
站在塔尖的,是手握自有IP的点众科技、九州文化等公司。他们背靠庞大的网文IP库,批量招收坐班编剧,“谁跑得出爆款谁留下”。这是成熟的IP资产加杠杆。
处在塔腰的,是麦芽传媒、不鸣文化等MCN机构。他们手握大批网络博主,早在短剧成气候前,就通过剧情号摸透了流量和达人运营的底牌。这是高效的流量运营加杠杆。
而位于塔基的,则是大量单打独斗、对内容有极强直觉的创作者群体。这种公司通常人数不多,几个人起步,更有不少OPC(一人公司)。
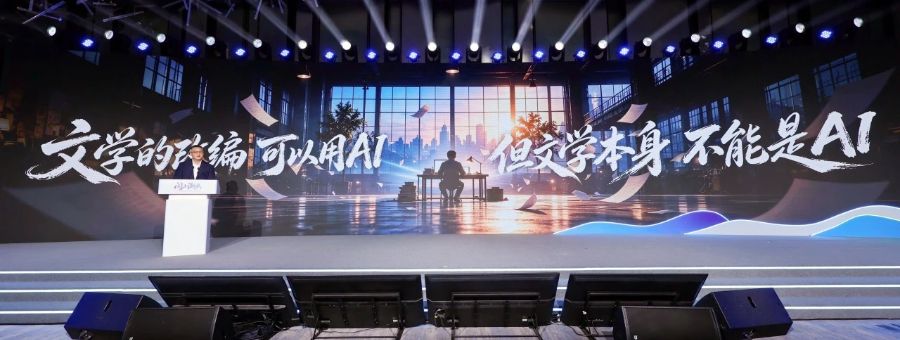 (2026阅文创作大会,图源:阅文集团)
“一个创作者加上IP和AI工具,就能完成漫剧创作全流程,这就是正在兴起的OPC。”10月16日,在2026阅文创作大会上,阅文集团CEO兼总裁侯晓楠披露,阅文已签约超过5000位个人及个人工作室创作者,前十大OPC创作者年收入均突破100万元。当前已有头部合作团队分成突破600万元。
个体的创造力,正在被AI工具和平台生态无限放大。但这并不意味着门槛的消失。
“国内短剧行业已进入红海,中小企业与OPC面临的是一场综合实力的硬仗。”刘尊直言。在他看来,真正的“超级个体”不仅需要懂内容,还要具备投流、发行、财税、法务等全链路的操盘能力。“一人公司很难做,因为没有业内资源积累,而且一旦产生盈利,个税税率通常在20%—30%,这在财务上极大压缩了单干的利润空间。”
不过,在这个高标准的筛选机制下,业内能“跑出来”的超级个体也有着相当亮眼的成绩。
近期,《万妖图录传》第十三季上线,播放量峰值达1.49亿次。第十四季定在11月上线,目前红果短剧预约人数已经达到723万。背后的光宇团队此前做沙雕动画,成立之初只有3个人:创始人、做自媒体的表弟,以及一位在健身房认识的懂新媒体的朋友。
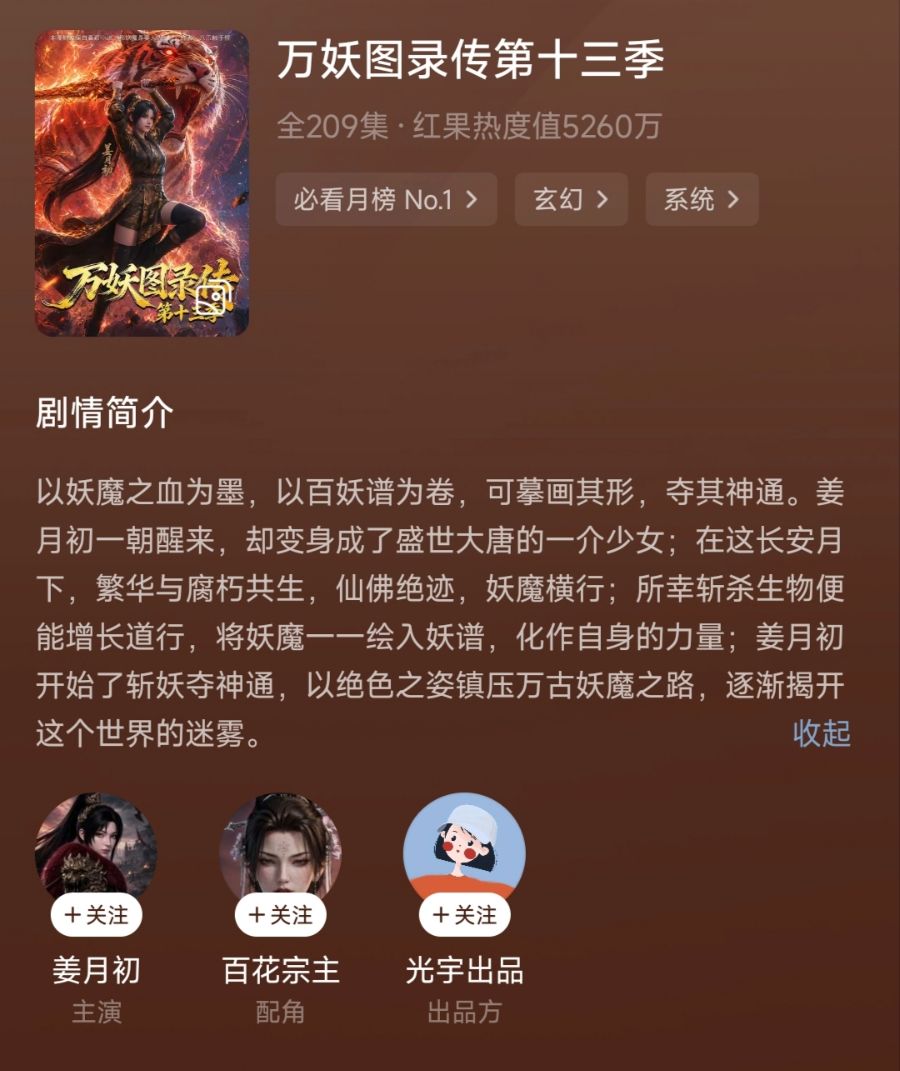 (万妖图录传,图源:红果短剧)
就是这样一支极简的精锐团队,用10万元一季的极低成本,撬动了60亿次的惊人播放量。短短半年,他们便依托极高的投产比扩张到了70多人。
同样靠内容理解力实现跨越的还有陈柯文化。创始人陈柯拥有媒体、策划、编辑等多重跨界经验,这让他对剧情的起承转合有着天然的敏锐度。其打造的《聚宝灵盆之杂灵根才是真boss》系列AI漫剧一路做到第十四季,拿下了百亿级播放量,证明了优质内容在AI时代的复利效应。
“真人短剧时代一个题材可以火半年甚至更久;AI短剧产能爆发之后,供给过剩,用户审美疲劳、素材衰减速度都被成倍放大。”刘尊表示。在这样一个快速迭代的赛道里,无论是塔尖的IP方、塔腰的MCN,还是塔基的超级个体,每个从业者都在与时间赛跑。因为只有跑得足够快,拼出真正的好内容,才能在风向转变之时,继续留在牌桌上。
“一招鲜”,还能用多久?
国内与海外短剧市场的底层生态,截然不同。
在刘尊看来,国内短剧市场流量高度集中,红果、番茄等头部平台占据绝对主导权,内容方很难靠单打独斗突围;但在海外,市场格局相对分散,ReelShort等平台百花齐放。在这里,内容是前面那个“1”,投流只是后面的“0”。内容立不住,投再多钱也没用。
在这个阶段,大部分出海企业赚的,其实还是“文化势差”的钱。
记者从业内了解到,目前一种常见做法是“一招鲜,吃遍天”。一套剧本核心不改,只针对不同国家修改人物设定。在中国,故事的主角是皇帝和宫女,放到海外,直接换成狼人和女仆。
“因为海外观众没接触过这种强情绪、快节奏的模式,只要换个皮,依然有人买单。”刘尊指出,海外受众以30—50岁女性为主。这批人主要是情感有需求、掌管家中“财政大权”的全职主妇。抓住了她们的爽点,就抓住了付费的主力。
但各个国家的“内容配方”不能一概而论。在付费端,校园运动、大码、萌宝等内容颇吃香;而在免费端,巴西的热门题材是黑帮、丧尸,印度则通常聚焦神话、种姓制度和婆媳关系。
在具体推进节奏上,很多企业的出海第一站,往往会锁定东南亚。“很少企业能做全球市场,只有掌阅、字节这样的大平台才能这么操作。”刘尊告诉21世纪经济报道记者,中小企业通常只能做一些细分市场或者题材。东南亚有着与中国相似的文化环境,但怎么切分,极其考验本土化能力。“马来西亚、新加坡偏华人文化,可以从繁体字切入;泰国付费率极高,可以做混合变现;而印尼则是纯粹的流量盘。”
区域市场的变现路径也截然不同。据DataEye研究院数据,中国微短剧出海APP在东盟市场形成付费和免费两条路线。新加坡、马来西亚、泰国三国用户主要在独立APP上付费观看,泰国是东盟内购收入最高且唯一进入全球前十的国家。印尼、菲律宾、越南三国用户主要在独立微短剧APP上免费观看。印尼是东盟下载量最大的国家。2026年前三季度,印尼下载量达4.11亿次,占东盟市场的56.77%。
但这套“换皮套利”的打法,红利正在加速消退。
“目前看来模式大于内容,但未来肯定要往精细走。”刘尊认为,随着海外观众审美疲劳,以及平台规则的收紧,行业正从“狂野出海”急速转向“精耕细作”。海外确实还在拼内容,但“一招鲜吃遍天”的套利期正在终结,接下来拼的,是谁能更快转向真正的本土化深耕。
赚不到的钱,卡在版权和支付上
出海是一场马拉松,钱能不能稳稳落袋,考验的是企业后端的本地化内功。
“当前国内短剧出海的最大堵点,是不熟悉国外的内容环境。这既包括文化,也包括法律。”刘尊直言,出海不是简单地翻译字幕,而是爽点、价值观、宗教、种族禁忌的深度转译。国内的霸总、逆袭套路直接搬过去,极易引发水土不服。同时,各国在数据合规、广告法、内容审查、未成年人保护上的规则差异极大,GDPR、FTC等监管红线各不相同。
 (2026短剧出海全球增长大会,图源活动方)
“很多剧本采购只拿到了国内改编权,缺少全球发行和多语种改编授权。”通力律师事务所合伙人杨迅更是强调了跨国合规的重要性:“哪怕你把剧名和台词全改了,只要核心人物关系网和情节链条雷同,同样可能构成侵权。”
支付基建则是决定最终利润的关键一环。当前短剧出海基本采用会员订阅模式,这在支付端有着天然的复杂性。
空中云汇区域商务主管黎梓强向21世纪经济报道记者解释了行业常见的“友好欺诈”现象:“短剧交易具有高频小额、无卡交易、多次订阅等特征。如果平台没有很好地通知到消费者,当消费者看到信用卡账单中有一笔扣费完全想不起来时,他就会向银行说被盗刷了。这就是友好欺诈。”这种由于沟通不畅导致的拒付,直接考验着企业的财务健康。
黎梓强指出,欺诈拒付对商家利润的影响主要在两方面。“第一是拒付处理费。每一笔欺诈拒付都类似一个小型诉讼案件,不管最终结果如何,商家都要承担15—20美元的拒付处理费用;第二是拒付率。如果拒付交易过多,最终可能会导致支付通道下线,资金一般会被冻结90—180天,以应对消费者的拒付退款,这会直接影响到客户的资金流。”
出海的下一个风口
“当下的风口依然是出海,但AI短剧本身很难赚大钱。”在刘尊看来,行业必须去寻找付费意愿更强、离钱更近的人群。下一个风口是什么?他给出了两个突围方向。
第一种可能性是AI互动剧。短剧用户和游戏用户高度重合。互动剧不是“短剧加几个选项”,而是用游戏思维做内容,为游戏导流或直接赚游戏玩家的钱。
这一趋势已在资本和平台端显现,近几个月,AI影视新形式“遍地开花”。8月31日,国内首部AI电视剧《后西游记》在湖南卫视播出;10月23日,国内首部院线AI电影《三星堆:未来往事》即将上映。
近几日,各大互联网公司也纷纷布局AI互动影视。字节跳动正持续加码互动剧与互动影游赛道,抖音集团短剧版权中心发布合作意向征集;网易互动影游新平台“天马工坊”也即将上线。
刘尊坦言,尽管国内有相当比例的用户,其实反感AI,但他依然看好这一赛道:“随着AI影视走向精品化,并逐渐在传统媒体渠道扩散,会有更多人接受AI长剧。”
第二种可能性是电商。如果说互动剧是向游戏要增量,那么电商化则是把短剧变成超级流量入口。通过虚拟角色经纪、卖周边、卖卡牌,直接切入利润丰厚的带货市场。
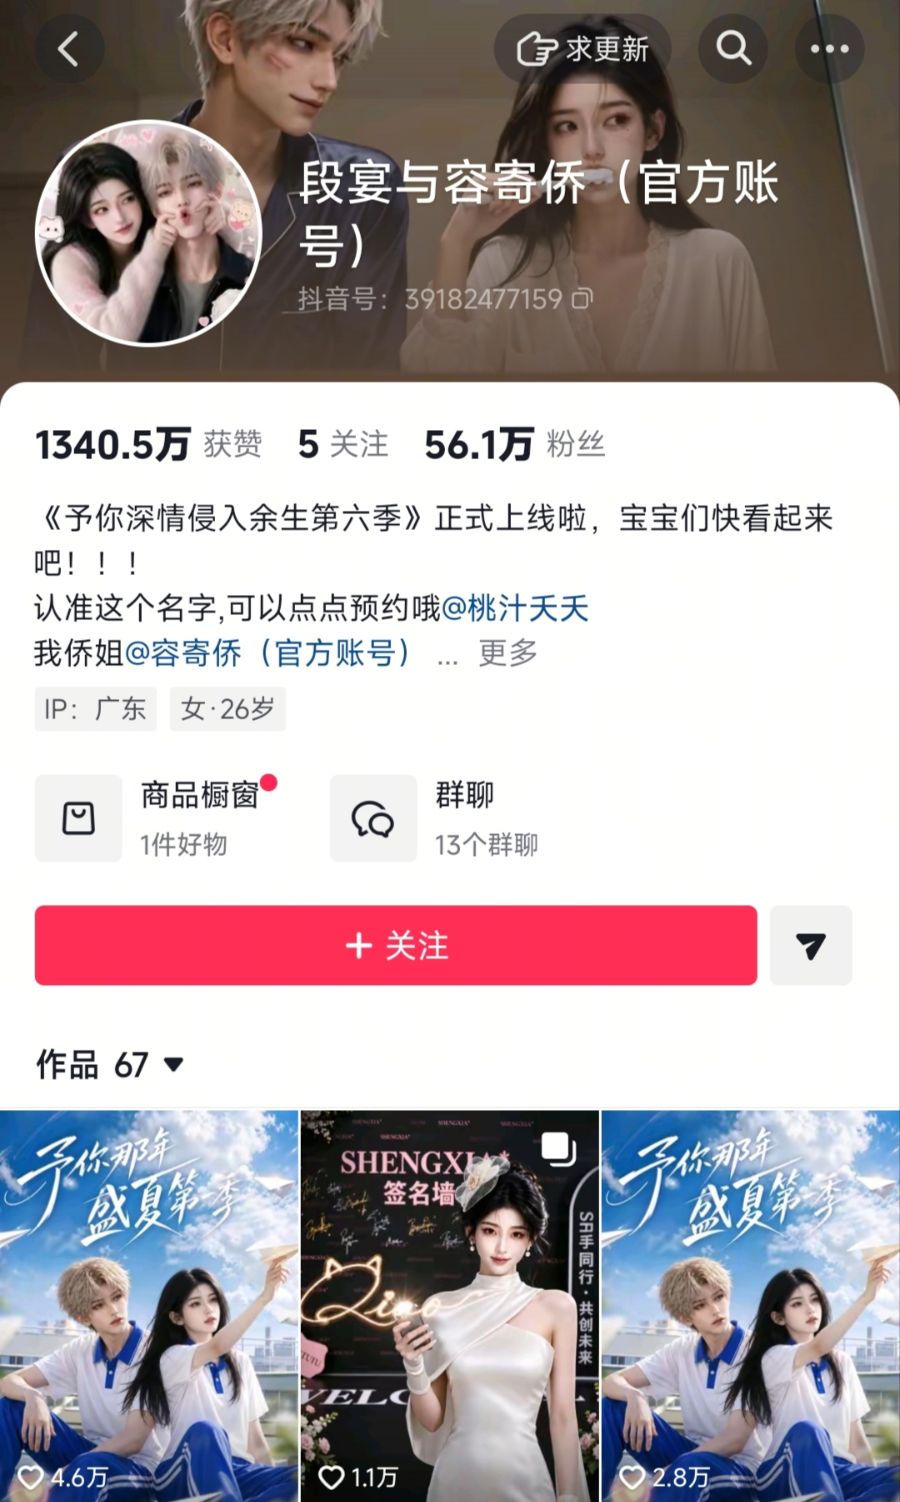 (段宴CP账号,图源抖音平台)
不鸣文化已经跑出了完整的商业闭环。其AI漫剧《予你深情侵入余生》的男主角段宴,不仅在剧内吸粉,剧外的CP账号也积累了56.1万粉丝。段宴在剧里戴的同款手链,单平台销量破万,销售额超百万元;另一个不鸣文化旗下的AI角色“方桃子”甚至接到了美瞳商务,还登上了《时尚COSMO》电子刊封面,进入了品牌商务的领域。
AI生成角色、短剧积累情感、账号运营粉丝、周边商品变现。这条“短剧+电商”的链路,几乎一比一复刻了真人偶像的产业链,也让短剧彻底跳出了内容变现的单向思维。
无论是用互动剧去赚游戏玩家的钱,还是用虚拟角色带货做电商,都标志着出海赛道正在经历一场从“单一内容出海”向“跨界生态出海”的蜕变。
刘尊观察到,出海的平台方正加速向北京、杭州、深圳三地聚集。“这三个城市产业链都很完善,但侧重点不同。北京具有极强的传统媒体属性,资源集中;杭州的AI剧制作方实力强劲;而深圳的第三方服务最完善,且游戏产业发达。”
在这个泥沙俱下的“淘金热”里,单纯卷产能注定会被周期吞噬。只有那些懂得用内容加杠杆、用合规守住利润、用跨界寻找增量的玩家,才能在风口轮换之时,始终留在牌桌上。
(作者:王其馨,雷雨薇 编辑:和佳,张程)