电池会否重蹈光伏产业覆辙?公司固态电池布局?璞泰来三季报业绩会释疑
来源:东方财富网
10月21日,璞泰来(603659)在线举办2026年第三季度业绩说明会,公司就投资者关心的电池产业会否成为第二个光伏产业?公司固态电池布局、本轮负极行业扩产潮是否会重演上一轮产能过剩等诸多问题作出了回复。
负极材料是投资者关心的焦点之一,有投资者提问:近期,其他负极材料上市公司也相继宣布了扩产计划,公司如何看待未来供需格局?本轮负极行业扩产潮是否会重演上一轮产能过剩的行业格局?近期负极原材料及委外加工费上涨幅度较大,请问公司如何看待原材料价格和委外加工费带来的冲击对负极材料价格的影响?今年以来负极材料板块的毛利率是多少?负极材料板块赚钱了吗?三季度公司负极材料出货量规模?预计今年的出货量规模?负极材料板块计划扩建到多少产能?国内还会新增产能吗?请问公司负极材料业务未来将采用怎样的竞争策略?公司的负极材料业务中长期如何规划?
璞泰来回应称,当前负极企业对于扩产相对谨慎,且主要集中于行业头部企业,并未出现无序产能扩张;另一方面,新能源动力电池及储能需求仍保持高速增长,因此,公司认为未来负极行业供求仍将维持供求平衡的局面。
与上一轮负极产能扩张不同,本轮扩张主要是业内原有同行基于下游客户需求的产能扩张,受制于原材料成本上升以及国家对高能耗产能的约束,下游客户集中度的上升以及政府对供给侧内卷的约束,未来实际投放产能有待观察。
当前负极行业供需呈现偏紧态势,产能供给较为紧张。随着下游需求持续增长,负极材料价格有望持续修复。一方面,公司已与部分客户建立价格调整机制,共同分担上游成本波动;另一方面,公司将通过提升粉碎、石墨化加工的配套,逐步减少委外加工比例,以及优化工艺提升产品收率、优化产品原料方案、缩短石墨化生产周期等措施,加快降本增效落地,一定程度上对冲了原材料价格和委外加工费上涨带来的成本压力。2026年三季度以来,公司负极材料业务随着四川紫宸一期10万吨一体化产能逐步进入满产状态、石墨化技改等综合降本效果逐步显现,公司负极材料毛利率持续改善。
随着四川紫宸一体化一期项目10万吨产能逐步爬坡进入满产状态,公司负极材料第三季度出货量约8万吨,前三季度累计出货量超17.64万吨,同比增长约73%。综合当前市场需求及公司产能利用率,预计全年出货量同比将大幅上升,有望超过25万吨。负极材料会在海外扩产的同时,加快已投产能的提升,优化工艺最大化产出,同时配合市场和客户的需求积极选址进行扩产。
竞争策略方面,公司坚持性能与成本兼顾的差异化产品策略,同时布局人造石墨、硅基负极以及硬碳负极等多代次产品矩阵,可针对动力、储能、3C消费等不同终端场景的差异化需求提供分层解决方案,避免单一技术路线风险。随着四川紫宸新建产能的陆续投产,单位资本开支将随规模提升持续摊薄,规模效应逐步显现。展望未来,公司将继续围绕成本控制能力、规模效应与技术创新构建均衡、可持续的竞争优势,巩固并提升市场地位。
负极材料业务中长期规划方面,结合当前市场竞争态势以及未来行业发展趋势,公司将合理规划并有序推进四川紫宸二期、三期及马来西亚紫宸的优质一体化产线建设及投产工作,推动产能释放节奏与市场需求相匹配;在此基础上,公司围绕工序优化、石墨化工艺技改、送电曲线优化等环节推动降本由单点改善转变为系统性能力;同时,公司在巩固主流产品竞争力的基础上,加快超高首效、超长循环、超快充的石墨负极新品及硅碳负极、硬碳负极等差异化新品的客户导入与商业化进程,以差异化的产品竞争策略培育新的价值增量。综上,随着各项工作的逐步展开与深化,公司负极业务逐步进入"优质产能释放+差异化产品放量"的新阶段。
有投资者关心行业前景:市场上盛传,大量的电池产能扩产后,电池产业会成为第二个光伏产业。对于高盛提出的锂电池已过剩,要至少要2030年才能达到供需平衡的论调,公司怎么看?公司如何看待新能源电池行业明年的市场需求预期?
璞泰来回应称,电池产业的工艺技术及供应链壁垒与光伏产业不大一样,不同意这个论调。以公司现有业务材料和工艺设备为例,主要细分业务行业格局不断改善,目前若干产品供应偏紧。
2026年,电池储能在电力需求增长的带动下已成为全球增长最快的电力技术,单车带电量的提升以及商用车、重卡等电动化提速共同驱动新能源电池需求加速扩张,半固态电池、钠电池等下一代产品商业化进程蓄势待发。整体上,在全球能源结构转型驱动下的电动化趋势确定性较高,行业增长呈现需求多元化、增长韧性较强的特征。
有投资者关心公司其他业务进展:公司极片代工业务具体的开展情况是否顺利?公司自主集成基膜设备核心竞争力如何?公司基膜三季度基膜出货量到什么水平?公司如何看待未来基膜的价格趋势?是否有价格上涨空间?公司基膜业务的中长期规划?今年以来,公司锂电级PVDF的出货量大幅增加,市场占有率是否有所提升?
璞泰来回应称,2026年前三季度,公司极片代工业务抓住良好的业务发展机遇期,在客户拓展方面实现较大突破,极片代工量(销量)超过3,600万m²,同比大幅增加;产品类型覆盖方形电池(包括锂电、钠电)和圆柱电池客户,产能利用率保持较好水平。
公司是全球湿法隔膜行业生产效率领先的基膜企业,自主集成基膜生产设备的能力已获得市场验证,突破了先进产线依赖海外进口集成的行业瓶颈;目前,公司量产基膜设备单线产能超3亿m²/年,实现国际领先,具有显著的技术研发、成本和后发优势。公司开发的单线产能4-5亿m²/年设备也将陆续在2027-2028年投入规模化量产产能中使用。2026年第三季度,公司基膜出货量7.3亿m²,前三季度公司实现基膜材料出货量累计17.55亿m²,同比增加67.41%,基膜出货量及自供率稳步提升。在单车带电量的持续提升以及新能源电池厂商对电池性能的极致追求驱动下,轻薄化高端隔膜是结构性竞争和未来市占率提升的主要方向。当前湿法隔膜行业供应格局呈现明显的头部集中趋势,高端优质产能集中于市场头部,轻薄化产品供给弹性有限,产能供给持续结构性偏紧,高端基膜产品有进一步涨价空间。
公司将在继续巩固涂覆加工全球领先份额的基础上,通过自主研发集成的基膜设备能力,快速、低成本地完成基膜产能投放,逐步提升基膜自给率,满足下游客户"基膜+涂覆"一体化交付的需求;同时依托涂覆设备与基膜设备的双重自主化能力,把"设备—工艺—材料"的闭环优势转化为单位成本优势与产品迭代速度优势,实现市场份额与盈利水平的同步提升。力争2028年实现300亿平米的涂覆加工产能和110亿平米配套的基膜产能,实现基膜自供比例30%以上
2026年前三季度锂电级PVDF(不含其他含氟化合物)累计出货量超过4万吨,同比增长接近翻倍,保持较高增速。目前行业整体供应呈现持续偏紧态势,公司凭借优良的产品性能和稳定的质量控制,锂电级PVDF市场份额不断提升。随着公司在建项目在后续的逐步投产,预计2027年~2028年市场占有率有望进一步得到提升。
有投资者关心公司固态电池布局:2030固态电池要规模化使用,请问公司的产品竞争力在行业是什么样的地位?市场盛传固态电池投产装车后,原锂电池上市公司的价值逻辑会全面改变。公司对固态电池的布局有哪些?
璞泰来回应称,目前公司已成功开发多辊干法成膜复合设备、双钢带干法成膜设备,实现从纤维化、成膜、复合、辊压的一体化集成。同时,公司已经实现了固态电池中试制造阶段所需阴阳极的湿法涂布设备、电解质膜的湿法涂布设备、多辊干法极片设备在客户端的交付。对于固态电池投产和装车,公司保持谨慎乐观,将密切关注行业的重大突破。
有投资者关心公司资金情况:截至第三季度末,公司账面资金能否满足未来扩产需求?
璞泰来回应称,截至第三季度末,公司货币资金余额为101.45亿元,交易性金融资产金额为50.06亿元,同比分别增加30.46%、67.32%,流动性资金处于净增加的上升趋势,且公司同时也在有序推进港股上市工作,旨在搭建国际化资本平台,进一步拓宽融资渠道、优化资本结构,为公司全球化业务布局的推进提供支撑。
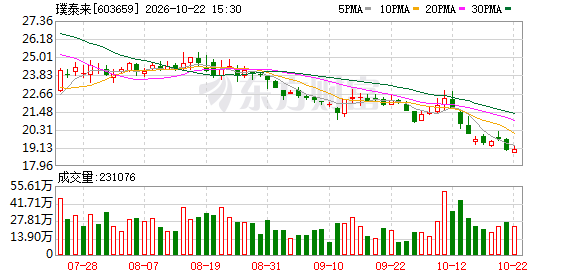
也有投资者关心公司股价:请问公司市值已经连续下跌整整五年时间,什么时候能够止跌?公司目前有什么应对举措?
璞泰来回应称,公司的市值受各种外部环境和行业发展的影响。公司的管理层在做好公司基本业务的同时,将会积极保持与投资人的沟通,也会加强公司内部治理的提升,包括加大对研发、新技术、新产品,新工艺的研发力度的投入,长期保持公司的技术竞争力和成本竞争力领先。
公开资料显示,璞泰来成立于2012年11月,2017年于上交所上市,公司是新能源电池关键材料、自动化装备与工艺技术的综合解决方案提供商与平台型企业,主要从事新能源电池材料、自动化装备的研发、生产和销售,并为客户提供新能源电池极片代工服务;主营业务涵盖膜材料及涂覆加工、负极材料等主材,PVDF及粘结剂、氧化铝及勃姆石等功能材料,以及新能源电池自动化装备与服务等。
10月19日,璞泰来(603659)公布2026年三季报,公司前三季营业收入为158.58亿元,同比上升46.43%;归母净利润为22.76亿元,同比上升33.87%;扣非归母净利润为21.19亿元,同比上升33.25%;经营现金流净额为24亿元,同比增长43.81%。

璞泰来2026年三季报主要会计数据
其中第三季度,公司营业收入为57.44亿元,同比上升53.48%;归母净利润为8.24亿元,同比上升27.79%;扣非归母净利润为8.07亿元,同比上升34.92%。
对于报告期业绩增长的原因,璞泰来在三季报中解释说,主要系全球动力及储能电池市场快速增长,公司凭借完善的产业链布局和多元化的产品组合,积极响应客户需求,实现了销量和营业收入的快速增长。同时,公司通过管理效率提升实现了对成本、费用的良好控制,实现了利润的提升。
来源:读创财经
(文章来源:深圳商报·读创)
(来源:东方财富网 编辑:张明艳)